Accord de principe pour un prêt immobilier : un feu vert utile, mais pas une garantie de financement
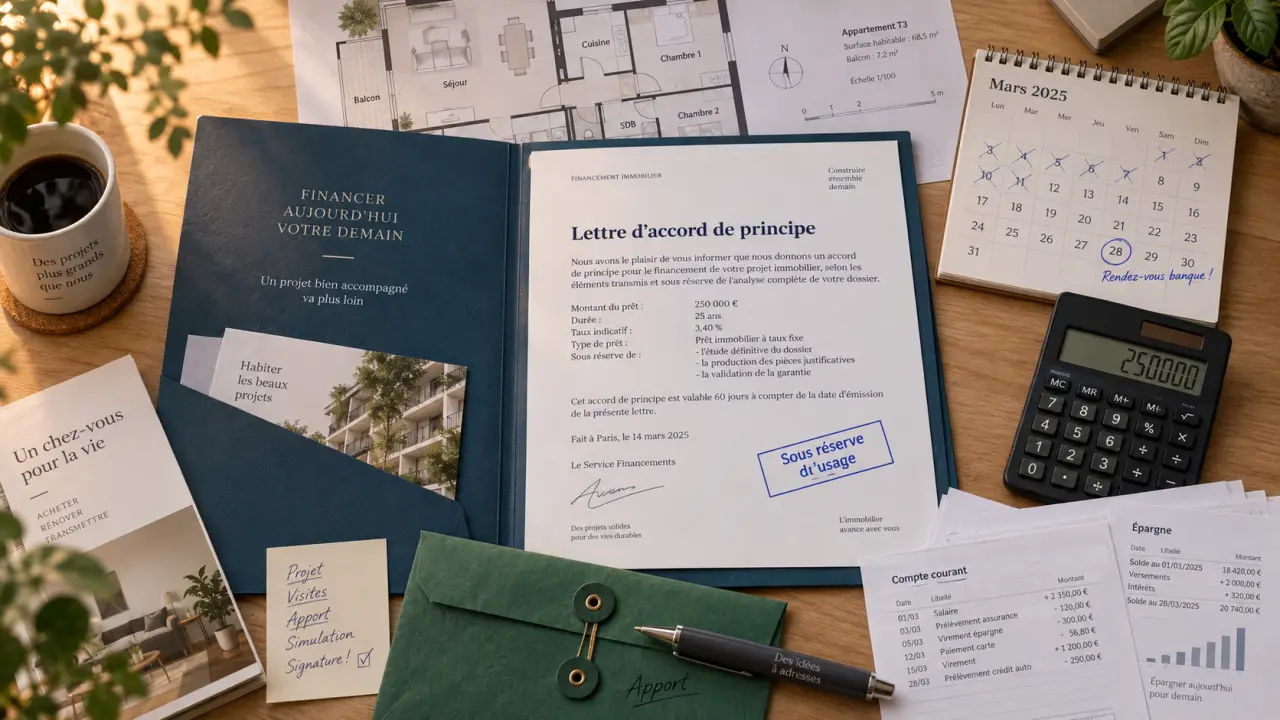
Un accord de principe pour un prêt immobilier indique que votre projet semble finançable après une première analyse de la banque. Ce document peut rassurer le vendeur ou le notaire avant une offre ou un compromis. Il ne vaut toutefois pas acceptation définitive du crédit. Pour sécuriser votre achat, vous devez comprendre sa portée, préparer un dossier cohérent et conserver la protection de la condition suspensive de prêt.
Un premier feu vert, pas encore un prêt accordé
L’accord de principe est une réponse favorable donnée après l’étude initiale de votre capacité d’emprunt. La banque ou le courtier examine notamment vos revenus, vos charges, votre apport personnel, votre situation professionnelle et la tenue de vos comptes. Le document peut mentionner une enveloppe de financement, une durée envisagée, une mensualité estimée ou un taux indicatif.
Il est souvent formulé « sous réserve d’usage ». Cette mention signifie que l’établissement n’a pas terminé toutes les vérifications liées à votre dossier, au bien à acheter, à l’assurance emprunteur et aux garanties. L’accord de principe est donc un indicateur de faisabilité, pas un contrat de crédit. Il n’a pas la même portée qu’une offre de prêt formelle et n’oblige pas la banque à financer l’opération dans les conditions envisagées.
Ce que la banque valide à ce stade
La première étude porte sur votre solvabilité. La banque vérifie si vos revenus permettent d’assumer la mensualité sans déséquilibrer votre budget, en tenant compte du taux d’endettement et du reste à vivre. Elle examine aussi la régularité de vos ressources, vos crédits en cours, votre épargne disponible et votre apport personnel.
Un apport couvrant au moins les frais liés à l’acquisition renforce généralement la crédibilité du dossier. Un apport représentant 10 % du montant emprunté est parfois retenu comme repère, sans constituer une règle automatique. La banque évalue surtout la cohérence entre le montant demandé, vos ressources et votre situation financière.
Pourquoi l’accord peut être révisé ensuite
Après ce premier avis, l’établissement approfondit son analyse. Il peut consulter le FICP, contrôler les justificatifs, solliciter un organisme de caution, faire évaluer le bien immobilier et étudier l’assurance emprunteur ainsi que les garanties. Une hypothèque peut être envisagée comme alternative à la caution.
Si un élément diffère de votre déclaration initiale, si un justificatif manque ou si le bien est estimé à une valeur insuffisante, le financement peut être refusé ou modifié. Un changement de situation professionnelle ou financière peut aussi conduire la banque à réexaminer le dossier. La valeur juridique de l’accord reste donc limitée tant que l’offre de prêt n’est pas éditée.
Simulation, accord de principe et offre de prêt : ne pas confondre les étapes
Ces documents interviennent à différents moments du parcours d’achat, mais ils n’ont ni le même degré de précision ni la même valeur. Une simulation sert à estimer votre budget et votre capacité d’emprunt. L’accord de principe traduit un avis favorable après une première analyse. L’offre de prêt, elle, présente les conditions contractuelles du crédit.
L’expression « accord définitif » est parfois utilisée pour désigner une validation interne avancée. Elle ne remplace pas l’offre de prêt formelle. Même lorsque le dossier progresse bien, des contrôles peuvent encore porter sur la garantie, l’assurance, les pièces justificatives ou le logement financé.
| Étape | Rôle | Engagement de la banque |
|---|---|---|
| Simulation | Estimer le budget, la durée, la mensualité et la capacité d’emprunt. | Aucun : il s’agit d’une projection. |
| Accord de principe | Indiquer qu’un financement semble envisageable après une première analyse. | Conditionnel, sous réserve de l’étude complète. |
| Accord interne avancé | Confirmer que le dossier progresse après des contrôles complémentaires. | Peut encore dépendre des garanties, de l’assurance ou de pièces manquantes. |
| Offre de prêt | Présenter les conditions contractuelles du crédit. | Formel, selon les conditions indiquées dans l’offre. |
Avant d’accepter une offre de prêt immobilier, l’emprunteur dispose d’un délai de réflexion minimum de 10 jours. Il ne peut l’accepter qu’à partir du onzième jour. C’est cette offre, et non l’accord de principe, qui permet de formaliser le financement. L’accord initial rassure, mais il ne suffit pas à finaliser juridiquement le crédit.
Préparer le dossier qui accélère l’étude bancaire
Un dossier incomplet ralentit la réponse et multiplie les demandes de pièces. Préparez des documents lisibles, cohérents entre eux et récents. Si vous achetez à deux, chaque co-emprunteur doit fournir ses propres justificatifs. Un compte mal expliqué ou une information manquante peut retarder l’instruction de l’ensemble du dossier.
Les documents généralement demandés
- Pièce d’identité, justificatif de domicile et documents relatifs à la situation familiale ;
- Trois dernières fiches de paie pour les salariés, contrat de travail et, si nécessaire, justificatifs de fin de période d’essai ;
- Deux ou trois derniers bilans comptables ou avis d’imposition pour les indépendants ;
- Derniers avis d’imposition et justificatifs des autres revenus ;
- Trois derniers relevés de compte, tableaux d’amortissement des crédits en cours et justificatifs d’épargne ;
- Preuve de l’apport personnel et origine des fonds lorsque cela est demandé ;
- Compromis de vente ou informations précises sur le bien, dès qu’ils sont disponibles.
Les relevés bancaires ne servent pas seulement à additionner les revenus et les dépenses. La banque observe la façon dont vous gérez votre budget, notamment les découverts, les incidents et les mouvements inhabituels. Régulariser un incident ponctuel, éviter de souscrire un crédit à la consommation avant le dépôt du dossier et expliquer clairement un virement inhabituel peuvent faciliter l’analyse.
Les points à présenter sans les minimiser
Déclarez tous les crédits, pensions, revenus variables et changements professionnels prévus. Un CDD, une activité indépendante, une mission d’intérim ou des primes ne rendent pas nécessairement le projet impossible, mais ils demandent souvent davantage de justificatifs et de recul sur la stabilité des revenus.
Un investissement locatif sera également étudié avec ses charges, ses revenus attendus et la nature du bien. La banque doit disposer d’une vision complète de votre situation. La transparence financière réduit le risque qu’un accord initial favorable soit remis en cause lors des contrôles complémentaires.
Délais : de la première réponse à l’offre de prêt
Pour un dossier simple et complet, une première réponse peut intervenir sous 24 à 48 heures. Dans la pratique, l’obtention d’un accord de principe prend plus souvent de quelques jours à trois semaines, selon l’établissement, la période et la complexité du profil. Une demande auprès de plusieurs banques permet de comparer les réponses, mais elle suppose de suivre précisément les pièces demandées par chacune.
Après l’accord de principe, il faut généralement compter deux à six semaines avant l’émission d’une offre de prêt, lorsque l’étude du bien, la caution et l’assurance se déroulent sans difficulté. Le délai peut s’allonger si l’organisme de caution réclame des éléments supplémentaires, si l’évaluation du logement pose question ou si l’assurance emprunteur nécessite une analyse plus poussée. Une délégation d’assurance reste possible si les garanties proposées sont jugées équivalentes.
Ne confondez pas le délai annoncé par la banque avec celui qui figure dans le compromis de vente. La condition suspensive de prêt doit laisser un temps réaliste pour déposer les demandes, recevoir les réponses et, si nécessaire, produire les refus. Certaines clauses prévoient 30 jours. Ce délai doit être relu attentivement avec le notaire au regard de votre situation et de la complexité du financement.
Utiliser l’accord sans fragiliser votre achat
Présenter un accord de principe au vendeur ou au notaire montre que vous avez cadré votre budget et engagé des démarches concrètes. Dans une vente concurrentielle, ce document peut soutenir votre offre en attestant du sérieux de votre projet. Il ne doit toutefois pas être présenté comme une preuve de financement acquis.
La formulation la plus juste consiste à préciser que votre dossier a reçu un avis favorable sous réserves. Le vendeur dispose ainsi d’une information utile sur l’avancement de vos démarches, sans confusion entre accord initial et offre de prêt définitive. Vous pouvez aussi consulter plusieurs banques ou demander l’aide d’un courtier en crédit immobilier pour comparer les conditions et rechercher une solution adaptée.
La condition suspensive reste votre protection
Le compromis de vente doit intégrer une condition suspensive d’obtention de prêt adaptée au montant emprunté, à la durée, au taux et au délai recherchés. Si le prêt définitif est refusé dans les conditions prévues, cette clause protège l’acquéreur. Elle permet notamment de ne pas poursuivre la vente lorsque le financement nécessaire n’aboutit pas.
Conservez les échanges avec les banques et demandez une attestation de refus si nécessaire. Dans le cas prévu par certains contrats, deux attestations de refus peuvent être demandées pour faire jouer la clause. Les modalités exactes dépendent du compromis : relisez-les avec le notaire et respectez les démarches ainsi que les délais prévus.
Que faire en cas de refus après un premier accord
Commencez par identifier le motif du refus : apport insuffisant, endettement trop élevé, garantie refusée, changement de situation ou évaluation insuffisante du bien. Selon le cas, augmenter l’apport, réduire le montant demandé, allonger prudemment la durée, solder un crédit ou solliciter une autre banque peut ouvrir une solution.
Un courtier en crédit immobilier peut aussi comparer les établissements et aider à repositionner le dossier. L’essentiel est d’agir avant l’expiration de la condition suspensive, de conserver les preuves de vos demandes et de ne pas signer de renonciation précipitée. L’accord de principe reste un signal encourageant, mais seule l’offre de prêt permet de considérer le financement comme formalisé.
- Accord de principe pour un prêt immobilier : un feu vert utile, mais pas une garantie de financement - 13 septembre 2026
- Chercher un emploi en Belgique : 4 sources et des filtres vraiment utiles - 12 septembre 2026
- Recherche emploi boulanger : trouvez une offre proche, adaptée et récente - 11 septembre 2026
Articles qui pourraient vous intéresser :
 Price mate : comment cette solution peut optimiser vos marges et vos prix
 Notation des banques françaises : comprendre les notes et en tirer profit
 Faut-il emprunter ou utiliser son épargne ? Trois critères pour trancher votre stratégie patrimoniale
 NetCash : 4 leviers pour automatiser votre trésorerie et sécuriser vos flux