Assurance entreprise Loop : l’audit qui évite les garanties en doublon
Prendre une assurance entreprise avec Loop commence par l’identification de vos risques réels, et non par le choix d’une formule standard. Pour une PME, une startup ou une entreprise en croissance, l’objectif est d’obtenir une couverture lisible, adaptée à l’activité et au budget, sans payer deux fois pour une même protection. Loop intervient comme courtier pour analyser la situation, négocier les garanties et accompagner l’entreprise dans la durée.
Commencer par un audit plutôt que par une formule préconçue
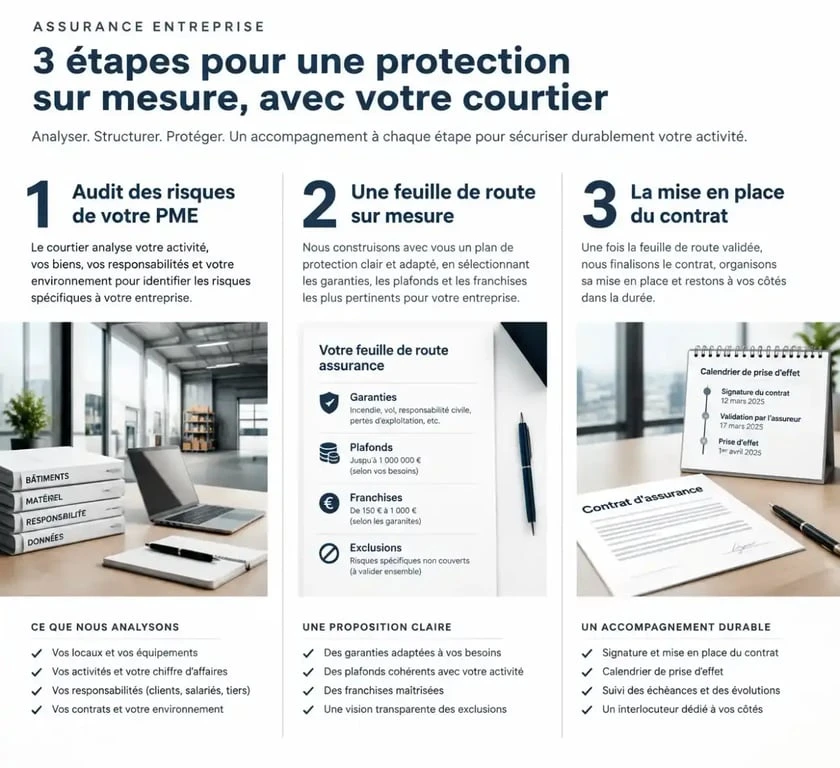
Une assurance professionnelle standard peut convenir à une activité simple. Elle laisse toutefois parfois subsister deux difficultés : des exclusions mal comprises et des garanties qui se recoupent. La démarche de Loop repose sur un audit initial gratuit, conçu pour établir une photographie précise de l’entreprise avant toute recommandation.
Cartographier les risques qui comptent vraiment
L’analyse porte notamment sur votre métier, votre chiffre d’affaires, vos effectifs, vos locaux, vos équipements, vos obligations contractuelles et votre dépendance aux outils numériques. Une société de conseil ne rencontre pas les mêmes risques qu’un e-commerçant disposant d’un entrepôt ou qu’une startup qui traite des données clients. Cette étape distingue les risques fréquents, les sinistres potentiellement coûteux et ceux qui sont déjà couverts par ailleurs.
Le point le plus utile consiste à examiner le noyau de l’activité : ce qui, en cas d’arrêt, bloque immédiatement la capacité à livrer, facturer ou servir les clients. Il peut s’agir d’un logiciel métier, d’une machine de production, d’un fournisseur unique, d’une plateforme de paiement ou d’une personne-clé. Cette lecture par dépendances opérationnelles aide à mesurer l’intérêt d’une garantie cyber, d’une perte d’exploitation ou d’une couverture des dommages aux biens, plutôt que de les ajouter automatiquement.
Obtenir une feuille de route de couverture
À l’issue de l’audit, le courtier peut construire une stratégie de couverture sur mesure. Celle-ci précise les garanties prioritaires, les plafonds à envisager, les franchises acceptables et les éventuelles actions de prévention. L’objectif est de supprimer les doublons, de combler les angles morts et de rendre les exclusions compréhensibles avant la souscription. L’entreprise dispose ainsi d’une feuille de route pour arbitrer ses priorités et son budget.
Préparer les éléments nécessaires à un devis Loop
Un devis réellement personnalisé dépend de la qualité des informations transmises. Préparer les documents en amont accélère les échanges et évite qu’une garantie soit calibrée sur une estimation incomplète de l’activité. Ces éléments permettent aussi de comparer les contrats existants avec les protections envisagées.
- Les documents juridiques : extrait Kbis ou justificatif d’immatriculation, statuts et identité de la structure.
- Les données financières : dernier bilan, compte de résultat, chiffre d’affaires et, lorsque c’est pertinent, prévisions de croissance.
- La description de l’activité : prestations vendues, marchés servis, sous-traitance, implantation géographique et nombre de collaborateurs.
- Les éléments relatifs aux risques : valeur des biens, description des locaux, parc informatique, données sensibles traitées et mesures de sécurité existantes.
- L’historique d’assurance : contrats en cours, attestations, relevés de sinistres et éventuelles résiliations antérieures.
Une jeune entreprise sans historique peut tout de même demander une étude. Elle doit alors être précise sur son modèle économique, ses engagements envers les clients et les mesures déjà mises en place. Mieux vaut signaler une zone d’incertitude que la minimiser : une déclaration inexacte peut fragiliser la protection au moment où elle devient nécessaire. Les informations communiquées doivent donc rester cohérentes avec l’activité prévue et les contrats déjà signés.
Passer de l’analyse à la souscription en trois mouvements
La prise d’assurance ne se limite pas à remplir un formulaire. Chez Loop, la méthode annoncée s’articule autour de l’analyse, de la définition d’une stratégie, puis de la mise en œuvre avec les compagnies d’assurance. Chaque étape permet de poser des questions précises avant de s’engager.
- Prise de contact et cadrage : vous présentez l’entreprise, vos contrats existants et vos préoccupations prioritaires. Indiquez aussi un appel d’offres, une levée de fonds, une ouverture de site ou une exigence de client qui rend une attestation nécessaire. Ces éléments peuvent modifier les garanties à examiner ou le calendrier de souscription.
- Audit et recommandations : les risques opérationnels sont étudiés et une proposition de programme d’assurance est élaborée. Demandez une explication claire des garanties, des plafonds, des franchises et des exclusions retenus. Vérifiez également les éventuelles sous-limites et les obligations de prévention.
- Négociation et déploiement : Loop sollicite les assureurs, négocie le placement du programme, puis organise la mise en place des contrats. Vérifiez la date de prise d’effet, les documents à conserver et les interlocuteurs à joindre en cas d’incident.
Le délai dépend de la complexité du dossier, de la disponibilité des pièces et des risques à assurer. Un besoin simple est plus rapide à instruire qu’un programme combinant plusieurs sites, des équipements coûteux ou une exposition cyber importante. Pour éviter un trou de couverture, anticipez la demande avant l’échéance de vos contrats actuels ou avant le démarrage d’une nouvelle activité. La date de prise d’effet doit être clairement confirmée avant toute résiliation.
Choisir les garanties selon votre exposition réelle
Les garanties sont modulables. Leur pertinence dépend de votre secteur, de vos contrats commerciaux et de votre capacité financière à absorber un arrêt d’activité ou une réclamation. Voici les protections généralement examinées dans un programme d’assurance entreprise.
| Garantie | Risque couvert | Particulièrement à examiner si… |
|---|---|---|
| Responsabilité civile professionnelle | Préjudices causés à un client dans le cadre de la prestation | Vous délivrez du conseil, une expertise ou un service contractuel |
| Responsabilité civile exploitation | Dommages causés à des tiers pendant la vie courante de l’entreprise | Vous recevez du public, avez des salariés ou intervenez sur site |
| Cyber-assurance | Conséquences d’un incident informatique ou d’une atteinte aux données | Vous exploitez des outils connectés ou détenez des données sensibles |
| Perte d’exploitation | Impact financier d’une interruption après un sinistre garanti | Votre activité dépend de locaux, de matériels ou de flux continus |
| Dommages aux biens | Locaux, stocks, matériels et équipements selon le contrat | Vous détenez des actifs nécessaires à votre production |
| Protection juridique | Accompagnement face à certains litiges | Vous signez de nombreux contrats ou faites face à des différends récurrents |
Ne vous contentez pas du nom d’une garantie. Comparez son déclenchement, les sous-limites, les délais d’indemnisation et les obligations de prévention. Une cyber-assurance, par exemple, ne remplace pas la sauvegarde, la gestion des accès ou la formation des équipes. Elle s’inscrit dans une politique plus large de continuité d’activité. Le même raisonnement s’applique à la perte d’exploitation, qui dépend notamment du sinistre couvert et des conditions prévues au contrat.
Évaluer le prix et l’accompagnement au-delà de la prime
Loop ne repose pas sur un tarif public unique. Le montant dépend du secteur, du niveau de risque, des garanties, des capitaux assurés, du chiffre d’affaires, des franchises et des antécédents de sinistres. Le bon comparatif ne consiste donc pas à opposer seulement deux primes annuelles. Il faut mettre en regard la qualité des garanties, les exclusions et le coût potentiel d’un sinistre non couvert.
L’intérêt d’un courtier indépendant réside aussi dans la négociation avec plusieurs compagnies et dans le suivi du programme. L’optimisation des garanties peut, selon les situations, réduire les primes d’assurance jusqu’à 20 %, notamment lorsque des doublons ou des protections devenues inutiles sont identifiés. Cette économie n’est pas automatique : elle dépend du portefeuille existant et du profil de risque de l’entreprise. Une baisse de prime ne doit pas conduire à réduire une garantie nécessaire ou à accepter une franchise difficile à supporter.
Vérifier le suivi après la signature
Une assurance entreprise doit évoluer avec les recrutements, un déménagement, l’achat de matériel, le lancement d’une offre ou l’internationalisation. Demandez comment les ajustements de contrat sont gérés en cours d’année, quelle assistance est prévue en cas de sinistre et comment l’entreprise est accompagnée dans la prévention. Loop met également en avant la formation des équipes à la gestion de crise et l’assistance opérationnelle, deux leviers utiles lorsque la réactivité compte autant que l’indemnisation.
Avant de signer, demandez une synthèse écrite de la recommandation, puis relisez les conditions particulières et générales. Une couverture pertinente est celle que vous pouvez expliquer simplement : ce qui est protégé, jusqu’à quel montant, dans quelles circonstances et avec quelles démarches à accomplir. Cette clarté transforme le contrat d’assurance en outil de gestion des risques et facilite les décisions lorsque l’activité évolue.
- Assurance entreprise Loop : l’audit qui évite les garanties en doublon - 24 septembre 2026
- Formation commissionnaire de transport en ligne : réussir l’examen quand seuls 10 à 20 % des candidats y parviennent - 23 septembre 2026
- Formation en algorithmie des moteurs de recherche : 15 heures pour comprendre le crawl, la sémantique et le classement - 22 septembre 2026
Articles qui pourraient vous intéresser :
 Sp santé tp : fonctionnement, avantages et mode d’emploi pour les assurés
 Ocxantis : avis, services et fonctionnement de ce cabinet de gestion
 Sociétés, mutuelles ou institutions de prévoyance : choisir une compagnie d’assurance sans se tromper
 Assurance sportif professionnel : 90 jours d’arrêt, perte de licence et revenus à protéger