Délai de grâce pour un crédit à la consommation : le juge peut suspendre les paiements pendant 2 ans
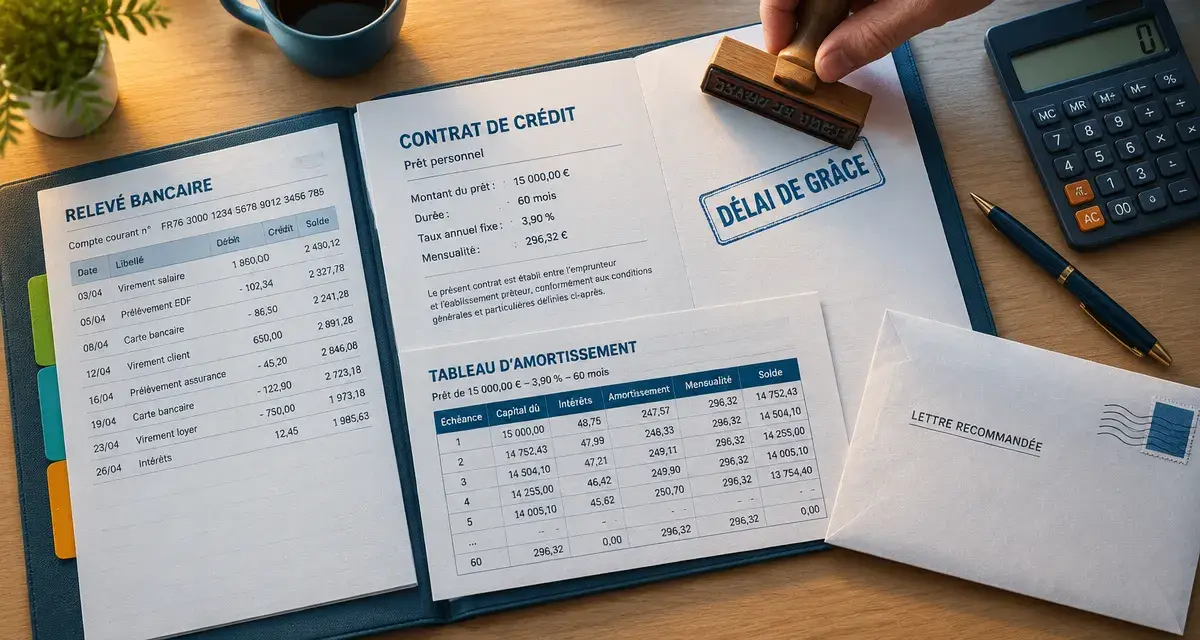
Une baisse de revenus, une maladie ou une perte d’emploi peut rendre une mensualité de crédit impossible à payer, parfois avant même le premier impayé. Le délai de grâce pour un crédit à la consommation permet alors de demander au juge une suspension, une réduction ou un rééchelonnement temporaire des remboursements. Il n’efface pas la dette, mais peut éviter qu’une difficulté passagère ne se transforme rapidement en contentieux.
Le délai de grâce : une protection judiciaire, pas un simple report bancaire
Le délai de grâce est une mesure décidée par le juge, notamment sur le fondement de l’article L. 314-20 du Code de la consommation. Il peut concerner un crédit à la consommation lorsque l’emprunteur rencontre des difficultés temporaires de remboursement. Le juge des contentieux de la protection, au sein du tribunal judiciaire, examine la situation concrète : ressources, charges courantes, autres crédits, origine des difficultés et perspective de retour à une situation financière plus stable.
La mesure peut prendre plusieurs formes : suspension totale des mensualités, suspension partielle, baisse temporaire des échéances ou rééchelonnement de la dette. Sa durée ne peut pas dépasser deux ans. Le juge peut aussi organiser le paiement des sommes reportées à l’issue de cette période. Le dernier versement ne peut pas être repoussé de plus de deux ans après le terme initialement prévu du crédit.
Une dette reportée, non annulée
Obtenir un délai de grâce ne signifie pas que le capital restant dû disparaît. Les échéances non réglées pendant la période de suspension restent dues selon le calendrier fixé par la décision judiciaire. Cette mesure sert donc à rétablir temporairement l’équilibre du budget, et non à obtenir une remise de dette automatique.
Le juge peut décider que les sommes concernées ne produiront pas d’intérêts durant le délai accordé. Il fixe également les modalités de remboursement ultérieur. Cette précision compte : un report sans calendrier clair peut apporter un soulagement immédiat tout en créant une difficulté plus importante à la reprise des paiements.
Avant le juge : agir vite auprès de l’assureur et du prêteur
Il est préférable d’agir dès que la difficulté devient prévisible. Attendre plusieurs échéances impayées réduit les marges de négociation et peut entraîner des frais, un incident de remboursement ou une demande de règlement accéléré du capital restant dû. Une demande peut être faite avant le premier impayé si la baisse de ressources est déjà connue.
Vérifier d’abord l’assurance emprunteur
Relisez le contrat d’assurance lié au crédit. Selon les garanties souscrites, une incapacité de travail, une invalidité, une perte d’emploi ou certaines situations familiales peuvent ouvrir droit à une prise en charge totale ou partielle des mensualités. Contactez l’assureur sans tarder, respectez les délais de déclaration prévus au contrat et conservez une copie de chaque document transmis.
Formuler une demande amiable précise
Adressez ensuite une demande écrite à l’organisme prêteur, de préférence par lettre recommandée avec avis de réception. Expliquez brièvement la cause de vos difficultés, joignez les justificatifs utiles et proposez une solution réaliste : report de quelques échéances, diminution temporaire des mensualités ou prolongation de la durée du crédit. Une proposition chiffrée et datée sera plus utile qu’une demande vague de délai.
Le prêteur peut accepter un aménagement, mais il n’est pas tenu d’accepter votre proposition. Conservez sa réponse, vos courriers et vos relevés de compte. Ces documents montreront que vous avez cherché une solution de bonne foi avant une éventuelle procédure judiciaire.
Saisir le tribunal judiciaire avec un dossier lisible et complet
En cas de refus du prêteur, d’absence de réponse ou d’accord insuffisant, vous pouvez demander un délai de grâce au tribunal judiciaire. La demande relève du juge des contentieux de la protection. Celui-ci ne l’accorde pas automatiquement : il évalue votre capacité à reprendre les paiements après une période de répit, ainsi que l’équilibre entre votre situation et les droits du créancier.
Les pièces à réunir
Un dossier clair permet au juge de comprendre rapidement votre budget. Classez les documents par catégorie et gardez les originaux. Il est utile de joindre :
- le contrat de crédit et le tableau d’amortissement, si vous le possédez ;
- les derniers relevés faisant apparaître les échéances et les éventuels impayés ;
- les justificatifs de revenus actuels et de leur baisse éventuelle ;
- les justificatifs de charges fixes : logement, énergie, pensions, assurances et dépenses familiales ;
- la liste de vos crédits et dettes en cours ;
- les preuves de l’événement subi : arrêt de travail, notification de licenciement, document médical ou autre pièce adaptée ;
- les échanges avec l’assureur et l’organisme de crédit.
Le dossier doit faire apparaître une situation simple : la difficulté est réelle, documentée et temporaire. Indiquez la mesure demandée, par exemple une suspension des remboursements pendant une période déterminée, puis une reprise avec des mensualités compatibles avec votre budget prévisionnel.
Présentez les éléments dans un ordre chronologique. Faites apparaître les revenus avant et après l’événement déclencheur, les charges incompressibles et les échéances à venir. Un tableau synthétique peut aider à comprendre pourquoi le paiement est devenu difficile et à quelle date une reprise semble possible. Des justificatifs nombreux, mais non classés ou non expliqués, rendent au contraire l’examen du dossier plus difficile.
Quels effets sur les intérêts, pénalités et poursuites ?
La décision judiciaire précise les effets du délai de grâce. Pendant la période accordée, le juge peut suspendre l’exigibilité des échéances ou en réduire le montant. Il peut également décider que les sommes reportées ne produisent pas d’intérêts. Les pénalités de retard ne peuvent pas être appliquées pendant la période concernée par la mesure.
Les garanties, telles qu’une caution ou une hypothèque, ne peuvent pas être mises en œuvre durant ce délai. La mesure protège l’emprunteur pendant une difficulté ponctuelle tout en organisant le règlement futur de la dette. Il faut toutefois respecter strictement les modalités fixées par le juge : une reprise des impayés après la décision peut entraîner de nouvelles démarches du prêteur.
| Solution | Interlocuteur | Effet principal | Situation adaptée |
|---|---|---|---|
| Assurance emprunteur | Assureur | Prise en charge possible selon les garanties | Événement couvert par le contrat |
| Aménagement amiable | Organisme prêteur | Report, baisse de mensualité ou rééchelonnement négocié | Difficulté ponctuelle et accord possible |
| Délai de grâce | Juge des contentieux de la protection | Suspension ou réorganisation judiciaire, jusqu’à deux ans | Refus du prêteur ou besoin de protection encadrée |
| Surendettement | Banque de France | Traitement global des dettes | Difficultés importantes et durables |
Quand le délai de grâce ne suffit plus
Le délai de grâce est adapté lorsqu’un retour à une situation financière plus stable est raisonnablement envisageable : reprise d’emploi attendue, arrêt de travail temporaire, baisse de revenus limitée dans le temps ou dépense exceptionnelle absorbable à moyen terme. Si les difficultés concernent plusieurs dettes et paraissent durables, il peut seulement repousser le problème.
Dans ce cas, un dossier de surendettement auprès de la Banque de France peut être plus adapté. Cette procédure est distincte du délai de grâce : elle vise l’ensemble des dettes de la personne, et non un seul crédit. Avant toute décision, continuez à répondre aux courriers du prêteur, conservez les preuves de vos démarches et n’acceptez un nouvel échéancier que si vous êtes réellement en mesure de le respecter.
- L’intelligence artificielle sur téléphone gagne du temps, avec un contrôle à garder sur ses données - 19 octobre 2026
- Délai de grâce pour un crédit à la consommation : le juge peut suspendre les paiements pendant 2 ans - 18 octobre 2026
- POEI cybersécurité : 80 jours pour se former aux incidents et à la gestion de crise - 17 octobre 2026
Articles qui pourraient vous intéresser :
 Combien de temps peut-on vraiment vivre avec 300 000 euros
 Investir en bourse avec 50 € par mois : la méthode pour bâtir un patrimoine durable
 Trésorerie, impayés, fraude : les risques financiers qui fragilisent vraiment les PME
 Le prêt immobilier des fonctionnaires repose sur un bon montage, pas sur le seul statut