Prêt immobilier et arrêt maladie pour dépression : accord bancaire ne veut pas dire mensualités couvertes
Un arrêt maladie pour dépression n’interdit pas d’obtenir un prêt immobilier. Deux décisions restent toutefois distinctes : la banque évalue votre capacité à rembourser, tandis que l’assureur détermine les risques qu’il accepte de couvrir. Et une assurance accordée ne garantit pas nécessairement la prise en charge d’un futur arrêt lié à la dépression. Voici les vérifications à faire, pendant l’arrêt ou après la reprise.
Arrêt en cours ou ancien : ce qui change pour le financement
La banque examine vos revenus, vos charges, votre apport et la stabilité de votre situation professionnelle. Pendant un arrêt maladie, elle peut demander des justificatifs sur les indemnités journalières, le maintien de salaire et leur durée. Une baisse de revenus peut donc fragiliser le financement, indépendamment de l’évaluation médicale menée par l’assureur.
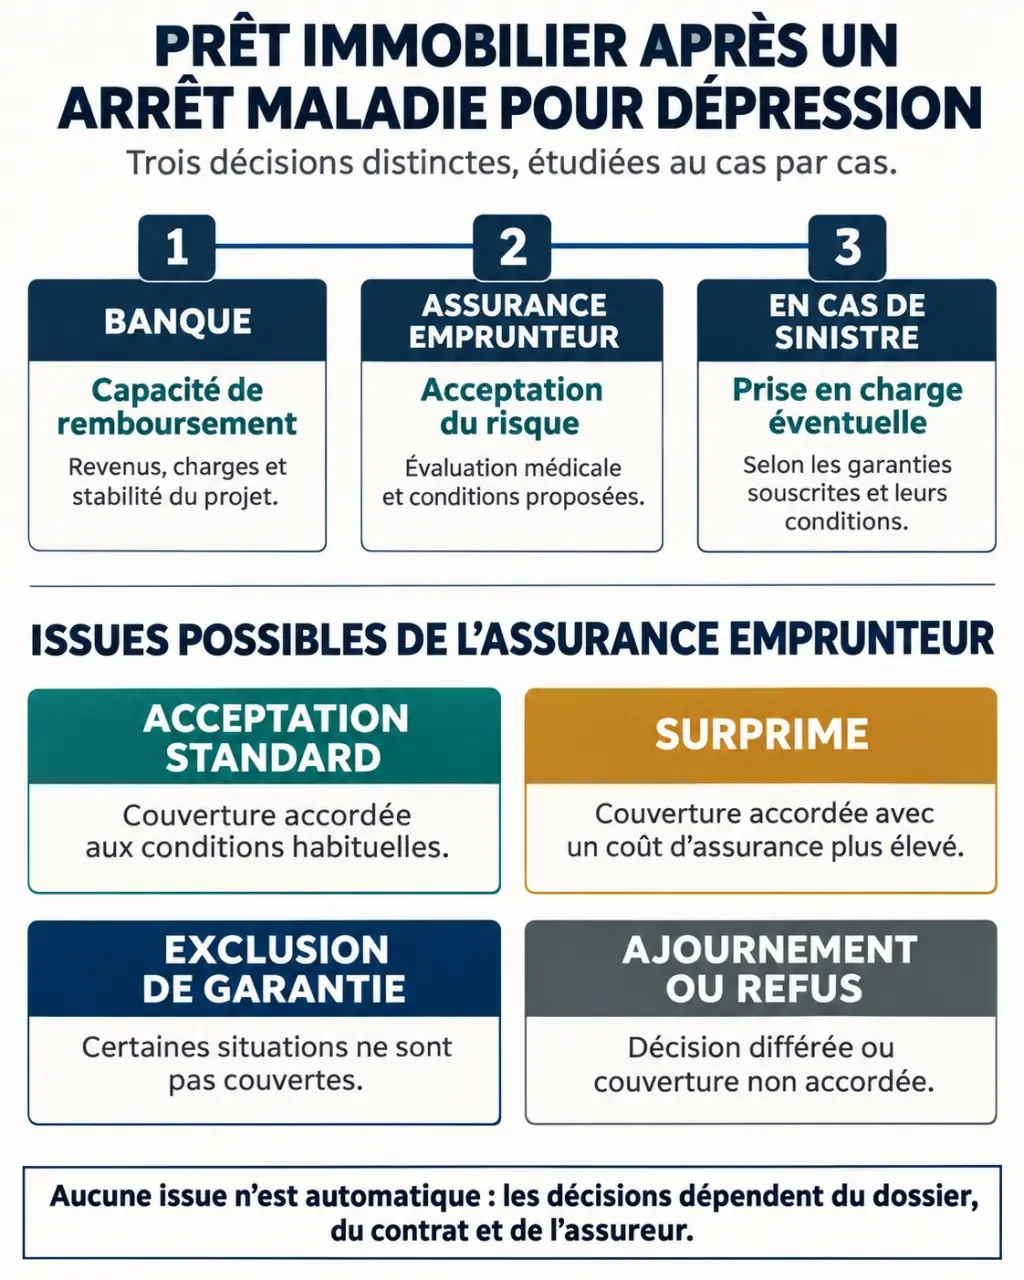
Après une reprise d’activité, le dossier se présente différemment : les revenus effectivement perçus permettent de documenter votre capacité de remboursement. Un ancien arrêt ne constitue pas automatiquement un obstacle, mais il peut encore entrer dans le champ des questions médicales lorsque celles-ci sont autorisées.
Il n’existe pas de délai universel après une dépression garantissant l’obtention du prêt ou de l’assurance. Un épisode isolé, une dépression récurrente et un arrêt toujours en cours peuvent recevoir des réponses différentes. Ne modifiez jamais votre traitement pour faciliter un financement : les décisions de soins relèvent de votre médecin.
Avec un co-emprunteur, la répartition des quotités peut être étudiée avec la banque. Elle doit rester cohérente avec les revenus et la protection recherchée : diminuer votre couverture signifie aussi laisser davantage de mensualités à la charge du foyer en cas de sinistre.
Questionnaire de santé : vérifier d’abord la dispense Lemoine
Les deux conditions à réunir
La loi Lemoine du 28 février 2022 supprime le questionnaire de santé pour les prêts immobiliers concernés lorsque la part assurée sur l’encours cumulé des crédits ne dépasse pas 200 000 € par assuré et que le remboursement s’achève avant son 60e anniversaire. Ces conditions sont cumulatives.
Un emprunt de 400 000 € à deux peut ainsi entrer dans ce dispositif si chacun est assuré à 50 %, sous réserve des autres encours et de la condition d’âge. En revanche, une couverture à 100 % sur chaque tête ne conduit pas au même calcul. En cas de dispense, l’assureur ne peut pas exiger d’informations sur votre dépression. Cela ne dispense pas de lire les exclusions du contrat.
Lorsque des informations médicales restent demandées
Répondez exactement aux questions posées, sur la période indiquée : dates et durée des arrêts, traitement, suivi, hospitalisations ou rechutes. L’assureur peut demander des précisions destinées à son médecin-conseil. Transmettez les documents médicaux au service habilité, plutôt qu’à votre conseiller bancaire.
La dépression ne se confond ni avec une baisse de moral ni systématiquement avec un burn-out. L’évaluation repose sur la situation médicale documentée, pas uniquement sur une étiquette. Une fausse déclaration intentionnelle peut entraîner la nullité du contrat ; une omission non intentionnelle peut également compromettre l’indemnisation.
Le droit à l’oubli applicable à certaines pathologies ne doit pas être transposé à la dépression. Un ancien épisode doit être déclaré s’il correspond aux questions légalement posées, même si vous vous sentez rétabli.
Acceptation, surprime ou exclusion : lire la décision au-delà du tarif
L’assureur peut apprécier l’ancienneté de l’épisode, les récidives, la durée des arrêts et l’évolution médicale. Aucun diagnostic ne permet, à lui seul, de prévoir sa décision. Celle-ci peut également varier d’un contrat à l’autre.
| Décision | Conséquence pratique | Point à vérifier |
|---|---|---|
| Acceptation standard | Pas de majoration particulière annoncée. | Les exclusions générales restent applicables. |
| Surprime | La cotisation augmente pour le risque accepté. | Quelles garanties bénéficient réellement de cette couverture ? |
| Exclusion | Certaines conséquences de la dépression ne sont pas couvertes. | La portée exacte sur l’ITT et l’invalidité. |
| Ajournement ou refus | L’assurance est différée ou refusée. | Un réexamen ou une autre offre sont-ils possibles ? |
La dépression peut relever des clauses concernant les maladies non objectivables. Cette expression assurantielle ne signifie pas que la maladie est imaginaire : elle renvoie notamment à l’absence d’un examen unique permettant d’en mesurer incontestablement l’intensité. Certains contrats imposent des conditions particulières, par exemple une hospitalisation, pour couvrir les troubles psychiques.
Examinez le contrat comme un tissu : le prix en est la surface, mais chaque garantie constitue une fibre de votre protection. Une offre moins chère peut sembler solide tout en présentant une rupture précisément à l’endroit où vous en avez besoin. Demandez donc une réponse écrite à cette question : « Si une dépression m’empêche de travailler sans hospitalisation, quelles prestations seront versées ? »
Si le prêt existe déjà : quand les mensualités sont-elles prises en charge ?
Un arrêt prescrit par votre médecin ne déclenche pas automatiquement le remboursement du crédit. La garantie incapacité temporaire totale de travail, ou ITT, intervient selon sa propre définition de l’incapacité. Vérifiez notamment si elle vise votre profession ou toute activité professionnelle.
L’incapacité temporaire partielle, ou ITP, et le temps partiel thérapeutique ne sont couverts que si le contrat le prévoit. L’invalidité correspond, elle, à une situation durable appréciée selon les seuils et le barème contractuels. Une reconnaissance par la Sécurité sociale ne suffit pas nécessairement à déclencher la garantie.
- Franchise : avec une franchise de 90 jours, l’indemnisation peut commencer au 91e jour si les autres conditions sont réunies.
- Quotité : elle détermine la part du prêt assurée sur votre tête.
- Mode de prestation : le forfaitaire repose sur l’échéance garantie ; l’indemnitaire tient compte de la perte de revenus selon le contrat.
- Durée : certaines garanties ITT sont limitées à 1 095 jours, soit 3 ans ; vérifiez votre notice.
Déclarez le sinistre dans le délai contractuel, sans attendre la fin de la franchise. Préparez l’arrêt initial, les prolongations, les justificatifs demandés et les éléments médicaux à transmettre au service compétent. Continuez à régler les échéances tant qu’aucun dispositif n’est confirmé, ou contactez rapidement la banque pour étudier un aménagement.
Après un refus, comparer les solutions sans perdre de protection
La délégation d’assurance permet de choisir un contrat extérieur à la banque, sous réserve d’un niveau de garanties équivalent à ses exigences. Comparez assurance bancaire, assureurs spécialisés et offres accessibles par un courtier : aucun de ces circuits ne garantit systématiquement une meilleure acceptation.
Demandez des propositions écrites précisant le coût total, les exclusions psychiques, les conditions d’hospitalisation, la franchise et les garanties d’invalidité. Un éventuel rachat d’exclusion doit être explicitement accepté : payer davantage ne supprime pas automatiquement une exclusion.
La convention AERAS facilite l’examen des demandes présentant un risque aggravé de santé. Selon le dossier et les conditions d’éligibilité, l’examen peut passer à un deuxième, puis à un troisième niveau. Elle ne garantit ni une assurance ni un prêt. En cas de difficulté sur son application, la Commission de la Médiation AERAS peut être saisie dans son champ de compétence.
Enfin, la loi Lemoine permet de changer d’assurance emprunteur à tout moment, sans frais de résiliation, sous réserve de l’équivalence des garanties. Ne résiliez pas votre couverture avant l’acceptation du remplacement et vérifiez les dates d’effet. L’objectif n’est pas seulement d’obtenir un accord : c’est de conserver une protection réellement utile si un nouvel arrêt survient.
- Prêt immobilier et arrêt maladie pour dépression : accord bancaire ne veut pas dire mensualités couvertes - 3 novembre 2026
- IA et cybersécurité : détecter plus vite sans automatiser les mauvaises décisions - 2 novembre 2026
- École de cybersécurité à Rennes : bachelor technique ou master en gestion des risques ? - 1 novembre 2026
Articles qui pourraient vous intéresser :
 Accident de voiture sur une voiture garée sur le trottoir : que faire et quels recours
 ADLP Assurance : Une protection santé modulable et primée pour sécuriser votre budget
 Apprentissage : 5 secteurs qui recrutent et les diplômes pour réussir
 Webmarketing freelance : 4 leviers pour booster votre ROI face aux agences traditionnelles