L’épargne retraite complète la pension, le PER structure votre effort dans le temps
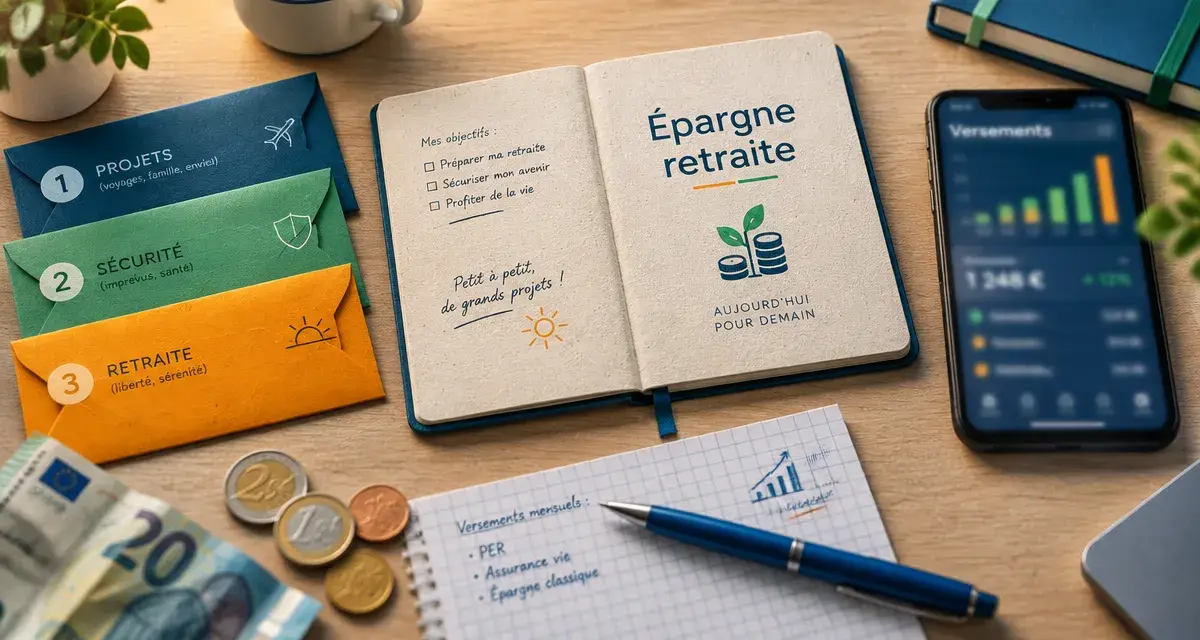
Préparer sa retraite consiste à anticiper l’écart possible entre ses revenus d’activité et ses futures pensions. La retraite de base et la retraite complémentaire obligatoire forment un socle, mais elles ne suffisent pas toujours à préserver le niveau de vie souhaité. L’épargne retraite permet alors de constituer progressivement un capital ou un complément de revenus.
Comprendre les trois étages de la retraite
Avant de choisir un produit, il faut distinguer ce qui relève des régimes obligatoires et ce qui dépend de votre stratégie patrimoniale. L’épargne retraite ne remplace pas les pensions. Elle complète une situation personnelle, familiale et professionnelle susceptible d’évoluer au fil des années.
La retraite obligatoire : base et complémentaire
La retraite de base dépend généralement des revenus déclarés et de la durée d’assurance. Pour de nombreux actifs, elle est complétée par une retraite complémentaire obligatoire, qui obéit à des règles propres à chaque régime. Ces deux niveaux sont financés par les cotisations versées pendant la vie active.
Le montant futur dépend notamment de la carrière, des périodes travaillées, des revenus et de l’âge de départ. Il peut donc être utile d’estimer suffisamment tôt les revenus attendus, puis d’évaluer le complément à constituer.
La retraite supplémentaire : une épargne à votre nom
La retraite supplémentaire repose sur la capitalisation. Vous versez de l’argent, qui est investi sur des supports financiers, puis vous le récupérez selon les règles du dispositif. Cette épargne peut être constituée à titre individuel, par l’intermédiaire de l’employeur ou grâce à l’épargne salariale.
Son intérêt est de vous donner une marge de manœuvre face à une éventuelle baisse de revenus à la retraite. Le montant disponible dépendra toutefois des sommes versées, de la durée de placement, des supports choisis et des frais.
PER, épargne salariale et assurance vie : ne pas confondre les usages
Le plan d’épargne retraite, ou PER, est devenu le cadre central de l’épargne retraite depuis le 1er octobre 2019. Il a progressivement remplacé plusieurs anciens produits : le Perp et le contrat Madelin pour l’épargne individuelle, le Perco pour l’épargne collective et l’article 83 pour les dispositifs obligatoires d’entreprise.
| Solution | Pour qui ? | Disponibilité | Atout principal |
|---|---|---|---|
| PER individuel | Toute personne majeure | En principe à la retraite, avec exceptions | Versements personnels et déduction fiscale possible |
| PER collectif | Salariés d’une entreprise qui le propose | En principe à la retraite | Participation, intéressement et abondement employeur |
| PER obligatoire | Catégories de salariés définies par l’employeur | En principe à la retraite | Versements obligatoires de l’entreprise et/ou du salarié |
| PEE | Salariés bénéficiant d’un dispositif d’entreprise | Après 5 ans, sauf cas de déblocage | Épargne salariale à moyen terme |
| Assurance vie | Épargnants recherchant de la souplesse | Disponible selon les modalités du contrat | Liquidité et objectifs patrimoniaux variés |
Le PER individuel est ouvert aux majeurs, sans condition de revenus ni de situation professionnelle. Il peut prendre la forme d’un contrat d’assurance de groupe ou d’un compte-titres. Le PER d’assurance donne notamment accès au fonds en euros, tandis que le PER bancaire peut notamment permettre l’acquisition d’actions en direct.
Cette différence compte si vous avez des préférences précises en matière de supports, de garantie ou de transmission. L’assurance vie répond, de son côté, à des objectifs plus larges et offre une disponibilité organisée selon les modalités du contrat. Elle ne poursuit donc pas exactement le même objectif qu’un PER.
Alimenter son épargne retraite sans déséquilibrer son budget
Un PER peut recevoir des versements volontaires ponctuels ou programmés, des transferts depuis d’anciens contrats et, dans le cadre professionnel, des sommes issues de la participation, de l’intéressement, de l’abondement ou du compte épargne temps. La régularité compte souvent davantage qu’un versement exceptionnel difficile à maintenir.
Commencer par une capacité d’épargne réaliste
Avant de bloquer une partie de votre épargne jusqu’à la retraite, conservez une réserve disponible pour les dépenses imprévues. Fixez ensuite un montant mensuel compatible avec votre budget. Vous pourrez l’ajuster lors d’une hausse de salaire, d’une prime ou d’une baisse de charges.
Les versements programmés limitent le risque d’attendre « le bon moment » pour investir. Ils rendent l’effort plus régulier et facilitent le suivi du budget. Le montant doit toutefois rester supportable, car une épargne trop élevée peut conduire à des interruptions ou à des retraits non prévus.
Utiliser l’abondement employeur en priorité
Lorsqu’un employeur complète les sommes versées par le salarié, cet abondement employeur mérite une attention particulière. Il peut augmenter immédiatement l’épargne placée, sous réserve des règles du plan d’entreprise.
Relisez l’accord applicable : plafond de versement, supports proposés, conditions d’ancienneté et modalités d’arbitrage peuvent influencer l’intérêt réel du dispositif. La participation et l’intéressement peuvent également alimenter l’épargne salariale selon les choix prévus par l’entreprise.
Le montant versé ne suffit pas à évaluer une solution. Le support choisi, les frais et la durée de placement influencent aussi le résultat final. Comparez les frais d’entrée, de gestion, d’arbitrage et de transfert, ainsi que le niveau de risque affiché par chaque support. Sur un horizon long, des frais récurrents ou une allocation mal adaptée peuvent réduire la performance nette.
Fiscalité du PER : choisir entre avantage immédiat et souplesse future
Les versements volontaires sur un PER peuvent être déduits du revenu imposable, dans la limite du plafond épargne retraite. Ce plafond figure sur l’avis d’impôt. Sous conditions, il est possible d’utiliser des plafonds non employés et de mutualiser les plafonds au sein d’un couple soumis à imposition commune.
La déduction n’est pas automatique. Vous pouvez renoncer à cet avantage au moment du versement. Le choix dépend principalement de votre tranche d’imposition actuelle et de celle que vous anticipez à la retraite.
Déduire peut être pertinent lorsque votre imposition est élevée aujourd’hui. Ne pas déduire peut apporter un traitement différent pour la part correspondant à vos versements lors de la sortie. La fiscalité dépend aussi de l’origine des sommes placées et du mode de récupération retenu.
- Versements déduits : avantage fiscal à l’entrée, avec imposition spécifique à la sortie.
- Versements non déduits : pas d’économie d’impôt immédiate, mais un traitement différent du capital récupéré.
- Épargne salariale et versements obligatoires : règles propres selon le compartiment du PER.
La fiscalité étant liée à votre foyer, à vos revenus et à la date des opérations, une simulation personnalisée reste préférable avant un versement important ou une liquidation. Il faut aussi distinguer la fiscalité applicable aux versements de celle qui concerne les gains et le mode de sortie.
À la retraite : capital, rente ou sortie mixte ?
À l’échéance, le PER permet généralement une sortie en capital, en rente viagère ou sous une forme mixte. Le bon choix dépend de vos dépenses, de vos autres revenus, de votre besoin de sécurité et de votre souhait de transmettre un patrimoine.
Le capital pour financer un projet ou garder la main
La sortie en capital offre une disponibilité immédiate. Elle peut servir à rembourser un crédit, financer des travaux, aider un proche ou constituer une réserve. Elle demande toutefois une gestion rigoureuse pour éviter d’épuiser rapidement la somme.
Fractionner les retraits peut être plus prudent qu’un déblocage total immédiat, selon la fiscalité et les besoins. Cette approche permet aussi d’adapter les montants récupérés aux dépenses réelles, plutôt que de décider une fois pour toutes au début de la retraite.
La rente pour sécuriser un revenu régulier
La rente viagère verse un revenu périodique jusqu’au décès. Elle répond à un besoin de visibilité budgétaire, mais laisse moins de souplesse qu’un capital. Une formule mixte peut convenir à une personne qui souhaite financer un projet au départ en retraite tout en conservant un complément de revenu durable.
Le PER peut aussi être débloqué avant la retraite dans certaines situations prévues par la loi, notamment pour l’acquisition de la résidence principale ou en cas d’accidents de la vie. Ces possibilités ne doivent pas faire oublier la vocation première du produit : financer le temps long.
Choisir et suivre son épargne retraite au fil de sa carrière
La gestion pilotée réduit progressivement le niveau de risque à l’approche de la retraite. Elle convient aux épargnants qui préfèrent déléguer l’allocation. La gestion libre permet de sélectionner soi-même les fonds, mais suppose de suivre les supports et de diversifier les placements.
Plus l’horizon est long, plus les fluctuations des placements doivent être envisagées avec recul. À l’inverse, à quelques années du départ, la protection du capital prend davantage d’importance. Le niveau de risque doit donc évoluer avec votre âge, votre situation et votre capacité à supporter une baisse temporaire de la valeur de l’épargne.
À chaque changement d’employeur, faites l’inventaire de vos plans. Les anciens dispositifs peuvent parfois être transférés vers un PER pour simplifier le suivi, après comparaison des frais, des garanties et des supports. Un transfert n’est intéressant que si les conditions du nouveau contrat correspondent réellement à vos objectifs.
Pour repérer des contrats oubliés, le service Mon épargne retraite, accessible depuis l’espace personnel du compte retraite, permet d’identifier des droits issus d’anciens emplois. Centraliser ces informations facilite la comparaison des encours, des supports et des conditions de transfert. C’est une première étape pour construire une stratégie d’épargne retraite plus lisible.
- L’épargne retraite complète la pension, le PER structure votre effort dans le temps - 12 octobre 2026
- Île-de-France Mutuelle Santé : conditions, remboursements et souscription sans délai de carence - 11 octobre 2026
- Business plan parc de jeux couvert : 194 000 € d’investissement, rentable en 2 à 3 ans - 10 octobre 2026
Articles qui pourraient vous intéresser :
 Price mate : comment cette solution peut optimiser vos marges et vos prix
 Notation des banques françaises : comprendre les notes et en tirer profit
 Faut-il emprunter ou utiliser son épargne ? Trois critères pour trancher votre stratégie patrimoniale
 NetCash : 4 leviers pour automatiser votre trésorerie et sécuriser vos flux