La mutuelle santé est déductible des impôts dans deux cas précis
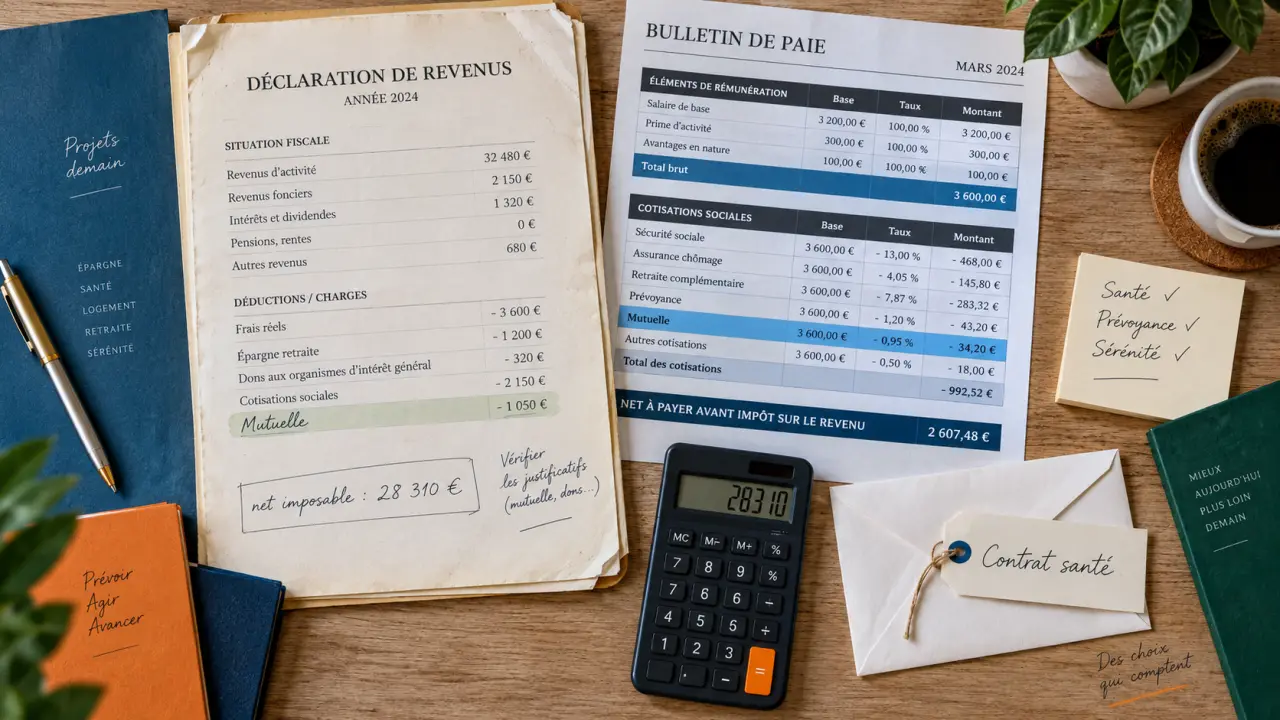
La réponse dépend de votre statut et du contrat souscrit, pas du montant de la cotisation. Une mutuelle individuelle payée pour soi ou sa famille n’est généralement pas déductible de l’impôt sur le revenu. Le traitement fiscal change toutefois pour une complémentaire collective obligatoire d’entreprise et pour certains travailleurs indépendants couverts par un contrat éligible à la loi Madelin.
La règle à retenir selon votre contrat de mutuelle
Une cotisation de complémentaire santé est habituellement considérée comme une dépense personnelle. Elle ne réduit donc pas le revenu imposable d’un particulier. Une exception existe lorsque la dépense s’inscrit dans le cadre professionnel : elle peut alors être intégrée au calcul du salaire imposable ou admise comme charge professionnelle.
Testez vos connaissances sur la déduction de la mutuelle santé
| Situation | Traitement fiscal habituel | Démarche à prévoir |
|---|---|---|
| Mutuelle individuelle d’un salarié, retraité ou demandeur d’emploi | Non déductible | Aucune cotisation à ajouter à la déclaration |
| Mutuelle collective obligatoire d’entreprise | Part salariale prise en compte via la paie, sous conditions | Vérifier le montant du revenu net imposable prérempli |
| Contrat santé d’un indépendant éligible à la loi Madelin | Déductible dans la limite des plafonds applicables | Déclarer dans la rubrique correspondant aux revenus professionnels |
| Surcomplémentaire ou option facultative | Généralement non déductible | Vérifier le caractère obligatoire et l’éligibilité du contrat |
Le point essentiel est simple : une dépense de santé personnelle ne devient pas déductible parce qu’elle est utile ou coûteuse. La fiscalité distingue la protection choisie librement par un foyer de celle qui est rattachée à l’activité professionnelle.
Salarié : ce que change la mutuelle d’entreprise obligatoire
Dans le secteur privé, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, sauf cas de dispense prévus par les textes. L’employeur doit financer au minimum 50 % de la cotisation. Le reste, appelé part salariale, est prélevé directement sur le bulletin de salaire.
La part salariale est déjà traitée dans le calcul de la paie
Pour un salarié affilié à un régime collectif obligatoire, il n’y a normalement pas de seconde déduction à demander dans la déclaration de revenus. Le traitement fiscal de la part salariale est déjà intégré dans les éléments transmis par l’employeur via la Déclaration Sociale Nominative. Le montant prérempli doit toutefois être contrôlé, notamment en cas de changement d’employeur, de congé sans solde ou de régularisation en fin d’année.
Sur votre fiche de paie, ne regardez pas uniquement la ligne « mutuelle ». Comparez-la au net imposable, qui sert de base à l’impôt sur le revenu. Le montant payé chaque mois et celui qui apparaît dans le revenu imposable peuvent différer. Déduire une nouvelle fois la cotisation déjà prise en compte par la paie créerait une erreur.
La participation de l’employeur peut augmenter le revenu imposable
La part patronale apporte un avantage au salarié, mais elle peut être intégrée à son revenu imposable dans le cadre applicable aux contrats collectifs. L’entreprise finance une partie de la couverture, tandis que cette contribution peut augmenter le net imposable affiché sur le bulletin de paie. Le salarié n’a pas de démarche spécifique à effectuer : ce traitement explique simplement pourquoi le coût payé chaque mois et le montant retenu pour l’impôt ne coïncident pas toujours.
Si vous bénéficiez d’une dispense d’adhésion et conservez votre mutuelle individuelle, vous revenez en principe à la règle générale : les cotisations versées à titre personnel ne sont pas déductibles.
Indépendant : la loi Madelin ouvre une déduction encadrée
Les travailleurs non salariés peuvent, sous conditions, déduire les cotisations d’une complémentaire santé éligible à la loi Madelin. Le dispositif concerne les indépendants imposés dans une catégorie de revenus professionnels et affiliés à un régime obligatoire d’assurance maladie. La couverture est alors traitée comme une charge liée à l’exercice de l’activité, et non comme une simple dépense privée.
Le contrat et le statut doivent être éligibles
La déduction n’est pas automatique parce que l’on est autoentrepreneur, commerçant, artisan ou professionnel libéral. Le contrat doit respecter le cadre requis, souvent celui d’un contrat responsable, et la situation fiscale doit permettre l’application du régime Madelin. Un contrat individuel classique, même souscrit par un indépendant, ne donne donc pas nécessairement droit à cet avantage.
Les cotisations déductibles comprennent généralement la garantie santé souscrite pour le professionnel. La couverture des ayants droit peut aussi entrer dans le dispositif lorsqu’elle fait partie du contrat éligible. À l’inverse, une garantie ajoutée à titre facultatif ou une surcomplémentaire séparée doit être examinée avec attention : son rattachement à l’activité professionnelle n’est pas présumé.
Un plafond limite toujours le montant déductible
La loi Madelin prévoit un plafond de déduction calculé en fonction du revenu professionnel et du plafond annuel de la Sécurité sociale. Il ne suffit donc pas d’additionner toutes les cotisations réglées pendant l’année. L’assureur fournit habituellement une attestation indiquant la fraction déductible. Conservez-la avec vos justificatifs.
En cas de revenus faibles, irréguliers ou déficitaires, le plafond peut réduire fortement l’intérêt fiscal attendu. Le montant à déclarer doit correspondre à la somme admise par l’attestation et non au total des prélèvements effectués sur l’année.
Retraités, familles et surcomplémentaires : les cas qui prêtent à confusion
Les retraités paient le plus souvent une mutuelle individuelle. Même si la cotisation augmente avec l’âge ou couvre un conjoint, elle demeure une dépense personnelle non déductible. La même règle s’applique habituellement aux demandeurs d’emploi et aux salariés qui souscrivent une couverture en dehors de leur contrat collectif.
Pour les familles, il faut distinguer l’adhésion obligatoire au régime d’entreprise et l’extension facultative aux ayants droit. Si le conjoint ou les enfants sont ajoutés parce que le règlement collectif l’impose, leur couverture suit en principe le régime du contrat collectif. En revanche, lorsqu’il s’agit d’une option choisie librement, elle ne doit pas être assimilée automatiquement à une cotisation professionnelle déductible.
Une surcomplémentaire santé, destinée à renforcer des remboursements déjà prévus par une mutuelle, est généralement facultative. Elle n’ouvre donc pas, pour un particulier, de droit particulier à déduction. Pour un indépendant, il faut vérifier son éligibilité au dispositif Madelin avant de la déclarer.
Pour les budgets les plus modestes, la Complémentaire Santé Solidaire peut constituer une solution plus adaptée qu’une recherche de déduction fiscale inexistante. Elle relève toutefois d’un dispositif distinct de la déduction des cotisations.
Déclarer sans erreur : les vérifications utiles avant validation
La bonne méthode consiste à partir de votre situation réelle plutôt que de chercher une case fiscale à remplir. Une erreur fréquente consiste à inscrire une cotisation déjà traitée par l’employeur ou une mutuelle individuelle non déductible pour réduire son impôt. Cette démarche peut entraîner une correction de la déclaration.
- Identifiez le contrat : individuel, collectif obligatoire, option familiale ou contrat Madelin.
- Relisez le bulletin de salaire : repérez la part salariale, la participation de l’employeur et le net imposable annuel.
- Contrôlez les montants préremplis sur votre déclaration en ligne, sans déduire une seconde fois les cotisations collectives déjà intégrées.
- Pour un indépendant, utilisez l’attestation fiscale de l’assureur et reportez uniquement le montant admis dans la déclaration de revenus professionnels, notamment via le formulaire 2042-C-PRO lorsque votre situation l’exige.
- Conservez les justificatifs : attestation Madelin, règlement du contrat collectif et récapitulatif annuel de paie.
En cas de doute sur l’éligibilité d’une option, la couverture des ayants droit ou le plafond applicable, consultez les informations disponibles sur impots.gouv.fr ou sollicitez un professionnel du chiffre. La règle la plus sûre reste simple : ne déclarez une cotisation santé que lorsqu’un dispositif professionnel précis l’autorise.
Articles qui pourraient vous intéresser :
 Usdt trc20 comment ça marche et comment l’utiliser en sécurité
 Taux brut vs taux net : la méthode exacte pour calculer votre rendement réel
 Business plan Excel : 3 ans de prévisionnel pour convaincre vos financeurs
 Licence professionnelle banque assurance : le Bac+3 qui mène au métier de chargé de clientèle particuliers