VYV assurance habitation : un tarif d’appel attractif, mais des garanties à vérifier
VYV assurance habitation désigne les offres proposées par VYV Conseil pour protéger un logement et ses occupants contre les sinistres du quotidien. Avant de demander un devis, comparez le prix annoncé avec les conditions applicables à votre logement. La franchise, les plafonds, les exclusions et votre statut de locataire ou de propriétaire doivent guider votre choix.
Ce que couvre l’assurance habitation proposée par VYV Conseil
L’assurance habitation limite les conséquences financières d’événements comme un incendie, un dégât des eaux ou un cambriolage. Pour un locataire, elle répond aussi à une obligation d’assurance envers le propriétaire, au moins pour les risques locatifs. VYV Conseil met en avant des garanties lisibles, une assistance et un service client situé en France.
Les sinistres à examiner en priorité
Une protection habitation ne se juge pas uniquement à son prix mensuel. Examinez les garanties prévues pour les dommages les plus fréquents : dégâts des eaux, incendie, vol ou tentative de cambriolage. La protection juridique peut aussi être utile en cas de litige lié au quotidien.
Selon la formule et les conditions du contrat, l’étendue de la prise en charge, les plafonds d’indemnisation et les exclusions peuvent varier. Ces éléments méritent une lecture attentive avant la signature. Une cotisation basse ne compense pas une couverture insuffisante si la valeur de vos biens ou les caractéristiques de votre logement sont mal prises en compte.
Assistance, serrurerie et relogement : l’utilité dans l’urgence
VYV Conseil met en avant une assistance disponible 24h/24 et 7j/7. Elle peut être utile lorsqu’un événement rend le logement difficilement habitable ou lorsqu’une intervention rapide est nécessaire, par exemple après un problème de serrurerie. Un relogement peut être envisagé lorsque la situation l’exige, selon les dispositions du contrat.
Au moment du devis, demandez quels frais sont pris en charge, dans quelles circonstances et avec quelles limites. Vérifiez aussi les conditions d’intervention de l’assistance et les éventuels plafonds. La disponibilité du service ne suffit pas à connaître le niveau réel de protection.
Tarif VYV assurance habitation : comprendre le prix et la franchise
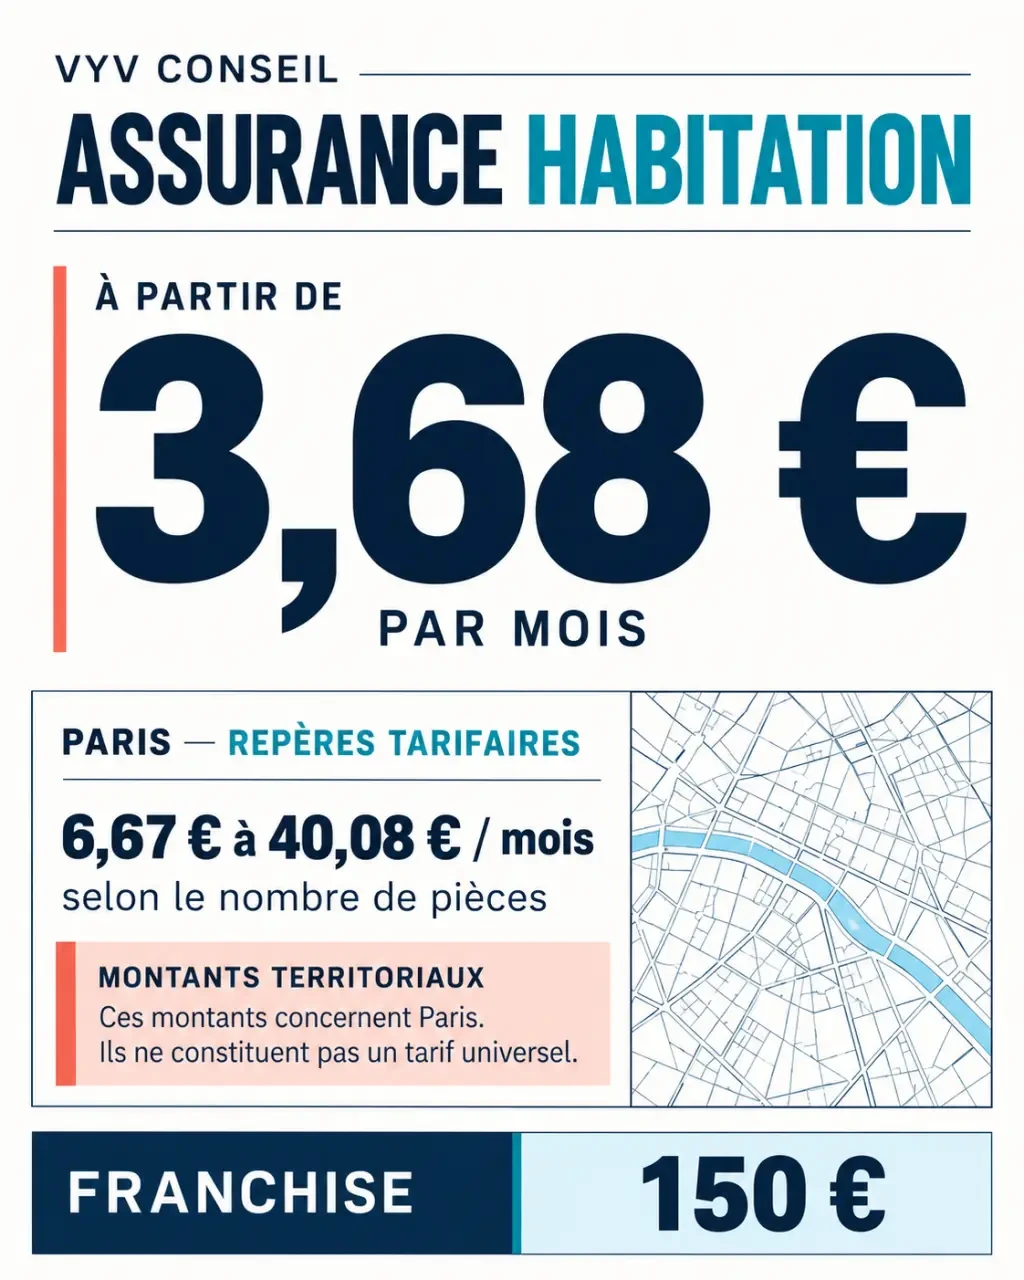
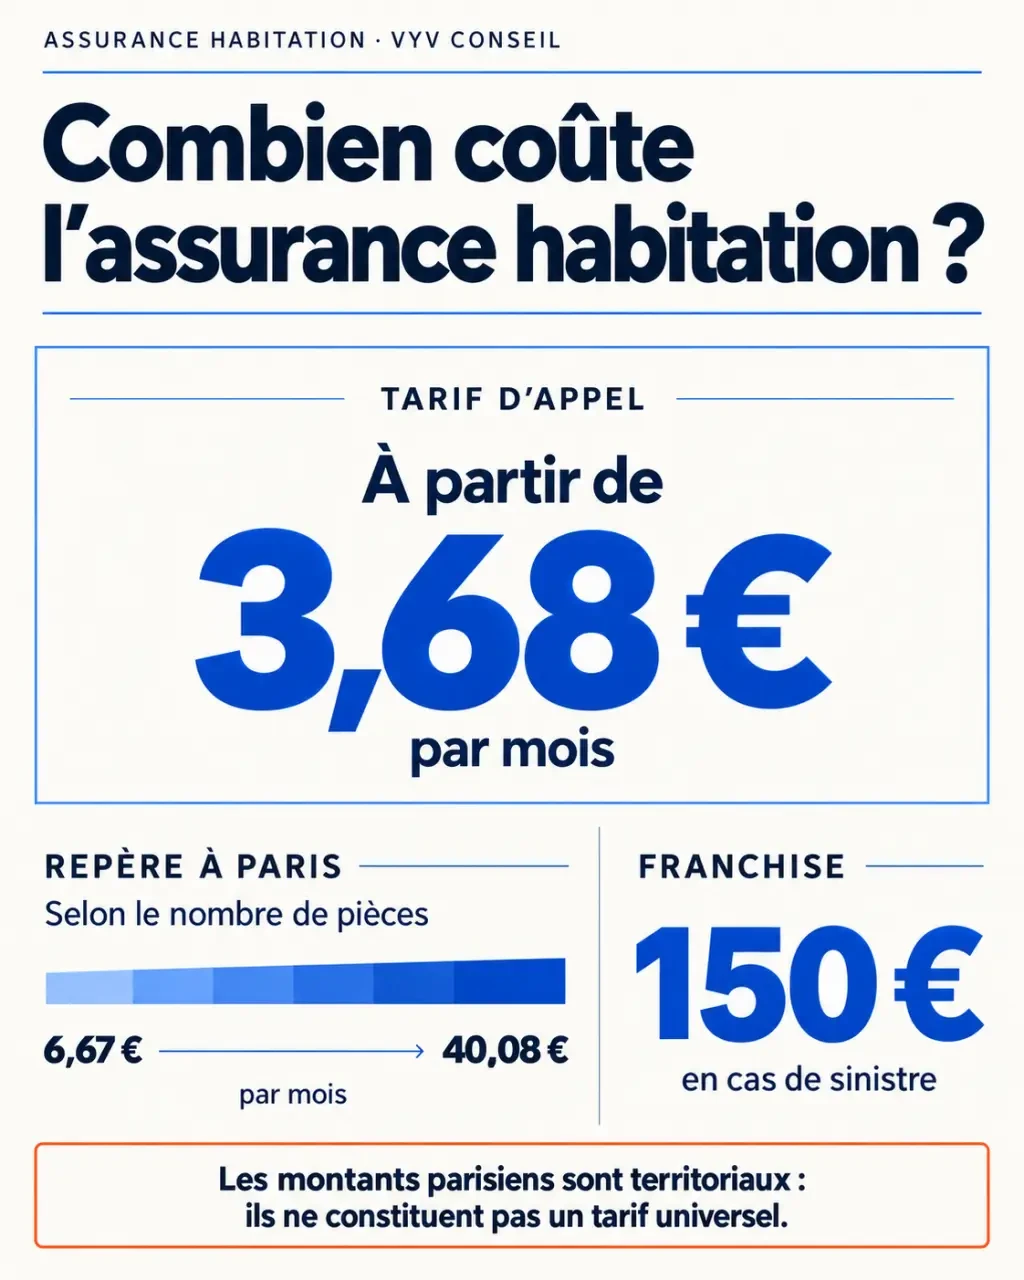
Le prix annoncé ne suffit pas pour comparer deux assurances. Il dépend habituellement de la localisation du logement, de sa surface ou de son nombre de pièces, du statut de l’occupant, de la valeur des biens assurés et des options choisies. VYV Conseil communique sur une offre à partir de 3,68 € par mois, mais ce montant de départ ne correspond pas à tous les logements.
Une tarification qui dépend du logement assuré
Pour l’offre habitation parisienne conçue avec la Ville de Paris, la tarification est notamment présentée selon le nombre de pièces. Des montants allant de 6,67 € à 40,08 € par mois sont affichés selon cette caractéristique. Ces repères concernent une offre territoriale et ne permettent pas de calculer, à eux seuls, le prix applicable à une autre ville ou à un autre profil.
Le devis reste donc l’étape déterminante pour obtenir un montant personnalisé. Il permet de prendre en compte le logement déclaré, son occupation, les biens à assurer et les garanties retenues. Comparez le tarif obtenu avec le niveau de couverture, plutôt qu’avec le seul prix d’appel.
| Point à comparer | Pourquoi c’est important |
|---|---|
| Cotisation mensuelle | Elle doit être mise en regard du niveau réel de protection. |
| Franchise | Elle correspond à la somme pouvant rester à votre charge après un sinistre. |
| Plafonds d’indemnisation | Ils déterminent le montant maximal remboursable selon le sinistre. |
| Exclusions | Elles précisent les situations qui ne donnent pas lieu à une prise en charge. |
La franchise de 150 € : un chiffre à replacer dans son cadre
L’offre parisienne indique une franchise à 150 €. Concrètement, lorsqu’un sinistre indemnisable entraîne des frais, cette somme peut rester à la charge de l’assuré avant l’intervention de l’assureur, selon les modalités prévues au contrat. Connaître ce montant permet d’anticiper le reste à payer après un incident.
Vérifiez toutefois que la franchise s’applique de la même manière à chaque type de sinistre. Certaines garanties peuvent prévoir des conditions particulières ou une franchise spécifique. Le montant affiché doit donc être rapproché des garanties concernées, des plafonds et des exclusions.
Choisir une formule adaptée plutôt qu’un simple prix d’appel
Comparer les assurances habitation revient à évaluer un équilibre entre cotisation, reste à charge potentiel et niveau de protection. Un contrat moins cher peut convenir à un studio peu meublé, mais devenir insuffisant si vos équipements, votre mobilier ou votre responsabilité sont peu couverts. À l’inverse, des garanties inutiles peuvent augmenter la cotisation sans répondre à un besoin réel.
Pour faire un choix cohérent, partez des éléments qui seraient les plus difficiles à remplacer ou à gérer en cas d’incident. Dans un appartement, une fuite provenant d’un voisin, un accès bloqué après une effraction ou l’impossibilité d’habiter temporairement les lieux peuvent compter davantage qu’un équipement isolé.
Cette hiérarchie aide à comparer les garanties d’assistance, de recherche de fuite, de relogement et de responsabilité civile. Elle évite de s’arrêter au seul montant mensuel et permet de vérifier si la formule correspond à l’usage du logement.
- Locataire : contrôlez la couverture des risques locatifs et de votre responsabilité civile.
- Propriétaire occupant : vérifiez la protection du logement, des aménagements et des biens mobiliers.
- Colocation : identifiez les personnes déclarées au contrat et la répartition des responsabilités.
- Logement meublé : estimez avec soin la valeur du mobilier et des appareils à assurer.
Demander un devis et changer d’assureur sans rupture de protection
La souscription passe par un devis. Celui-ci permet de communiquer les informations utiles sur le logement et de connaître les garanties proposées. Préparez l’adresse, le type d’occupation, le nombre de pièces, les équipements particuliers et une estimation réaliste de vos biens.
Des informations exactes facilitent l’adaptation du contrat et l’évaluation de l’indemnisation en cas de sinistre. Une valeur de mobilier sous-estimée peut réduire la protection attendue. À l’inverse, une déclaration trop large peut augmenter inutilement la cotisation. Relisez donc les données saisies avant de valider la proposition.
La résiliation de l’ancien contrat peut être accompagnée
VYV Conseil indique pouvoir prendre en charge la résiliation de l’ancien contrat après la souscription. Cette démarche limite les formalités et réduit le risque de laisser le logement sans assurance. Après un an d’engagement, la loi Hamon permet généralement de résilier une assurance habitation à tout moment. Le nouvel assureur peut effectuer les démarches pour le compte du souscripteur.
Vérifiez néanmoins la date de prise d’effet du nouveau contrat et la date de fin de l’ancien. La continuité des garanties doit être assurée pendant le changement. Conservez les confirmations de souscription, les documents contractuels et les preuves de résiliation.
Les vérifications à faire avant de valider
- Relisez la formule sélectionnée et les garanties effectivement incluses.
- Contrôlez le montant de la cotisation, la périodicité de paiement et la franchise.
- Examinez les plafonds, les délais éventuels et les exclusions de garantie.
- Conservez les documents contractuels ainsi que les preuves de la résiliation de l’ancien contrat.
Pourquoi l’offre locale parisienne mérite une attention particulière
VYV Conseil propose une assurance habitation parisienne en partenariat avec la Ville de Paris, destinée aux locataires parisiens. Son intérêt repose sur un tarif négocié, une présentation par nombre de pièces et une franchise affichée à 150 €. Cette offre ne doit pas être confondue avec une formule automatiquement disponible pour tous les logements ou tous les profils.
L’éligibilité doit être confirmée lors du devis. Le nombre de pièces, le statut de locataire et la localisation du logement peuvent conditionner l’accès à cette offre territoriale. Les tarifs affichés à Paris ne permettent donc pas de déduire le prix applicable à une autre situation.
Pour choisir sereinement, privilégiez la clarté du contrat à une promesse générale. La présence d’un service client en France, l’assistance permanente et la possibilité d’être accompagné pour résilier sont des éléments utiles. Ils prennent leur valeur lorsque les garanties, les limites d’indemnisation et le tarif correspondent précisément à votre logement et à votre situation.
- VYV assurance habitation : un tarif d’appel attractif, mais des garanties à vérifier - 21 octobre 2026
- Optimiser la gestion financière soutient les ventes B2B sans sacrifier la trésorerie - 21 octobre 2026
- Cybersécurité militaire à Paris : quelle voie choisir entre BTS, bachelor et officier cyber ? - 20 octobre 2026
Articles qui pourraient vous intéresser :
 Swisslife mon compte : accès, services en ligne et bonnes pratiques
 Fonctionnaire et auto-entrepreneur : guide pratique pour cumuler sans risque
 Assurance récolte, prairies et aides publiques : ce qu’il faut vérifier avant de signer
 Île-de-France Mutuelle Santé : conditions, remboursements et souscription sans délai de carence