Assurance emprunteur MGEN : garanties, coût et changement à tout moment
L’assurance emprunteur MGEN peut être souscrite lors d’une demande de prêt immobilier ou remplacer l’assurance groupe de la banque. Le prix compte, mais il ne suffit pas à décider. Il faut aussi examiner la couverture en cas de décès, d’invalidité ou d’arrêt de travail, la répartition entre co-emprunteurs et l’équivalence des garanties exigée par la banque. Une comparaison complète permet d’évaluer le coût réel et le niveau de protection.
Ce que protège l’assurance emprunteur MGEN
L’assurance emprunteur sécurise le remboursement d’un crédit lorsqu’un événement grave affecte l’emprunteur. Selon la garantie concernée, l’assureur peut rembourser le capital restant dû ou prendre en charge tout ou partie des mensualités. Le foyer limite ainsi le risque de devoir vendre le logement, tandis que la banque conserve une garantie de remboursement.
| Garantie | Rôle dans un prêt immobilier | Point à vérifier |
|---|---|---|
| Décès | Remboursement du capital restant dû selon la quotité assurée et les conditions du contrat. | Âge de fin de garantie et exclusions prévues. |
| PTIA | La perte totale et irréversible d’autonomie peut entraîner le remboursement du capital restant dû. | Définition contractuelle de la perte d’autonomie. |
| ITT | L’incapacité temporaire totale de travail peut déclencher la prise en charge des échéances. | Franchise, durée d’indemnisation et mode de prise en charge. |
| IPT et IPP | L’invalidité permanente totale ou partielle ouvre une protection selon le taux d’invalidité reconnu. | Seuils d’invalidité et garanties demandées par la banque. |
| Temps partiel thérapeutique | Une reprise partielle peut donner lieu à la prise en charge de la moitié des échéances selon le contrat. | Conditions médicales et durée de prise en charge. |
Affections dorsales et psychiques : lire au-delà de l’intitulé
La couverture annoncée des affections dorsales et psychiques mérite une vérification détaillée, notamment pour les personnes exposées aux troubles musculo-squelettiques, à la dépression ou au burn-out. Cette mention ne suffit pas à connaître l’étendue de la protection. La garantie peut dépendre d’une hospitalisation, d’un acte médical, d’une reconnaissance d’incapacité ou de modalités précises de reprise du travail.
Les exclusions, délais de carence et franchises doivent être comparés avant toute substitution. Une ITT qui couvre une mensualité après une courte franchise n’a pas le même effet sur le budget familial qu’une garantie soumise à plusieurs conditions. Vérifiez aussi si l’indemnisation dépend de la perte réelle de revenus ou si elle est calculée de manière forfaitaire. Ce point peut modifier l’intérêt de la couverture pour un fonctionnaire, un soignant libéral ou un salarié.
Éligibilité, santé et quotité : les vérifications avant un devis
Une assurance emprunteur MGEN s’étudie selon le projet, le montant assuré, l’âge, l’activité professionnelle et l’état de santé. L’accès peut aussi dépendre du statut d’adhérent et de la situation du co-emprunteur. Il est donc préférable de demander une étude personnalisée plutôt que de déduire son éligibilité d’un seul exemple comparable.
La quotité protège le couple autant que le prêt
La quotité correspond au pourcentage du capital couvert pour chaque emprunteur. Le total doit atteindre au minimum 100 % du capital emprunté. Pour un couple, une répartition de 50 % / 50 % couvre l’intégralité du prêt si un seul emprunteur décède ou devient invalide dans les conditions prévues. Une couverture de 100 % / 100 % apporte une protection plus forte : si l’un des deux subit un sinistre garanti, la totalité du capital peut être prise en charge selon le contrat.
Le choix ne dépend pas uniquement des revenus actuels. Prenez en compte la capacité du conjoint à assumer seul les échéances, la présence d’enfants, les charges fixes et la stabilité professionnelle. Une quotité plus élevée augmente généralement la cotisation, mais elle peut éviter qu’un survivant conserve une dette trop lourde.
Questionnaire de santé et droit à l’oubli
Le questionnaire de santé n’est pas obligatoire lorsque la part assurée est inférieure à 200 000 € par personne, soit jusqu’à 400 000 € pour un couple, et que le remboursement du prêt intervient avant 60 ans. Pour les antécédents concernés, le droit à l’oubli peut s’appliquer 5 ans après la fin du protocole thérapeutique.
Ces règles légales ne remplacent pas l’examen des autres conditions de souscription. Les montants, la durée du prêt et le profil de l’emprunteur peuvent modifier les démarches à effectuer. Le contrat peut également prévoir des conditions particulières concernant les garanties, les exclusions ou les modalités d’indemnisation.
Prix de l’assurance MGEN : comparer le coût utile, pas seulement la cotisation
Il n’existe pas de tarif unique pour une assurance de prêt immobilier. La cotisation dépend notamment du capital emprunté, de la durée, de l’âge, de la profession, du tabagisme, de la quotité et des garanties retenues. Une mensualité plus basse n’est intéressante que si les garanties exigées par la banque sont conservées et si les conditions de prise en charge correspondent réellement à votre situation.
La comparaison doit porter sur le coût total de l’assurance pendant toute la durée du prêt, et non sur la seule mensualité de départ. Demandez le tableau d’amortissement, la fiche standardisée d’information de la banque et le détail des garanties de l’offre envisagée. MGEN évoque une économie potentielle pouvant atteindre 12 000 €, mais ce montant ne peut pas être généralisé. L’écart dépend du profil et du contrat bancaire initial.
- Comparez le montant total payé jusqu’à la dernière échéance.
- Vérifiez les franchises en ITT et les limitations liées à votre profession.
- Contrôlez la couverture des affections dorsales et psychiques.
- Analysez la quotité de chaque emprunteur, plutôt que le seul tarif global du foyer.
- Identifiez les éventuelles surprimes ou exclusions avant de signer.
Changer d’assurance avec la loi Lemoine : le parcours concret
La loi Lemoine permet de résilier une assurance emprunteur à tout moment. Les nouveaux prêts sont concernés depuis le 1er juin 2022 et les crédits déjà en cours depuis le 1er septembre 2022. Cette liberté ne dispense pas de respecter l’équivalence des garanties exigée par la banque.
- Récupérez la fiche standardisée d’information remise par la banque. Elle recense les garanties minimales exigées.
- Demandez une proposition adaptée au prêt, au capital restant dû et à la quotité souhaitée.
- Comparez les critères retenus. Le CCSF a défini jusqu’à 18 critères d’équivalence, parmi lesquels les banques en sélectionnent généralement 11.
- Transmettez l’attestation du nouveau contrat à la banque avec les documents nécessaires à la substitution.
- Attendez sa décision. Elle dispose de 10 jours ouvrés pour répondre. En cas d’accord, elle émet un avenant au contrat de prêt.
La banque ne peut pas refuser la substitution si le nouveau contrat présente le niveau d’équivalence requis. Un refus doit être motivé. Un refus non motivé peut entraîner une amende maximale de 3 000 € pour une personne physique. Le taux du crédit ne change pas du fait de l’assurance : seule la couverture emprunteur est remplacée.
Pour éviter toute interruption, vérifiez la date de prise d’effet du nouveau contrat et la fin de l’ancien. L’accompagnement administratif peut aider à transmettre l’attestation, suivre la demande et relancer la banque si nécessaire.
Ne pas confondre assurance emprunteur et Caution Acquisition MGEN
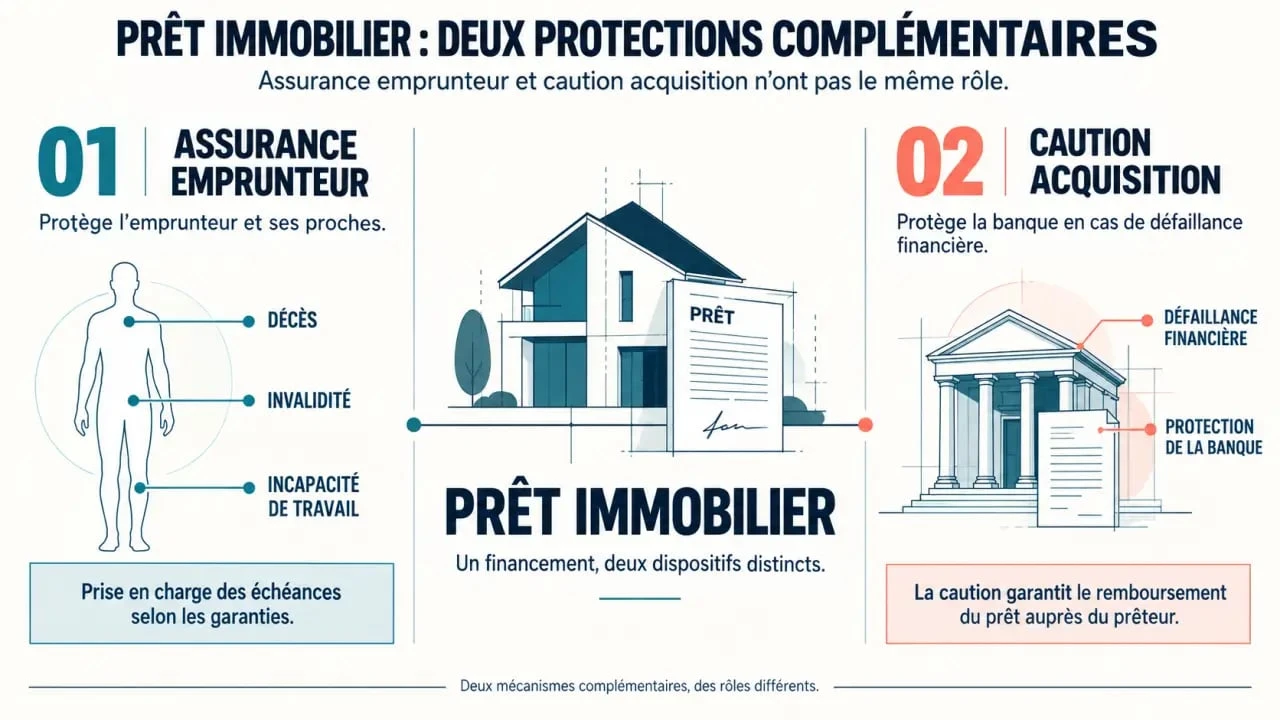
L’assurance emprunteur et la caution ne couvrent pas le même risque. L’assurance intervient face aux conséquences d’un décès, d’une invalidité ou d’une incapacité garanties. La Caution Acquisition protège la banque contre une défaillance financière de l’emprunteur. Les deux dispositifs peuvent donc se compléter dans un financement immobilier.
La Caution Acquisition MGEN est associée à la Caisse d’Épargne et peut couvrir, sous conditions, plusieurs opérations : résidence principale, résidence secondaire ou projet de retraite, logement destiné à un enfant étudiant à charge, terrain à construire ou travaux. Le plafond annoncé atteint 1 000 000 €. L’adhésion est indiquée pour les personnes de moins de 70 ans et le coût global annoncé s’élève à 0,59 % du montant total du prêt.
La compatibilité avec un PTZ ou un PAS, comme l’acceptation par la banque concernée, doit être confirmée avant le dépôt du dossier. La caution ne remplace pas l’assurance emprunteur : elle répond à un autre risque et ne couvre pas les événements liés à la santé de la même manière.
Pour avancer, réunissez l’offre de prêt, le tableau d’amortissement, la fiche standardisée d’information et la répartition de quotité souhaitée. Un conseiller pourra vérifier l’éligibilité, établir une simulation cohérente et organiser la transmission des documents à la banque. Les retours disponibles mentionnent la clarté des informations et l’écoute des conseillers, tout en invitant à anticiper les délais de traitement et la joignabilité du service client.
- Assurance emprunteur MGEN : garanties, coût et changement à tout moment - 16 septembre 2026
- Logiciel de comptabilité pour indépendants et TPE : 4 solutions pour automatiser votre gestion et sécuriser vos déclarations - 15 septembre 2026
- Formation civique OFII : 4 jours obligatoires, même avec les ressources en ligne - 14 septembre 2026