Crédit à la consommation Cofidis : trois solutions et un coût à vérifier avant de signer
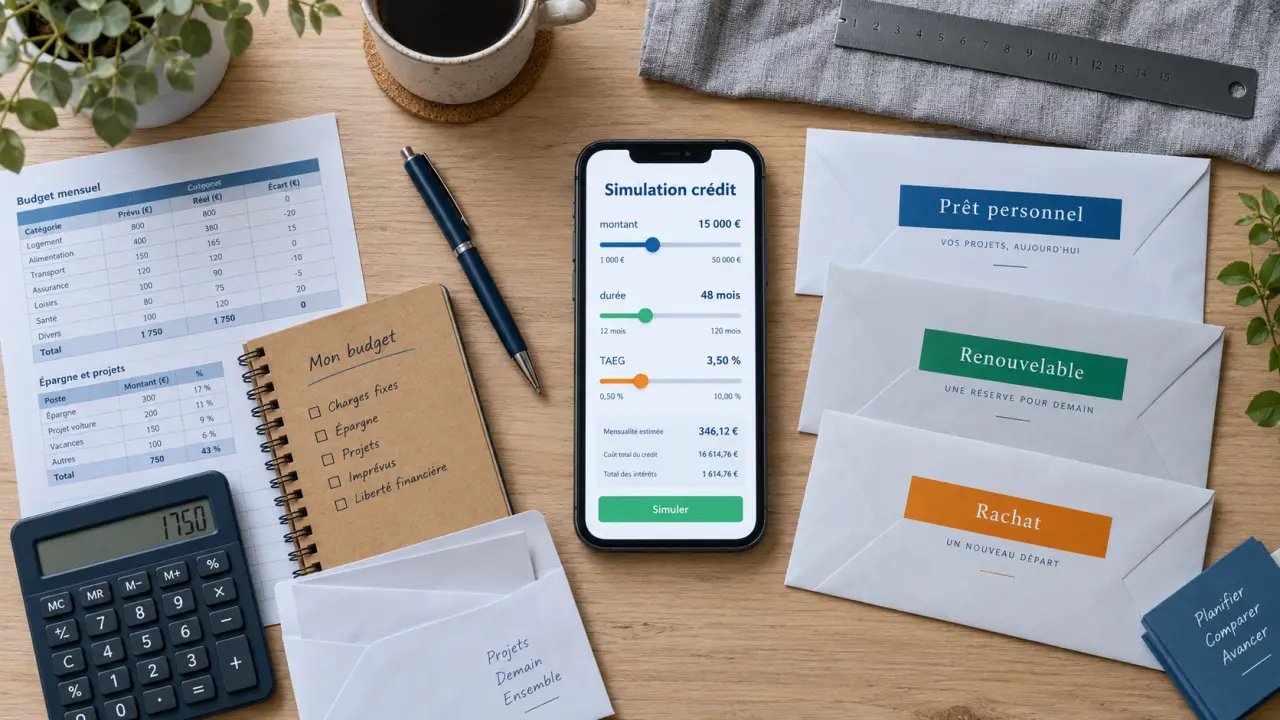
Le crédit à la consommation Cofidis peut financer des travaux, un véhicule, un équipement ou une dépense imprévue. Prêt personnel, crédit renouvelable et rachat de crédits répondent toutefois à des besoins différents. Avant de demander un financement, comparez le montant, la durée, le TAEG et l’effet de la mensualité sur votre budget.
Trois solutions selon le projet et la stabilité du besoin
Le choix ne dépend pas uniquement de la somme souhaitée. Il tient aussi à la précision du projet, à la fréquence des dépenses et à la visibilité recherchée sur les remboursements. Le crédit à la consommation couvre légalement les emprunts de 200 € à 75 000 €, hors crédit immobilier.
Calculer une mensualité de crédit
Estimez vos échéances à partir du capital, de la durée, du taux nominal et du coût mensuel éventuel de l’assurance.
Résultats estimatifs
Le coût des intérêts correspond au total des mensualités hors assurance moins le capital emprunté, selon la formule utilisée et sans tenir compte d’éventuels arrondis appliqués par un prêteur.
| Solution | Usage adapté | Repères annoncés | Fonctionnement |
|---|---|---|---|
| Prêt personnel | Projet défini ou besoin ponctuel de trésorerie | De 500 € à 35 000 € ; de 6 à 84 mois mentionnés | Taux fixe et mensualités connues à la souscription |
| Crédit renouvelable | Petites dépenses répétées ou imprévus | De 500 € à 6 000 € | Réserve d’argent reconstituée au fil des remboursements |
| Rachat de crédits | Regroupement de plusieurs échéances existantes | De 3 000 € à 80 000 €, jusqu’à 144 mois | Une mensualité unique remplace plusieurs remboursements |
Le prêt personnel pour connaître son échéancier dès le départ
Le prêt personnel Cofidis est un crédit non affecté. Les fonds ne sont donc pas liés à l’achat précis d’un bien, contrairement à un crédit affecté. Cette formule peut financer des travaux, un véhicule, un mariage, un voyage ou un équipement. Avec un taux fixe, le calendrier de remboursement est lisible : le montant emprunté, la durée, le nombre de mensualités et le coût total apparaissent dans l’offre de contrat.
Le crédit renouvelable pour une réserve à utiliser avec prudence
Le crédit renouvelable Accessio met à disposition une réserve. Seules les sommes utilisées génèrent des intérêts. Après chaque remboursement, la part remboursée redevient disponible. Cette souplesse peut convenir à un besoin ponctuel, mais le taux est révisable et le coût doit être surveillé si la réserve reste utilisée dans le temps. Pour une dépense unique et planifiée, le prêt personnel est généralement plus simple à comparer.
La simulation pour comparer mensualité et coût total
Une simulation de crédit Cofidis permet de modifier le montant et la durée avant toute décision. Elle fournit une première estimation, mais ne vaut pas acceptation définitive. Faites varier un seul paramètre à la fois pour comprendre ce qui modifie réellement le remboursement.
Ne regardez pas uniquement la mensualité
Une durée plus longue peut réduire la mensualité, tout en augmentant le montant total dû. Le chiffre central à comparer est le TAEG, ou taux annuel effectif global. Il exprime le coût du crédit selon les éléments intégrés dans l’offre. Regardez aussi la durée, le total des échéances et, si vous souscrivez une assurance, son coût séparé.
- Retenez le montant strictement nécessaire plutôt qu’une marge de confort coûteuse.
- Testez une mensualité compatible avec les dépenses fixes, l’épargne et les imprévus.
- Comparez des offres portant sur le même montant et la même durée.
- Relisez le montant total dû avant de valider le formulaire.
Un budget relie les prélèvements fixes aux dépenses variables entre deux dates de paie. Avant de choisir une échéance, placez-la sur votre calendrier bancaire et observez le solde restant après le logement, l’énergie, les assurances, l’alimentation et les transports. Cette vérification concrète évite de retenir une mensualité supportable sur le papier, mais difficile à assumer au quotidien.
De la demande en ligne au versement, les étapes à distinguer
Le parcours digital facilite la demande, mais chaque étape a une portée différente. Une réponse de principe annoncée autour de 10 minutes reste une indication initiale fondée sur les informations déclarées. Elle ne remplace ni l’étude du dossier ni l’accord définitif du prêteur.
- Renseignez le projet, le montant souhaité, la durée et votre situation dans le formulaire.
- Examinez la simulation, le TAEG, les échéances et l’assurance éventuellement proposée.
- Transmettez les justificatifs demandés pour l’étude de solvabilité.
- Recevez et lisez l’offre de contrat de prêt avant toute signature. Celle-ci peut être électronique sous certaines conditions.
- Après l’acceptation définitive, les fonds sont versés par virement selon les modalités prévues au contrat.
Les pièces utiles à l’étude du dossier
Cofidis étudie la capacité de remboursement et la situation financière de l’emprunteur. Les documents demandés peuvent varier selon le dossier. Il est toutefois utile de préparer une pièce d’identité, un justificatif de domicile, des justificatifs de revenus, un avis d’imposition et un RIB.
Des revenus irréguliers ou des charges déjà élevées ne donnent pas automatiquement lieu à la même analyse qu’une situation salariée stable. L’étude porte sur la cohérence globale du budget et sur les informations communiquées dans le dossier.
Si le crédit est accepté et signé, un délai de rétractation de 14 jours calendaires s’applique après la signature. Sur demande expresse, le versement peut intervenir sous 8 jours minimum, selon les modalités indiquées. Il faut donc distinguer la disponibilité théorique des fonds, la validation du dossier et le délai légal de protection.
Assurance, remboursement et comparaison avant la signature
L’assurance emprunteur est facultative dans les offres décrites. Selon les garanties choisies, elle peut couvrir le décès, l’invalidité, l’incapacité ou la perte d’emploi. Elle augmente néanmoins le coût global. Dans l’exemple fourni, le TAEA atteint 9,94 %, avec 20,10 € au premier mois et 419,70 € sur la durée. Le coût du crédit et celui de la couverture doivent donc être lus séparément.
Prévoir la vie du crédit après le déblocage
Le remboursement s’effectue généralement par prélèvement automatique. Avant de souscrire, vérifiez les conditions applicables au remboursement anticipé, au report d’échéance ou à l’ajustement de la mensualité. Lorsque le contrat prévoit ces possibilités, elles ne changent pas le fait qu’un allongement de la durée peut renchérir le financement.
En cas de difficulté, contactez rapidement le prêteur plutôt que de laisser un incident de paiement s’installer. Une modification de mensualité ou un report dépend des conditions prévues dans le contrat. Il est donc préférable de les examiner avant la signature, lorsque le budget permet encore d’anticiper.
Comparer sur des bases identiques
Pour comparer Cofidis avec d’autres organismes, ne vous arrêtez ni à une mensualité mise en avant ni à une réponse rapide. Demandez le même montant, la même durée et un niveau d’assurance comparable. Confrontez ensuite le TAEG, le montant total dû, les conditions de souplesse et les justificatifs demandés.
Le rachat de crédits peut alléger une mensualité en étalant la dette, sans réduire nécessairement son coût total. Une simulation menée avec plusieurs durées permet de mesurer cet effet. Enfin, l’offre contractuelle doit être lue dans son ensemble avant l’engagement : montant financé, échéances, coût du crédit, assurance éventuelle, modalités de remboursement et délai de rétractation.
- Crédit à la consommation Cofidis : trois solutions et un coût à vérifier avant de signer - 3 octobre 2026
- Trésorerie, impayés, fraude : les risques financiers qui fragilisent vraiment les PME - 2 octobre 2026
- Cours d’intelligence artificielle en PDF gratuit : vérifiez le niveau avant de télécharger - 2 octobre 2026
Articles qui pourraient vous intéresser :
 Placement à 10 % par an : comment viser ce rendement sans mettre en péril votre capital
 Combien rapporte une assurance vie ? Rendements réels, frais et 3 scénarios de gains
 Produits structurés : comment fonctionnent ces placements sur mesure ?
 PEP assurance vie : fiscalité, transfert sans erreur et plafond de 92 000 euros