Le prêt immobilier des fonctionnaires repose sur un bon montage, pas sur le seul statut
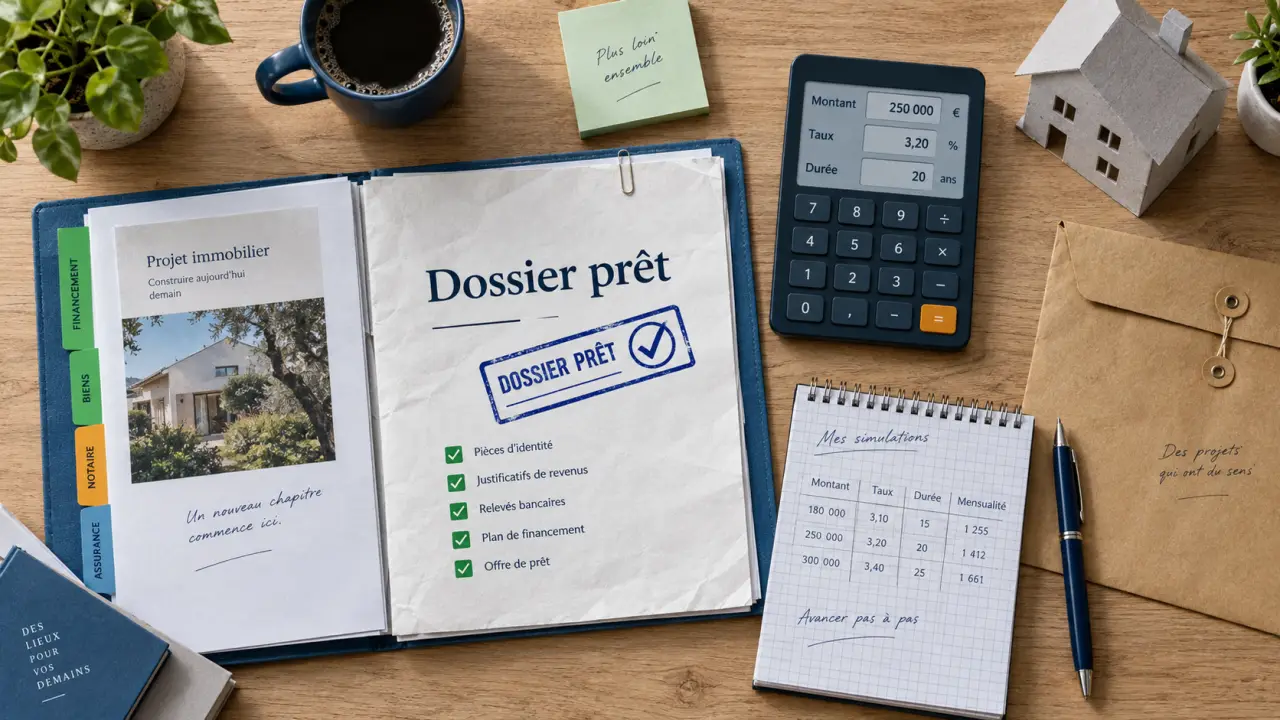
Un prêt immobilier pour fonctionnaire repose d’abord sur les mêmes critères qu’un crédit accordé à tout emprunteur : revenus, charges, apport, projet et coût total du financement. Le statut d’agent public peut rassurer certains établissements grâce à la stabilité des revenus et donner accès à des interlocuteurs ou à des garanties spécialisés. Il ne dispense toutefois ni de comparer les offres ni de construire un plan de financement cohérent.
Commencer par le prêt principal, puis ajouter les aides adaptées
Pour acheter une résidence principale, construire ou financer un logement avec travaux, le crédit immobilier classique reste généralement la base du financement. Il peut être à taux fixe ou révisable et s’étaler, en règle générale, jusqu’à 25 ans, sauf exception. La banque étudie la capacité de remboursement, l’apport, la régularité des revenus et le reste à vivre du foyer. Le statut de fonctionnaire titulaire est souvent bien perçu, mais un agent contractuel peut aussi emprunter si son parcours professionnel et ses ressources sont suffisamment solides.
Le prêt fonctionnaire : un complément, pas un crédit principal
Le prêt fonctionnaire désigne un prêt complémentaire, souvent proposé sous conditions par certains organismes liés à la fonction publique ou à une mutuelle. Son montant reste limité, de l’ordre de quelques milliers d’euros. Il peut compléter l’apport ou le prêt bancaire principal, mais ne finance habituellement pas seul un achat immobilier. Son intérêt dépend du taux proposé, de sa durée, des frais éventuels et de sa compatibilité avec les autres lignes de crédit.
PTZ, PAS, prêt conventionné et épargne logement
Le prêt à taux zéro (PTZ) peut compléter l’achat d’une résidence principale pour les ménages qui respectent les conditions de revenus, de localisation et de nature du bien. Il ne comporte pas d’intérêts ni de frais de dossier selon les conditions du dispositif. Il doit toutefois être associé à un ou plusieurs prêts complémentaires d’une durée supérieure à 2 ans. Une vérification auprès de l’ANIL ou d’un conseiller permet d’éviter de bâtir un budget sur une aide qui n’est pas encore acquise.
Le prêt d’accession sociale (PAS) s’adresse aux ménages dont les revenus restent sous certains plafonds. Le prêt conventionné peut aussi financer certains projets immobiliers sans condition de ressources, selon les règles applicables. Enfin, un prêt épargne logement peut être envisagé si l’épargnant détient un PEL ou un CEL répondant aux conditions requises. Le PEL implique une détention minimale de 4 ans, ou de 3 ans dans certains cas, et peut ouvrir droit à un prêt allant jusqu’à 92 000 € sur 2 à 15 ans. Pour un CEL, la durée minimale est de 18 mois. Le prêt peut atteindre 23 000 € et se rembourse également sur 2 à 15 ans.
| Solution | Rôle dans le projet | Points d’attention |
|---|---|---|
| Crédit immobilier classique | Finance l’essentiel de l’achat, des travaux ou de la construction | Comparer durée, taux débiteur, assurance, garantie et TAEG |
| Prêt fonctionnaire | Complète un financement principal | Montant limité et conditions propres à chaque organisme |
| PTZ | Renforce le plan de financement d’une résidence principale éligible | Revenus, zone, type de bien et obligation de prêt complémentaire |
| PAS ou prêt conventionné | Solution encadrée pour certains profils et projets | Vérifier les conditions d’accès et les frais |
| PEL ou CEL | Mobilise les droits acquis via l’épargne logement | Dépend de la date d’ouverture et des droits effectivement acquis |
Ce que le statut d’agent public change réellement
La sécurité de l’emploi peut améliorer la perception du risque par la banque, en particulier pour un fonctionnaire titulaire. Cela peut faciliter l’étude du dossier, mais ne donne ni droit automatique à un taux préférentiel ni garantie d’acceptation. Les revenus du foyer, les crédits en cours, la gestion des comptes, l’apport et le prix du bien restent déterminants. Les agents territoriaux, hospitaliers, enseignants, policiers, militaires ou contractuels n’accèdent pas nécessairement aux mêmes offres : les conditions varient selon l’établissement et l’organisme partenaire.
La caution mutuelle peut peser autant que le taux
Le coût d’un financement immobilier ne se limite pas au capital emprunté. L’assurance, la garantie, les frais de dossier et les frais de notaire entrent aussi dans le budget. Une offre avec un taux légèrement plus élevé peut parfois être mieux adaptée si la caution mutualiste coûte moins cher qu’une hypothèque et évite, lors de la revente, les frais de mainlevée. Comparer uniquement la mensualité donne donc une vision incomplète du financement.
Des mutuelles ou organismes spécialisés peuvent proposer un cautionnement adapté aux agents publics. Cette garantie peut remplacer une hypothèque dans certains dossiers, sous réserve d’acceptation. Elle n’est pas automatiquement moins chère. Il faut demander le coût précis, les modalités d’une éventuelle restitution et les conditions d’adhésion avant de la retenir.
L’assurance emprunteur reste négociable
L’assurance protège le remboursement du prêt en cas de décès, d’invalidité ou d’incapacité, selon les garanties souscrites. La banque peut proposer son contrat groupe, mais l’emprunteur peut envisager une délégation d’assurance si le nouveau contrat présente un niveau de garanties équivalent. L’âge, la profession, l’état de santé et la quotité assurée influencent fortement le tarif. Une comparaison sérieuse intègre donc le coût de l’assurance dans le TAEG, et pas seulement le taux nominal du crédit.
À qui demander un financement quand on travaille dans la fonction publique ?
Une banque généraliste constitue un premier point de comparaison, notamment lorsque les revenus, l’apport et le projet sont simples à présenter. Il est utile de solliciter plusieurs établissements plutôt que de retenir la première proposition. Les offres peuvent différer sur le taux, la durée, l’assurance, les frais de dossier et le type de garantie exigé.
Les agents publics peuvent aussi se renseigner auprès d’organismes qui connaissent leur environnement professionnel, comme le CSF, la CASDEN Banque Populaire ou la Banque Française Mutualiste, selon leur profil et les partenariats accessibles. Une mutuelle professionnelle peut également informer sur les cautions ou les prêts complémentaires. Un courtier peut enfin mettre plusieurs banques en concurrence. Son intervention doit être évaluée en tenant compte de ses honoraires et de l’étendue réelle de sa recherche.
Action Logement, lorsqu’il est accessible à la situation professionnelle concernée, ainsi que les dispositifs d’accession sociale, le Bail Réel Solidaire ou certains programmes de logements neufs peuvent compléter la réflexion. Ces solutions ne remplacent pas systématiquement le crédit bancaire. Elles peuvent modifier le prix d’achat, le foncier ou le montage global. Pour un investissement locatif, les aides destinées à la résidence principale sont généralement moins pertinentes. Il faut alors examiner les loyers attendus, les charges, la fiscalité et le risque de vacance.
Préparer un dossier qui inspire confiance avant le compromis
Avant de formuler une offre d’achat, commencez par chiffrer un budget réaliste. Additionnez le prix du bien, les frais de notaire, les éventuels travaux, le coût de la garantie, les frais de dossier et l’assurance. L’apport personnel ne sert pas uniquement à réduire le capital emprunté. Il peut couvrir les frais annexes et montrer une capacité d’épargne régulière. Une simulation de capacité d’emprunt aide à fixer une enveloppe, sans remplacer l’analyse finale de la banque.
Les documents à réunir
Un dossier clair accélère l’étude et limite les demandes complémentaires. Préparez notamment les éléments suivants :
- les 3 derniers bulletins de salaire et les justificatifs de primes régulières ;
- les 2 derniers avis d’imposition ;
- les relevés de comptes récents et les tableaux d’amortissement des crédits en cours ;
- un justificatif d’identité, de domicile et de situation familiale ;
- les preuves d’apport, qu’il s’agisse d’épargne, d’une donation ou de la vente d’un bien ;
- le compromis ou, à défaut, les informations précises sur le bien, les travaux et le calendrier du projet.
Comparer le coût global et sécuriser le calendrier
Demandez plusieurs simulations comparables, sur une même durée et avec une même quotité d’assurance. Le TAEG est l’indicateur central, car il rassemble le taux du crédit et une partie des frais obligatoires liés à l’emprunt. Vérifiez aussi les conditions de remboursement anticipé, de modulation des échéances et de transfert éventuel du prêt. Après réception de l’offre de prêt, un délai de réflexion de 10 jours s’applique avant son acceptation.
Une attestation de financement ou de capacité d’emprunt peut rassurer un vendeur ou une agence avant la signature du compromis. Elle ne vaut toutefois pas accord définitif. Seule l’analyse complète du dossier, du bien et des garanties permet à l’organisme prêteur de rendre sa décision. En préparant tôt les justificatifs, en vérifiant les aides disponibles et en comparant le coût total plutôt que le seul taux affiché, un fonctionnaire peut faire de la stabilité de son emploi un atout parmi d’autres dans la négociation.
- Le prêt immobilier des fonctionnaires repose sur un bon montage, pas sur le seul statut - 13 octobre 2026
- L’épargne retraite complète la pension, le PER structure votre effort dans le temps - 12 octobre 2026
- Île-de-France Mutuelle Santé : conditions, remboursements et souscription sans délai de carence - 11 octobre 2026
Articles qui pourraient vous intéresser :
 PEL ou assurance vie : quel placement choisir pour vos objectifs financiers ?
 Simulation de rente mensuelle : quel capital pour générer 1000 € par mois ?
 Saisie sur compte bancaire : procédures, délais et recours pour réagir efficacement
 Assurance individuelle accident : le seuil d’incapacité qui conditionne l’indemnisation