Refus de prêt immobilier : 5 leviers pour transformer votre dossier en 2026
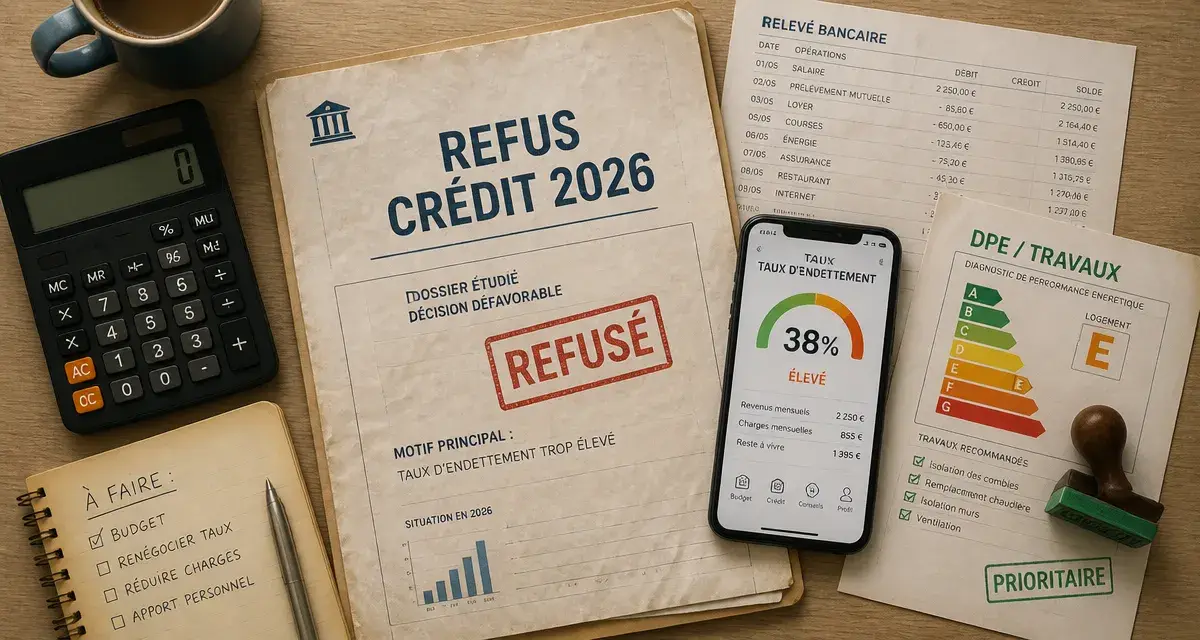
Recevoir un avis défavorable pour un projet immobilier est une épreuve frustrante, souvent vécue comme une impasse. Pourtant, en 2026, un refus n’est pas une fin en soi, mais un diagnostic qu’il convient de décoder. La majorité des dossiers rejetés ne souffrent pas d’une insolvabilité de l’emprunteur, mais d’un désalignement avec les exigences prudentielles des établissements prêteurs. Comprendre les mécanismes de blocage permet de reprendre le contrôle et d’ajuster votre stratégie pour une seconde présentation réussie.
Pourquoi votre demande de crédit est-elle refusée en 2026 ?
Les banques françaises opèrent sous un cadre strict dicté par le Haut Conseil de Stabilité Financière (HCSF). Le moteur principal d’un refus est souvent le non-respect du plafond de 35 % de taux d’endettement, assurance comprise. Cependant, ce chiffre n’est que la partie émergée de l’iceberg.
Au-delà du taux d’effort, les banques scrutent le reste à vivre et la stabilité de vos revenus sur les douze derniers mois. Un historique bancaire marqué par des découverts récurrents, même de faible montant, fragilise la perception de votre sérieux financier. De même, l’incohérence entre le montant emprunté, la durée du prêt et l’apport personnel constitue un signal d’alerte. Si votre apport couvre moins de 10 % du montant total, la banque perçoit un risque accru, surtout dans un contexte où les établissements privilégient les dossiers présentant une épargne résiduelle après l’achat.
Le rôle de l’assurance emprunteur et du taux d’usure
L’assurance emprunteur est un levier de blocage majeur. En intégrant son coût dans le TAEG (Taux Annuel Effectif Global), la banque vérifie si ce dernier dépasse le taux d’usure fixé par la Banque de France. Si le TAEG frôle ou dépasse ce seuil réglementaire, le prêt devient légalement impossible à octroyer, peu importe la qualité de votre profil.
La loi Lemoine offre une opportunité réelle : la possibilité de choisir librement son assurance de prêt. Opter pour une délégation d’assurance plutôt que pour le contrat groupe de la banque permet de réduire le coût total du crédit. Une baisse de quelques points de base sur le TAEG suffit parfois à faire repasser votre dossier sous la barre du taux d’usure, débloquant ainsi une situation compromise.
Quand le DPE devient un critère de solvabilité
La transition énergétique a modifié les pratiques bancaires. Désormais, la performance énergétique de votre futur logement, évaluée par le DPE, influence la décision de prêt. Une « passoire thermique » est jugée risquée par la banque, qui craint une dépréciation de la valeur verte du bien à moyen terme.
L’analyse de l’emprunt intègre désormais une dimension de risque patrimonial. Pour pallier ce blocage, incluez dans votre dossier les devis de travaux de rénovation énergétique prévus. Présenter un plan de travaux chiffré transforme un point de blocage en un projet d’investissement valorisé, rassurant le prêteur sur la pérennité de son collatéral immobilier.
Stratégies correctrices : comment rebondir après un refus
Face à un refus, demandez une explication factuelle à votre conseiller. Une fois le motif identifié, plusieurs leviers permettent d’assainir votre dossier avant de solliciter un nouvel établissement.
Le regroupement de crédits, si vous portez d’autres dettes comme des prêts conso ou auto, permet de réduire mécaniquement votre taux d’endettement et de libérer de la capacité d’emprunt. Une augmentation, même modeste, de votre apport personnel modifie également le scoring de votre dossier. Enfin, l’allongement de la durée du prêt, en passant par exemple de 20 à 25 ans, diminue votre mensualité et vous fait repasser sous la barre des 35 % d’endettement.
Conservez une « épargne de précaution » visible sur vos comptes. Les banques accordent une valeur importante à la liquidité disponible après l’opération immobilière, car elle constitue une garantie de sécurité en cas d’aléa de la vie. En démontrant que votre projet ne vous met pas en situation de vulnérabilité financière, vous renforcez la confiance du banquier, ce qui peut faire pencher la balance lors d’un passage en commission de crédit.
Préparer son second passage en banque
Ne vous précipitez pas pour redéposer un dossier immédiatement après un refus. Un délai de trois à six mois est souvent nécessaire pour assainir vos relevés bancaires et démontrer une gestion irréprochable. Profitez de ce laps de temps pour constituer un dossier de présentation complet, incluant vos trois derniers mois de relevés, vos avis d’imposition et une note d’intention claire sur votre projet.
L’accompagnement par un courtier peut être déterminant dans cette phase de rebond. Expert des critères de chaque banque, il saura orienter votre dossier vers l’établissement dont la politique de risque est la plus compatible avec votre profil actuel. Il ne s’agit pas de masquer vos faiblesses, mais de présenter votre situation sous un angle qui valorise votre capacité de rebond et votre sérieux, transformant ainsi un refus ponctuel en une opportunité de financement concrétisée.
- Refus de prêt immobilier : 5 leviers pour transformer votre dossier en 2026 - 20 septembre 2026
- Formation en ligne bureautique : 3 leviers pour booster votre productivité et maîtriser vos outils - 19 septembre 2026
- Une formation SketchUp en ligne doit mener à un projet 3D propre et exploitable - 18 septembre 2026
Articles qui pourraient vous intéresser :
 Quelle retraite avec un salaire de 2 500 euros net : calculs, exemples et pistes d’optimisation
 Dividendes CAC 40 : rendement élevé, piège à valeur ou opportunité réelle ?

Placement pour senior : comment sécuriser son capital et optimiser sa transmission ?
 Logiciel de comptabilité pour indépendants et TPE : 4 solutions pour automatiser votre gestion et sécuriser vos déclarations