SP Santé et mutuelle : carte, tiers payant et remboursements
SP Santé n’est pas une mutuelle. C’est un réseau de tiers payant utilisé par des complémentaires santé pour vous éviter d’avancer tout ou partie de certains frais. Votre mutuelle fixe les garanties et la cotisation ; SP Santé facilite les échanges avec les professionnels qui acceptent ce dispositif.
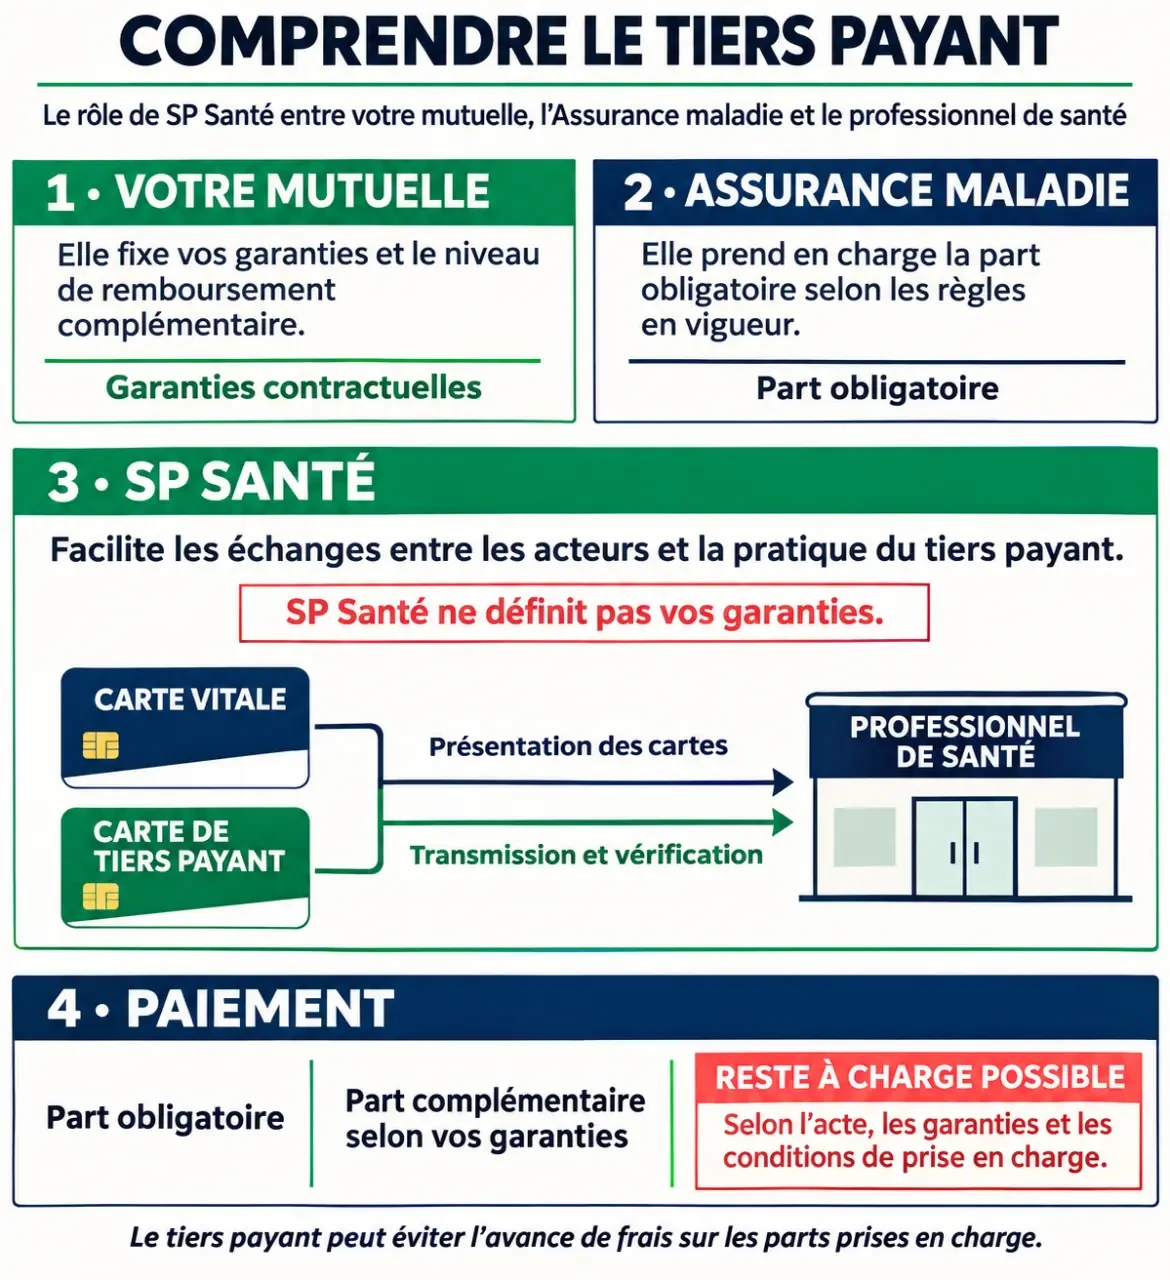
Si le nom SP Santé figure sur votre carte de tiers payant, présentez-la avec votre carte Vitale au professionnel de santé. La dispense d’avance dépend notamment de vos droits, de votre contrat et de l’acceptation du tiers payant par le professionnel. Elle ne signifie pas que tous les frais sont remboursés.
SP Santé et mutuelle : qui fait quoi ?
Une complémentaire santé prend en charge certaines dépenses en plus de l’Assurance maladie. Elle définit les garanties, leurs limites et le montant de votre cotisation. SP Santé intervient sur un autre plan : il permet l’application du tiers payant entre une complémentaire partenaire et un professionnel conventionné.
| Question | Mutuelle ou assureur | SP Santé |
|---|---|---|
| Quel est son rôle ? | Proposer une couverture complémentaire | Faciliter le tiers payant |
| Qui fixe les garanties ? | La complémentaire, dans votre contrat | Le réseau ne fixe pas vos garanties |
| Qui reçoit la cotisation ? | Votre mutuelle ou assureur | Vous ne souscrivez pas de contrat santé directement auprès du réseau |
| Qui contacter pour un remboursement incomplet ? | Votre complémentaire, avec le décompte | Un problème technique du réseau peut nécessiter son intervention |
Le tiers payant est un mode de paiement, pas une garantie supplémentaire. Deux personnes dont la carte porte le même logo peuvent avoir des remboursements très différents : tout dépend de leur contrat respectif.
Comment utiliser sa carte SP Santé ?
La carte de tiers payant est généralement fournie par la complémentaire. Elle peut aussi être accessible dans son espace assuré ou son application. Elle indique les informations nécessaires à l’identification de vos droits et peut mentionner les personnes couvertes par le contrat.
- Présentez votre carte Vitale et votre carte de tiers payant. La première permet notamment de transmettre les informations liées à l’Assurance maladie ; la seconde identifie votre couverture complémentaire.
- Le professionnel consulte vos droits. Il peut appliquer le tiers payant s’il accepte le dispositif pour votre situation et les soins concernés.
- Vous payez la somme éventuellement restante. Le professionnel facture directement les parts prises en charge sans avance de votre part.
- Consultez vos décomptes. Ils permettent de distinguer les montants facturés, les prises en charge et ce qui reste à votre charge.
Gardez votre carte de tiers payant à jour lorsque votre contrat ou les personnes couvertes changent.
Tiers payant total ou partiel : quelle différence ?
Avec un tiers payant total, vous n’avancez pas les parts prises en charge par l’Assurance maladie et la complémentaire. Avec un tiers payant partiel, vous pouvez devoir avancer une partie de la dépense, par exemple la part complémentaire, avant un éventuel remboursement.
Dans les deux cas, une somme peut rester définitivement à votre charge. C’est notamment possible pour un dépassement d’honoraires, une prestation exclue ou une dépense qui dépasse la limite de votre garantie.
Quels professionnels acceptent SP Santé ?
Le dispositif peut concerner des pharmacies, laboratoires, médecins, dentistes, opticiens et établissements hospitaliers, ainsi que d’autres professionnels de santé. La présence d’une profession dans cette liste ne signifie pas que tous ses membres pratiquent le tiers payant SP Santé.
Avant un soin coûteux, annoncez le nom de votre complémentaire et la mention SP Santé au cabinet ou à l’établissement. Vous saurez si le tiers payant est accepté et si une demande de prise en charge est nécessaire. Cette étape est utile en optique ou à l’hôpital, où les montants et les garanties peuvent varier.
Ne confondez pas réseau de tiers payant et réseau de soins : le premier facilite le règlement direct ; le second peut proposer des conditions négociées auprès de certains professionnels.
Ma mutuelle est-elle partenaire de SP Santé ?
La mention ou le logo SP Santé sur votre carte constitue un premier indice. L’espace assuré de votre complémentaire et les documents accompagnant votre contrat peuvent aussi indiquer le réseau utilisé. Si vous changez de mutuelle, l’ancienne carte ne prouve pas que les droits du nouveau contrat sont actifs.
Il n’existe pas de liste de partenaires à déduire du seul nom d’une mutuelle : un contrat donné doit bien utiliser le dispositif et vos droits doivent être ouverts. Pour une couverture familiale, la personne qui reçoit les soins doit également figurer parmi les bénéficiaires concernés.
Quel prix pour une complémentaire utilisant SP Santé ?
Il n’existe pas de tarif unique SP Santé. Le devis et la souscription passent par une mutuelle ou un assureur. Le prix dépend notamment de l’âge, de la composition du foyer et du niveau de garanties choisi.
À titre de repère, une formule individuelle économique peut se situer autour de 20 à 40 € par mois, une formule intermédiaire autour de 40 à 70 € et une couverture plus élevée autour de 70 à 120 € ou davantage. Ces montants ne sont ni des tarifs SP Santé ni une promesse de prix pour votre profil.
Comparer deux devis au-delà du tiers payant
- Regardez le coût annuel : multipliez la cotisation mensuelle par 12 pour comparer des formules de même durée.
- Examinez vos postes de dépenses : les consultations avec dépassement, les lunettes, les soins dentaires et l’hospitalisation ne sont pas couverts au même niveau par tous les contrats.
- Lisez les plafonds et exclusions : une garantie élevée sur un poste ne compense pas forcément une limite basse sur un autre.
- Comparez les remboursements en euros : un pourcentage de la base de remboursement ne correspond pas nécessairement au même pourcentage de la facture.
- Regardez l’accès au 100 % Santé : ce dispositif concerne certaines offres en optique, dentaire et audiologie, dans les conditions prévues pour les équipements et contrats concernés.
Pour obtenir un devis utile, indiquez les personnes à couvrir et vos besoins de soins. Demandez que la proposition précise les garanties et le réseau de tiers payant utilisé : le logo seul ne permet pas de choisir une couverture.
Pourquoi reste-t-il parfois une somme à payer ?
Le tarif facturé, la base de remboursement de l’Assurance maladie et le montant remboursé ne sont pas toujours identiques. Le ticket modérateur est la part de la base de remboursement qui reste après l’intervention de l’Assurance maladie, avant une éventuelle prise en charge par la complémentaire. Un dépassement se situe au-delà de cette base.
Exemple simplifié : un professionnel facture 50 € pour un acte dont la base de remboursement est de 30 €. Si les garanties couvrent la base mais pas le dépassement, 20 € restent à votre charge. Cet exemple ne tient pas compte des éventuelles participations ou autres sommes dues. Le tiers payant peut éviter l’avance sur les 30 € pris en charge, mais il ne supprime pas les 20 € de dépassement.
Une garantie exprimée à 100 % de la base ne veut donc pas dire « remboursement intégral de la facture ». Pour une dépense importante, un devis détaillé permet de rapprocher le prix demandé des garanties disponibles.
Refus de tiers payant ou remboursement incomplet : que faire ?
La carte ou les droits ne sont pas reconnus
- Regardez la période de validité de la carte et le nom du bénéficiaire. Après un changement de contrat, utilisez la carte fournie par la nouvelle complémentaire.
- Signalez au professionnel la mention SP Santé et présentez les documents disponibles, y compris la version dématérialisée de la carte si vous l’avez.
- Si les droits restent introuvables, contactez votre complémentaire : elle peut préciser si votre contrat est actif et si le bénéficiaire est enregistré.
Le professionnel ne pratique pas le tiers payant
Vous pouvez devoir régler les soins puis obtenir les remboursements auxquels vous avez droit. Conservez la facture et les justificatifs remis. La télétransmission peut transmettre les informations nécessaires ; si elle ne fonctionne pas, les justificatifs servent à effectuer les démarches auprès des organismes concernés.
Le remboursement semble trop faible
Comparez la facture au décompte de l’Assurance maladie et à celui de votre complémentaire. Repérez le tarif facturé, la base retenue, un éventuel dépassement et la garantie applicable. Adressez ensuite la facture et les décomptes à votre mutuelle pour obtenir le détail du calcul. Si la facture comporte une erreur, le professionnel qui l’a établie est votre premier interlocuteur.
En cas d’incident lié aux échanges techniques, la complémentaire ou le professionnel peut orienter le traitement vers le support SP Santé. Gardez la date des soins et les références des documents : elles facilitent l’identification du dossier.
SP Santé Pro : à quoi sert l’espace professionnel ?
Les professionnels de santé peuvent rejoindre le réseau par conventionnement. L’espace SP Santé Pro leur permet notamment de consulter les droits, de gérer certaines demandes de prise en charge et de suivre les règlements. Il s’adresse aux professionnels plutôt qu’aux assurés qui cherchent leur tableau de garanties.
Le site officiel, spsante.fr, donne accès aux informations sur le réseau et à l’espace professionnel. Pour consulter sa carte, ses garanties ou ses remboursements, l’assuré passe d’abord par l’espace de sa propre complémentaire.
Questions fréquentes
La carte SP Santé remplace-t-elle la carte Vitale ?
Non. La carte Vitale concerne vos droits à l’Assurance maladie ; la carte de tiers payant identifie votre couverture complémentaire. Présentez les deux pour faciliter le traitement.
Faut-il payer SP Santé séparément ?
Vous payez la cotisation prévue par votre complémentaire. SP Santé ne propose pas de contrat santé individuel avec un tarif unique à souscrire en plus.
Le médecin est-il obligé d’accepter ma carte SP Santé ?
La présence du logo sur votre carte ne garantit pas que chaque médecin applique ce dispositif à votre consultation. Les règles de tiers payant peuvent aussi dépendre de votre situation et du soin reçu.
Un refus de tiers payant signifie-t-il un refus de remboursement ?
Non. Le tiers payant concerne l’avance des frais. Si vous réglez la consultation, vous pouvez ensuite être remboursé dans les limites de vos droits et de votre contrat.
- SP Santé et mutuelle : carte, tiers payant et remboursements - 15 novembre 2026
- Cnam cybersécurité : formations, niveaux, accès et débouchés - 14 novembre 2026
- Business plan Capalpha com : site, coût et méthode pour se lancer - 13 novembre 2026
Articles qui pourraient vous intéresser :
 IA qui s’autopirate : comment les modèles contournent leurs propres règles de sécurité
 Management toxique : 5 profils types et méthodes pour protéger votre santé mentale
 Pacifica mutuelle avis : 3 formules à comparer et 3 points de vigilance avant de signer
 Assurance entreprise sécurité privée : attestation CNAPS, garanties, exclusions et prix à vérifier