2 refus de banque pour un prêt immobilier : quelles solutions ?
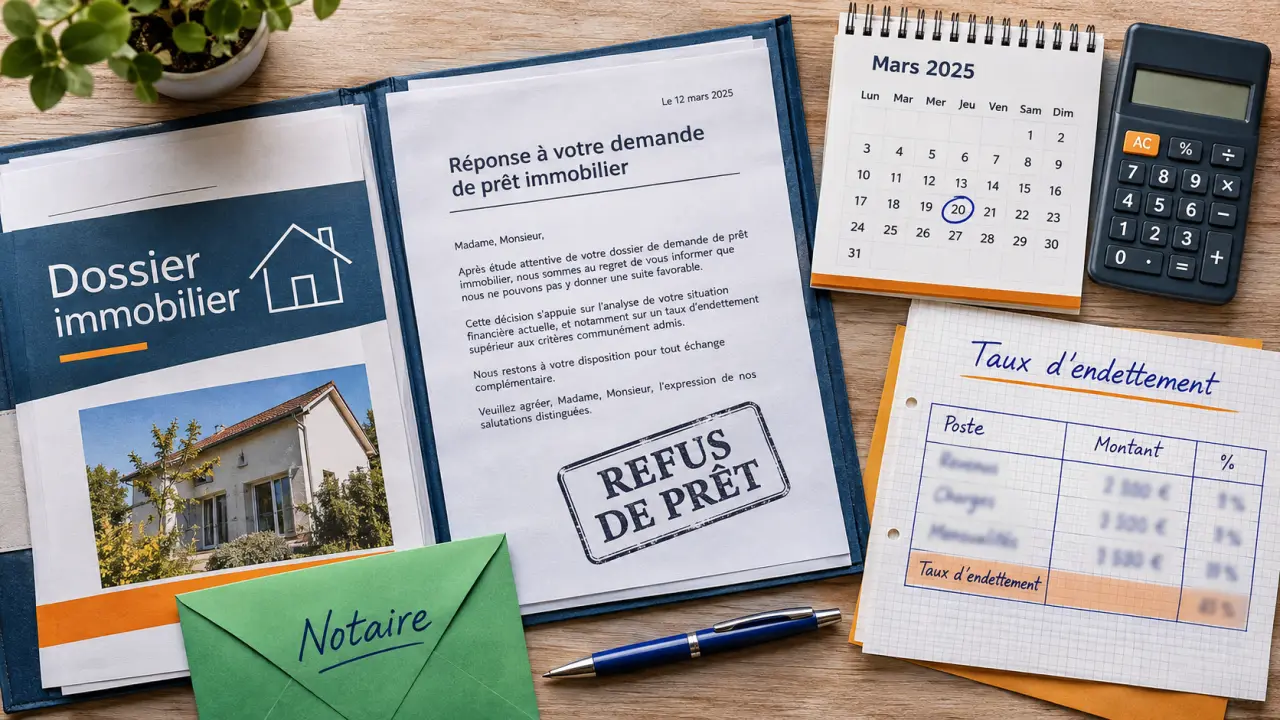
Après 2 refus de banque pour un prêt immobilier, vous pouvez encore solliciter un autre établissement, avec un dossier amélioré ou l’aide d’un courtier. Les banques n’apprécient pas toutes les revenus, l’apport ou les garanties de la même façon. Deux refus ne rendent donc pas votre projet impossible.
Si vous avez signé un compromis, agissez sur deux fronts : cherchez une solution de financement et informez rapidement le vendeur et le notaire. La condition suspensive peut vous protéger, mais vos demandes de prêt et vos justificatifs doivent correspondre aux engagements du compromis.
Les premières démarches après deux refus
- Obtenez les refus par écrit. Demandez à chaque banque une lettre ou une attestation indiquant le refus et les caractéristiques du prêt demandé.
- Relisez votre compromis. Repérez le montant, la durée et le taux prévus pour le financement, le délai fixé et les démarches exigées.
- Prévenez le notaire et le vendeur sans attendre. Transmettez les attestations et indiquez si vous poursuivez vos recherches.
- Identifiez ce qui bloque. Demandez aux banques si la difficulté concerne les revenus, l’apport, l’assurance, la garantie ou un autre point.
- Corrigez le dossier avant une nouvelle demande. Une troisième banque peut avoir des critères différents, mais multiplier les demandes sans traiter un problème commun peut faire perdre un temps précieux.
Conservez aussi les demandes déposées, les accusés de réception et les échanges avec les banques. Ils peuvent servir à montrer que vous avez entrepris les démarches prévues.
Pourquoi deux banques ont-elles refusé votre prêt ?
Une banque peut refuser un crédit pour une combinaison de raisons. Elle regarde à la fois votre capacité à rembourser et la sécurité du financement.
| Point de blocage possible | Action à envisager |
|---|---|
| Mensualités trop lourdes | Réduire les crédits en cours, le montant emprunté ou le budget d’achat. |
| Reste à vivre insuffisant | Reprendre les dépenses récurrentes et prévoir une mensualité plus basse. |
| Revenus irréguliers ou récents | Présenter des justificatifs montrant leur continuité et leur évolution. |
| Apport limité | Augmenter l’épargne mobilisée ou revoir le coût du projet, sans épuiser toute sa réserve. |
| Découverts ou incidents | Régulariser les incidents et présenter des comptes mieux tenus. |
| Assurance ou garantie refusée | Explorer une autre assurance ou une autre garantie acceptée par la banque. |
Endettement et reste à vivre : deux calculs différents
Le taux d’endettement rapporte les charges de crédit aux revenus. Le repère généralement retenu est de 35 %, assurance emprunteur comprise. Il ne suffit toutefois pas à obtenir un accord : la banque étudie aussi ce qu’il vous reste pour vivre une fois les charges payées.
Par exemple, avec 3 000 € de revenus mensuels et 900 € de mensualités totales, assurance comprise, le taux atteint 30 %. Il reste 2 100 € avant les autres dépenses du foyer. Ce montant doit encore couvrir le logement, l’alimentation, les transports et les charges familiales.
Un crédit à la consommation pèse sur ce calcul. Le rembourser peut dégager de la capacité mensuelle, mais n’utilisez pas toute votre épargne pour le solder si vous avez aussi besoin d’un apport et d’une réserve.
Revenus, comptes et apport
La banque examine la stabilité professionnelle et la régularité des revenus. Si vous êtes en période d’essai, en CDD, indépendant ou rémunéré de façon variable, rassemblez les pièces qui montrent votre activité et l’évolution de vos revenus. Une situation moins classique n’entraîne pas automatiquement un refus, mais elle demande un dossier lisible.
Les relevés des trois derniers mois font généralement partie des pièces examinées. Des découverts répétés ou des incidents de paiement peuvent inquiéter la banque. Une inscription au FICP, le fichier des incidents de remboursement des crédits aux particuliers, peut également compliquer l’accès au prêt.
Pour l’apport, une fourchette de 10 % à 20 % du projet est souvent évoquée. Ce n’est ni un minimum universel ni une garantie d’accord. La banque regarde aussi l’origine de l’argent et ce qu’il vous restera après l’achat.
Assurance et garantie peuvent bloquer le financement
Le problème ne vient pas toujours de vos revenus. La banque peut attendre une assurance emprunteur adaptée ou une garantie, comme une caution ou une hypothèque. Si l’un de ces éléments bloque, cherchez une solution sur ce point précis plutôt que de modifier tout le projet. Le coût de l’assurance compte aussi dans la mensualité totale.
Comment augmenter vos chances auprès d’une autre banque ?
Préparez une nouvelle demande plus solide
Réunissez vos justificatifs de revenus, vos relevés de compte, les documents relatifs à vos crédits et les éléments du projet immobilier. Ajoutez une présentation simple : prix du bien, apport disponible, montant souhaité et mensualité compatible avec votre budget.
Si les refus tiennent à des incidents bancaires, régularisez-les puis laissez apparaître une gestion plus stable sur vos relevés. Si vos revenus viennent de changer, des justificatifs supplémentaires peuvent rendre votre situation plus compréhensible.
Comparez les leviers avant de changer le projet
- Augmenter l’apport : vous empruntez moins, mais vous réduisez l’épargne disponible après l’achat.
- Rembourser un crédit existant : vous allégez vos charges mensuelles, à condition de conserver assez de liquidités pour le projet.
- Allonger la durée : la mensualité peut baisser, mais le coût total des intérêts augmente généralement.
- Réduire le prix du bien ou les travaux : le besoin de financement diminue, mais cela peut imposer de chercher un autre logement.
Choisissez le levier qui répond au motif identifié. Ajouter de l’apport peut aider si le montant emprunté est trop élevé ; cela ne résout pas nécessairement un refus de garantie. Si une modification rend la demande différente de celle prévue dans le compromis, ne supposez pas qu’elle aura les mêmes conséquences pour la condition suspensive.
Les prêts aidés peuvent-ils compléter votre achat ?
Le prêt à taux zéro, ou PTZ, peut contribuer au financement d’un achat éligible. Le prêt Action Logement et le prêt d’accession sociale, ou PAS, sont d’autres pistes. Chacun répond à des conditions propres, liées notamment au projet ou à la situation de l’emprunteur.
Ces dispositifs ne remplacent pas systématiquement le financement principal et ne garantissent pas l’accord de la banque.
Faut-il contacter un courtier après deux refus ?
Un courtier peut être utile dès que les motifs des refus restent flous, que vos revenus sont difficiles à présenter ou que le délai du compromis se rapproche. Il peut analyser le dossier, cibler des établissements et vous accompagner dans la constitution des demandes et la négociation.
Avant de lui confier la recherche, indiquez les banques déjà sollicitées et fournissez les refus. Sa rémunération prend la forme d’honoraires, d’une commission versée par la banque, ou des deux ; les conditions figurent dans le contrat conclu avec lui. Le courtier facilite la recherche, mais ne peut pas promettre une offre de prêt.
Que devient le compromis après deux refus de prêt ?
La condition suspensive d’obtention du prêt prévoit que l’achat dépend de l’obtention du financement décrit dans le compromis. Si vous n’obtenez pas ce prêt et que vous avez respecté vos obligations, elle permet en principe de renoncer à la vente sans pénalité. Les sommes déjà versées doivent alors vous être restituées.
Cette protection ne dispense pas de faire les démarches prévues. Une demande portant sur un montant, une durée ou un taux différents de ceux du compromis peut compliquer la justification du refus. De même, laisser passer un délai ou ne pas fournir les pièces demandées peut créer un litige.
Un ou deux refus : combien en faut-il ?
Il n’existe pas de nombre légal minimal général de refus bancaires à présenter. Le compromis peut toutefois préciser les démarches et les justificatifs attendus. Deux refus ne suffisent donc pas à eux seuls à conclure que toutes vos obligations sont remplies : leur contenu et les conditions de vos demandes comptent aussi.
Transmettez au vendeur et au notaire les attestations obtenues, ainsi que les preuves utiles de dépôt des demandes. Gardez une copie datée de votre envoi. Si une attestation est incomplète, demandez à la banque un document permettant d’identifier la demande refusée.
Que faire si le délai arrive à échéance ?
Ne misez pas sur une prolongation automatique. Si une banque étudie encore votre dossier, informez-en rapidement le notaire et le vendeur et proposez une prolongation écrite du délai. Elle suppose l’accord des parties. Tant qu’elle n’est pas formalisée, ne considérez pas que la date initiale a changé.
Prévoyez aussi le temps nécessaire après une éventuelle offre : vous disposez d’un délai de réflexion minimum de 10 jours calendaires avant de l’accepter. L’offre reste valable au moins 30 jours à compter de sa réception. Un accord obtenu à la dernière minute ne permet donc pas nécessairement de finaliser immédiatement le financement.
Que faire si la banque refuse après un accord de principe ?
L’accord de principe n’est pas une offre de prêt : il traduit un avis favorable, mais la banque peut encore examiner les pièces, l’assurance et la garantie avant d’émettre une offre. Seule l’offre de prêt écrite l’engage, pendant sa durée de validité.
Un refus à ce stade tient souvent à des pièces qui ne confirment pas ce qui avait été annoncé, à une assurance ou une garantie non acceptée, ou à un changement de situation, comme un nouveau crédit ou une variation de revenus. Procédez comme pour les deux premiers refus :
- demandez le refus par écrit, avec le motif retenu ;
- transmettez l’attestation au notaire et au vendeur ;
- déposez sans attendre une demande auprès d’un autre établissement ou confiez le dossier à un courtier.
Tant que vous n’avez pas reçu d’offre, ne limitez pas vos démarches à la seule banque qui a donné son accord de principe. Pour la condition suspensive, c’est le refus d’un prêt conforme aux caractéristiques du compromis qui compte, pas l’accord de principe.
- 2 refus de banque pour un prêt immobilier : quelles solutions ? - 12 novembre 2026
- Lettre de motivation lycée : méthode et modèle pour la seconde - 11 novembre 2026
- Lettre de motivation infirmière : modèle et conseils par profil - 10 novembre 2026
Articles qui pourraient vous intéresser :
 Tableau excel pour calculer l’avantage en nature véhicule pas à pas
 Placer 200 000 euros : de 500 € à 1 166 € par mois selon votre stratégie de rendement
 Robot de trading automatique : 4 réflexes pour sécuriser vos gains et automatiser vos stratégies
 Facture électronique auto-entrepreneur : 2026 pour recevoir, 2027 pour émettre sans se tromper