Libellé de compte bancaire : définition, emplacement et exemples
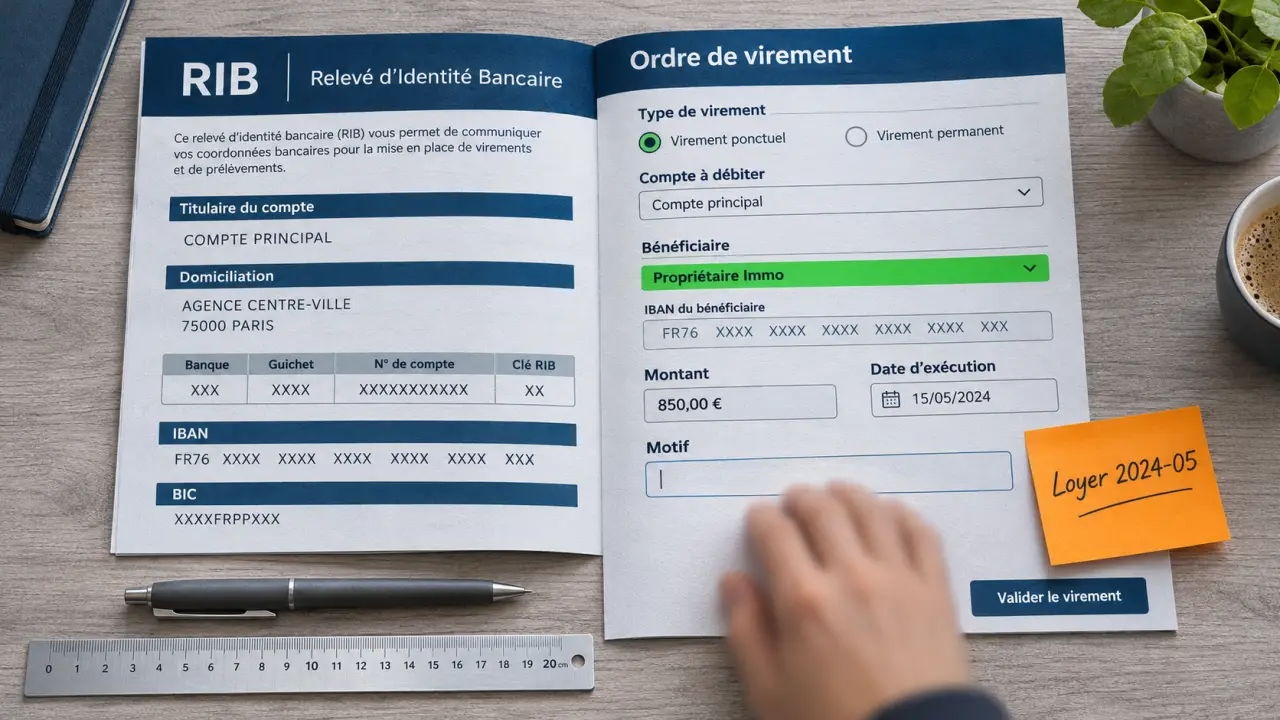
Le libellé d’un compte bancaire est une mention en toutes lettres. Selon le document ou l’écran, elle peut désigner le nom associé à un compte ou le motif d’une opération. Pour un virement, inscrivez le nom du bénéficiaire dans le champ prévu pour son identité et une indication comme « Loyer mai 2024 » dans le champ du motif.
Ces termes ne sont pas employés de la même façon partout. Pour choisir quoi écrire, regardez surtout à quoi sert le champ : identifier un compte, retrouver un bénéficiaire ou expliquer un paiement.
Que signifie « libellé de compte bancaire » ?
Un libellé est un texte qui donne une information sur un compte ou une transaction. Il ne désigne pas toujours la même chose :
- Sur un RIB ou lors de l’ajout d’un bénéficiaire, il peut renvoyer au nom du titulaire du compte.
- Dans un formulaire de virement, il peut désigner le motif que vous rédigez pour reconnaître le paiement.
- Dans votre espace bancaire, un nom de compte peut aussi servir de repère personnel, par exemple « Compte dépenses ».
Si le champ apparaît à côté de l’IBAN du destinataire, il concerne souvent l’identification du compte. S’il apparaît au moment de saisir le montant et la date du virement, il peut correspondre au motif.
Nom du bénéficiaire, motif, IBAN : les différences
| Information | À quoi elle sert | Exemple |
|---|---|---|
| Nom du titulaire ou du bénéficiaire | Identifier la personne ou l’entreprise qui détient le compte destinataire | Marie Dupont |
| Nom de compte ou surnom | Reconnaître un compte dans une liste personnelle | Compte dépenses |
| Motif ou libellé d’opération | Expliquer la raison du paiement | Loyer mai 2024 |
| Référence | Associer le paiement à un document ou à une demande précise | Facture 4587 |
| IBAN | Identifier le compte bancaire utilisé pour le virement | Code indiqué sur le RIB |
| BIC | Identifier un établissement bancaire | Code indiqué sur le RIB |
Le nom du bénéficiaire et le motif ne sont pas interchangeables. Si vous payez une facture à une entreprise, son nom sert à désigner le destinataire ; le numéro de facture aide à reconnaître le règlement. Un surnom choisi pour votre propre liste de comptes ne remplace pas non plus l’identité demandée pour un bénéficiaire.
La référence peut être intégrée au motif ou faire l’objet d’un champ distinct. Si le destinataire vous a communiqué une référence à utiliser, reprenez-la dans le champ prévu. L’IBAN et le BIC, eux, sont des codes bancaires : ils ne doivent pas être remplacés par une description en toutes lettres.
Où trouver le libellé sur un RIB ou dans sa banque ?
Sur le RIB du destinataire
Pour identifier le compte à créditer, cherchez le nom du titulaire sur le relevé d’identité bancaire fourni par le destinataire. Vous y trouvez également les coordonnées bancaires nécessaires à l’ajout du compte. Le document ne contient pas forcément une ligne nommée « libellé de compte » : le nom recherché peut simplement être présenté comme celui du titulaire.
Le motif de votre futur virement ne figure pas sur le RIB. C’est vous qui le choisissez au moment du paiement, sauf si le destinataire vous a indiqué une référence particulière.
Dans l’espace bancaire
La liste de vos comptes affiche généralement un nom permettant de les distinguer. Dans la rubrique des bénéficiaires, le nom enregistré vous aide à sélectionner le bon destinataire. L’intitulé exact et les possibilités de personnalisation varient selon l’interface.
Pour le motif, ouvrez le formulaire de virement après avoir choisi le compte à débiter et le destinataire. Cherchez un champ tel que « motif », « libellé » ou « référence ». Certains écrans peuvent proposer plusieurs champs : lisez leur indication avant de saisir votre texte.
Que faut-il remplir pour effectuer un virement ?
Pour un virement vers un nouveau destinataire, la démarche consiste à distinguer l’enregistrement du bénéficiaire de la préparation du paiement :
- Ajoutez le bénéficiaire avec les coordonnées de son RIB et le nom demandé par votre banque. Recopiez soigneusement l’IBAN.
- Sélectionnez le compte à débiter, puis le bénéficiaire enregistré.
- Saisissez le montant et, si le formulaire le propose, la date du virement.
- Renseignez le motif ou la référence : indiquez ce que vous payez et le numéro utile au destinataire.
- Relisez le récapitulatif avant de confirmer l’opération.
Par exemple, pour régler une facture de matériel, le bénéficiaire est l’entreprise qui reçoit les fonds. Le motif peut être « Facture 4587 matériel ». Inscrire uniquement « Facture 4587 » dans le champ réservé au nom du bénéficiaire ne permettrait pas de renseigner son identité.
Comment rédiger un motif de virement utile ?
Un bon motif doit permettre de répondre rapidement à deux questions : que concerne ce paiement ? et à quelle période ou à quel document se rapporte-t-il ?
- Commencez par l’objet : loyer, facture, remboursement ou achat de matériel.
- Ajoutez un repère précis : mois concerné, numéro de facture ou objet de l’avance.
- Placez l’information essentielle au début : certains champs limitent la longueur du texte.
- Reprenez la référence demandée : elle aide le destinataire à associer votre virement à la bonne facture.
Pour les paiements réguliers, un format constant facilite la recherche. Vous pouvez par exemple utiliser « Loyer 2024-05 », puis employer la même structure les mois suivants. Ce format année-mois est un choix pratique, pas une obligation bancaire.
Exemples à adapter
| Situation | Motif peu précis | Motif plus utile |
|---|---|---|
| Paiement d’un loyer | Paiement | Loyer 2024-05 |
| Remboursement à un proche | Merci | Remboursement avance courses |
| Facture professionnelle | Fournisseur | Facture 4587 matériel |
| Participation à un événement | Inscription | Participation salon professionnel |
| Transfert entre vos comptes | Virement | Alimentation compte dépenses |
Évitez d’inscrire des données sensibles inutiles, comme un mot de passe ou des informations médicales. Le motif sert à reconnaître l’opération ; il n’a pas besoin de raconter toute la situation.
Le motif du virement est-il obligatoire ?
Pas toujours. Un virement peut comporter un champ de motif facultatif, mais les indications et les champs exigés ne sont pas identiques sur toutes les interfaces. Un destinataire peut aussi demander une référence afin de reconnaître votre paiement.
Même lorsqu’il est facultatif, un motif précis reste utile. « Facture 4587 » permet par exemple de distinguer un règlement de vos autres paiements au même fournisseur. À l’inverse, laisser le champ vide ne signifie pas que le nom du bénéficiaire ou l’IBAN deviennent facultatifs.
Qui voit le libellé après le paiement ?
Le détail de l’opération apparaît dans votre historique ou sur votre relevé. Le destinataire peut également disposer d’une mention associée au virement reçu. La présentation dépend des banques et des écrans : le texte affiché peut être abrégé ou ne pas apparaître exactement au même endroit.
Pour cette raison, évitez les formules vagues et placez le numéro de facture ou la période dès le début si c’est l’information la plus importante. Si le formulaire refuse certains caractères ou limite le texte, simplifiez la formulation tout en conservant la référence utile.
Que contrôler avant de confirmer ?
Sur le récapitulatif, relisez :
- Le bénéficiaire et son IBAN : ils doivent correspondre au destinataire prévu.
- Le montant : comparez-le à la somme que vous souhaitez réellement envoyer.
- La date : assurez-vous qu’elle correspond au paiement souhaité.
- Le motif ou la référence : gardez une indication compréhensible et le numéro communiqué, s’il y en a un.
Un motif imprécis complique surtout l’identification du paiement : il ne faut pas le confondre avec une erreur dans les coordonnées bancaires. Enfin, conservez la facture ou le justificatif associé. Le libellé aide à retrouver une opération, mais il ne remplace pas le document qui explique la dépense.
Pourquoi un libellé précis est-il utile ?
Un motif clair facilite le suivi de vos transactions, pour un usage personnel comme pour une activité professionnelle :
- Retrouver un paiement : en relisant un relevé, « Loyer 2024-05 » se reconnaît immédiatement, alors que « Paiement » oblige à ouvrir ou à recouper chaque opération.
- Rapprocher les opérations de vos documents : le numéro de facture ou la période permet d’associer la ligne du relevé à la facture, à la quittance ou au justificatif correspondant. C’est précieux pour tenir une comptabilité, même simple, ou le budget d’une association.
- Aider le destinataire à identifier le règlement : avec une référence reconnaissable, il peut rattacher votre virement à la bonne facture ou au bon dossier.
- Garder une trace de ce que vous avez payé : le motif indique l’objet et la période du paiement, en complément du justificatif, si une question se pose plus tard.
Articles qui pourraient vous intéresser :
 Tableau de note de frais : 6 mentions obligatoires pour un remboursement conforme
 KPI e-commerce : 8 indicateurs et le réglage du CAC pour protéger votre marge
 Trésorerie, BFR, automatisation : piloter une PME sans perdre le contrôle
 Lettre pour clôturer un compte bancaire : modèle à copier, solde et chèques à régler