Simulation de remboursement anticipé de prêt immobilier : durée raccourcie ou mensualité allégée ?
Un remboursement anticipé peut réduire les intérêts de votre prêt immobilier, mais l’économie réelle dépend des indemnités, de l’assurance et de l’option retenue. Pour une simulation utile, partez du capital restant dû à la date envisagée, puis comparez trois situations : conserver le prêt, réduire sa durée ou diminuer ses mensualités. Le décompte bancaire permettra ensuite de confirmer les résultats.
Préparer les chiffres qui rendent la simulation fiable
Le remboursement anticipé total solde le capital restant dû. Le remboursement partiel n’en rembourse qu’une fraction : le prêt continue avec un nouvel échéancier. Dans les deux cas, la somme versée n’est pas une charge supplémentaire comparable aux intérêts : elle rembourse une dette que vous auriez autrement réglée progressivement.
Pour réaliser votre simulation de remboursement anticipé de prêt immobilier avec une calculatrice financière ou un tableur, rassemblez :
- le montant initial emprunté et la durée initiale ;
- le taux nominal annuel, distinct du TAEG qui intègre d’autres coûts ;
- la mensualité hors assurance et le nombre d’échéances restantes ;
- le capital restant dû et la date exacte du versement envisagé ;
- le montant à rembourser, les indemnités prévues et les cotisations d’assurance restantes.
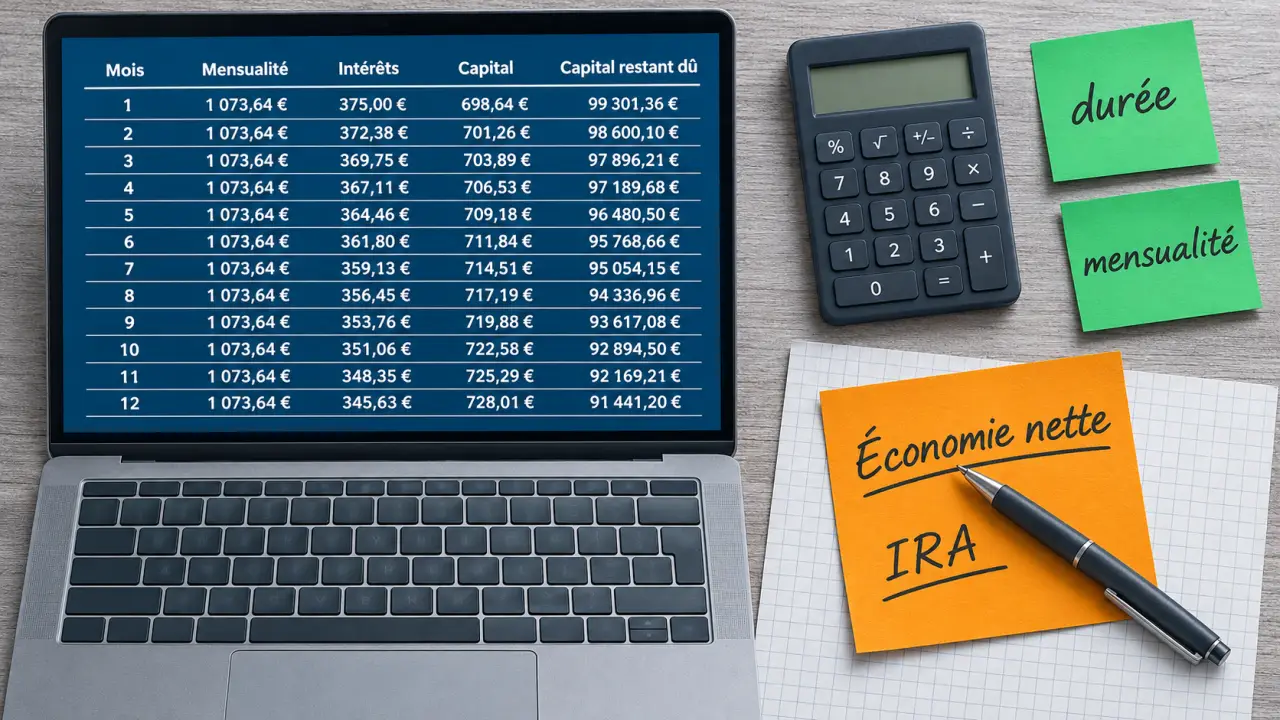
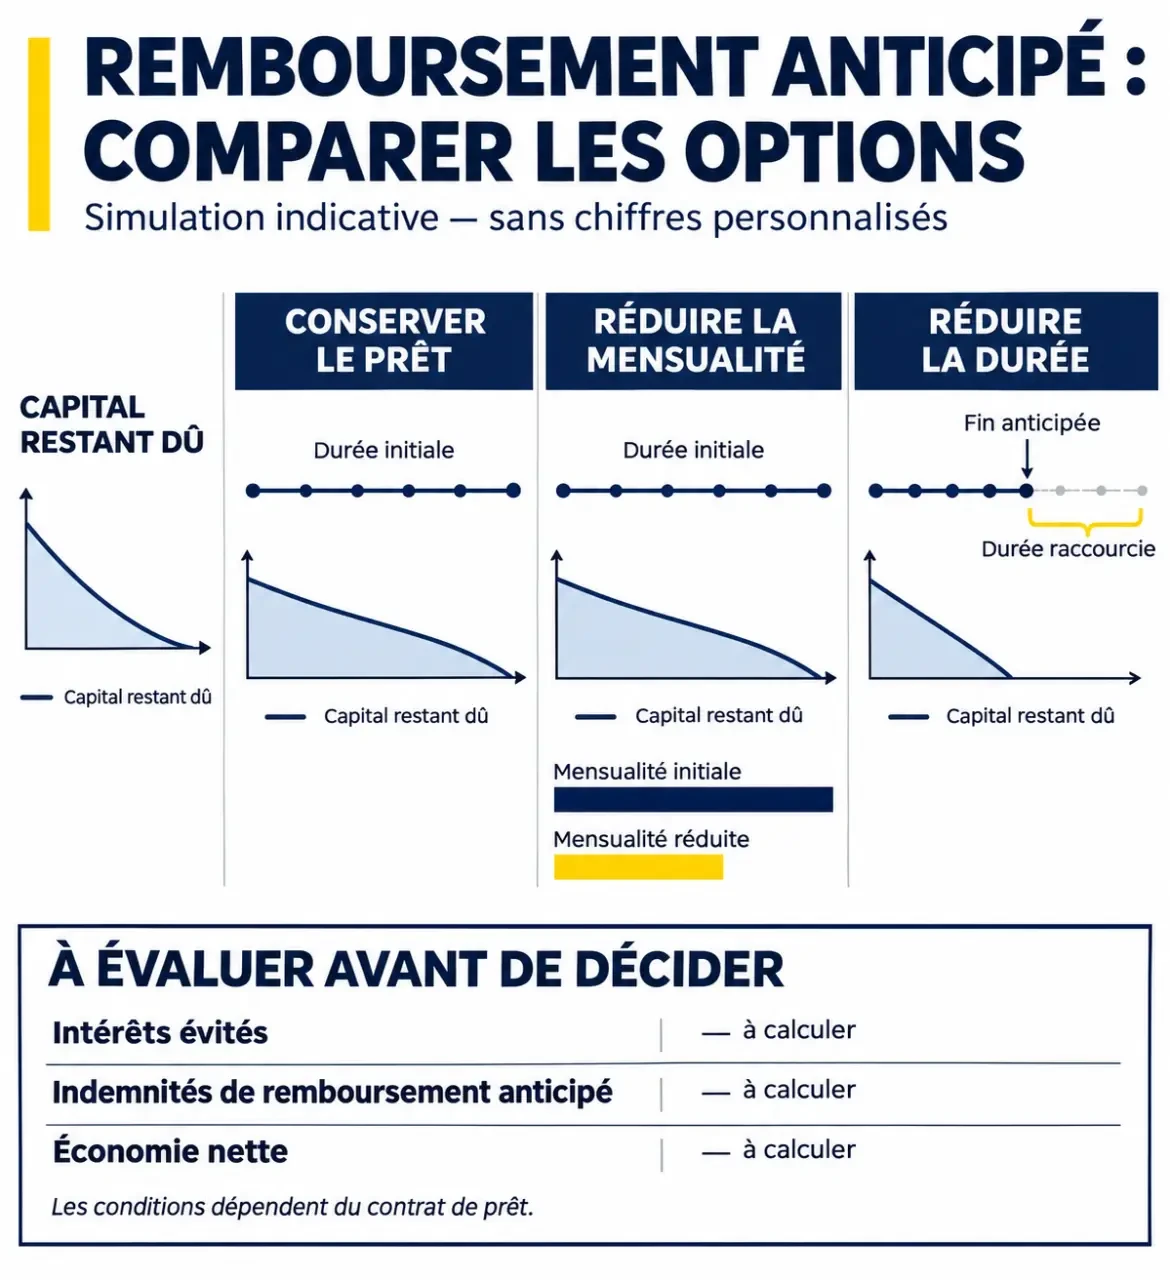
Retrouvez le capital restant dû dans votre tableau d’amortissement, à la ligne correspondant à l’opération. Ne le confondez pas avec la somme des mensualités futures : celle-ci comprend aussi des intérêts. Une modulation, un report ou un différé peut rendre l’échéancier initial obsolète ; demandez alors une version actualisée.
Pour un prêt à taux fixe et à mensualités constantes, la nouvelle mensualité hors assurance se calcule ainsi : M = C × i / [1 − (1 + i) puissance −n]. C représente le capital après remboursement, i le taux nominal annuel divisé par 12 et n le nombre de mois restants. Le taux doit être exprimé en valeur décimale. Cette formule standard ne suffit pas pour un prêt à taux variable, un prêt relais ou un montage à plusieurs lignes.
Comparer les deux options avec un même remboursement
Prenons un exemple pédagogique : un capital restant dû de 160 000 €, un taux fixe de 2,5 %, encore 15 ans de remboursement et un versement anticipé de 40 000 €. Le capital passe à 120 000 €. Les calculs suivants sont indicatifs, hors assurance, avec des montants arrondis.
| Résultat | Sans remboursement | Mensualité réduite | Durée réduite |
|---|---|---|---|
| Mensualité hors assurance | Environ 1 067 € | Environ 800 € | Environ 1 067 € |
| Durée restante | 180 mois | 180 mois | Environ 129 mois |
| Intérêts futurs | Environ 32 036 € | Environ 24 027 € | Environ 16 874 € |
| Intérêts évités avant indemnités | 0 € | Environ 8 009 € | Environ 15 162 € |
Réduire la durée maximise généralement l’économie d’intérêts : le capital diminue plus vite tout en conservant l’effort mensuel. Ici, le prêt se termine environ quatre ans plus tôt. La dernière échéance sera ajustée par la banque.
Réduire la mensualité libère plutôt du budget immédiatement : environ 267 € par mois dans cet exemple. Cette option peut être préférable pour absorber une baisse de revenus ou retrouver un reste à vivre confortable. Elle ne garantit toutefois pas l’acceptation d’un futur financement.
Pour comparer les coûts totaux du crédit, ajoutez aux intérêts les cotisations d’assurance et les frais de chaque scénario. Les intérêts déjà payés restent identiques : la décision doit porter sur les dépenses encore évitables, et non sur les frais passés.
Calculer les IRA et vérifier les exonérations
Les indemnités de remboursement anticipé, ou IRA, doivent être prévues au contrat. Pour un prêt immobilier relevant des règles usuelles du Code de la consommation, leur montant ne peut dépasser le plus faible des deux plafonds suivants :
- six mois d’intérêts sur le capital remboursé, au taux moyen du prêt ;
- 3 % du capital restant dû avant le remboursement.
Dans notre exemple, le premier plafond vaut 40 000 € × 2,5 % × 6/12, soit 500 €. Le second atteint 160 000 € × 3 %, soit 4 800 €. L’indemnité maximale est donc de 500 €, sauf exonération ou clause plus favorable. L’économie après IRA devient environ 7 509 € avec une mensualité réduite et 14 662 € avec une durée raccourcie, avant assurance et autres frais éventuels.
Pour certains prêts comportant des taux différents selon les périodes, le calcul peut présenter des particularités. Faites confirmer le taux moyen applicable et le détail de l’indemnité.
Les conditions qui peuvent supprimer ou limiter les frais
Pour les contrats conclus à compter du 1er juillet 1999, une exonération légale s’applique lorsque le remboursement est motivé par la vente du bien faisant suite à un changement du lieu d’activité professionnelle de l’emprunteur ou de son conjoint, à leur décès ou à la cessation forcée de leur activité professionnelle. Une vente seule ne suffit donc pas : il faut vérifier le motif et les justificatifs.
Le contrat peut aussi supprimer les IRA dans des conditions plus larges. Il peut, en revanche, interdire un remboursement partiel égal ou inférieur à 10 % du montant initial du prêt, sauf lorsqu’il s’agit de son solde. Relisez cette clause avant de fixer votre versement.
Mesurer le gain réel sans épuiser son épargne
Le calcul à retenir est simple : économie nette = intérêts évités + assurance évitée − IRA − frais réellement liés à l’opération. En cas de vente avec garantie hypothécaire, une éventuelle mainlevée doit être examinée séparément. Pour un rachat de crédit, ajoutez aussi les frais du nouveau financement.
L’assurance emprunteur mérite son propre calcul. Après un remboursement partiel, une cotisation fondée sur le capital initial ne diminue pas nécessairement. Une tarification sur le capital restant dû peut évoluer selon le contrat. Une durée raccourcie peut supprimer des cotisations futures ; un remboursement total met fin à la couverture du prêt soldé selon les modalités à confirmer auprès de l’assureur.
Évitez une boucle coûteuse : rembourser toute votre épargne aujourd’hui, puis souscrire un crédit à la consommation pour remplacer une voiture ou financer des travaux demain. Avant le versement, établissez un calendrier de vos dépenses prévisibles et isolez une réserve disponible. Le gain sur le prêt immobilier peut perdre son intérêt si vous devez ensuite vous réendetter à un coût supérieur.
Comparez également le remboursement au rendement net de fiscalité d’un placement, sur une durée comparable et en tenant compte du risque. Pour un investissement locatif, l’éventuelle déductibilité des intérêts modifie l’arbitrage. Enfin, si vous prévoyez une vente prochaine, calculez les intérêts évités jusqu’à cette vente : une économie projetée sur 15 ans serait trompeuse.
Passer de l’estimation au décompte bancaire
La simulation reste indicative. Avant de mobiliser les fonds, demandez par écrit à votre banque un décompte établi pour une date précise et, en cas de remboursement partiel, les deux échéanciers possibles.
- Précisez votre demande : montant, date souhaitée et choix entre réduction de durée ou de mensualité.
- Demandez le détail : capital, intérêts jusqu’au règlement, IRA, hypothèses et éventuels autres frais justifiés.
- Joignez les justificatifs d’exonération si votre situation y ouvre droit.
- Contrôlez les documents : nouvel échéancier, avenant éventuel et conséquences sur l’assurance.
- Respectez les modalités de paiement, puis conservez l’attestation de solde ou le tableau actualisé.
Pour les offres émises à compter du 1er juillet 2016, la banque doit fournir gratuitement et sans tarder les informations chiffrées permettant d’évaluer les conséquences du remboursement. Pour une offre antérieure, vérifiez les conditions applicables. En présence de plusieurs prêts ou d’un enjeu fiscal, faites contrôler les scénarios par un conseiller : l’objectif est de choisir le meilleur usage de votre argent, pas seulement d’afficher moins d’intérêts.
- Simulation de remboursement anticipé de prêt immobilier : durée raccourcie ou mensualité allégée ? - 4 novembre 2026
- Prêt immobilier et arrêt maladie pour dépression : accord bancaire ne veut pas dire mensualités couvertes - 3 novembre 2026
- IA et cybersécurité : détecter plus vite sans automatiser les mauvaises décisions - 2 novembre 2026
Articles qui pourraient vous intéresser :
 Quelle retraite avec un salaire de 2 500 euros net : calculs, exemples et pistes d’optimisation
 Dividendes CAC 40 : rendement élevé, piège à valeur ou opportunité réelle ?
 Formation CPF : 6 domaines porteurs et 3 critères pour investir votre solde sans erreur
