Désolidarisation d’un prêt immobilier : quitter le crédit ne suffit pas à céder sa part
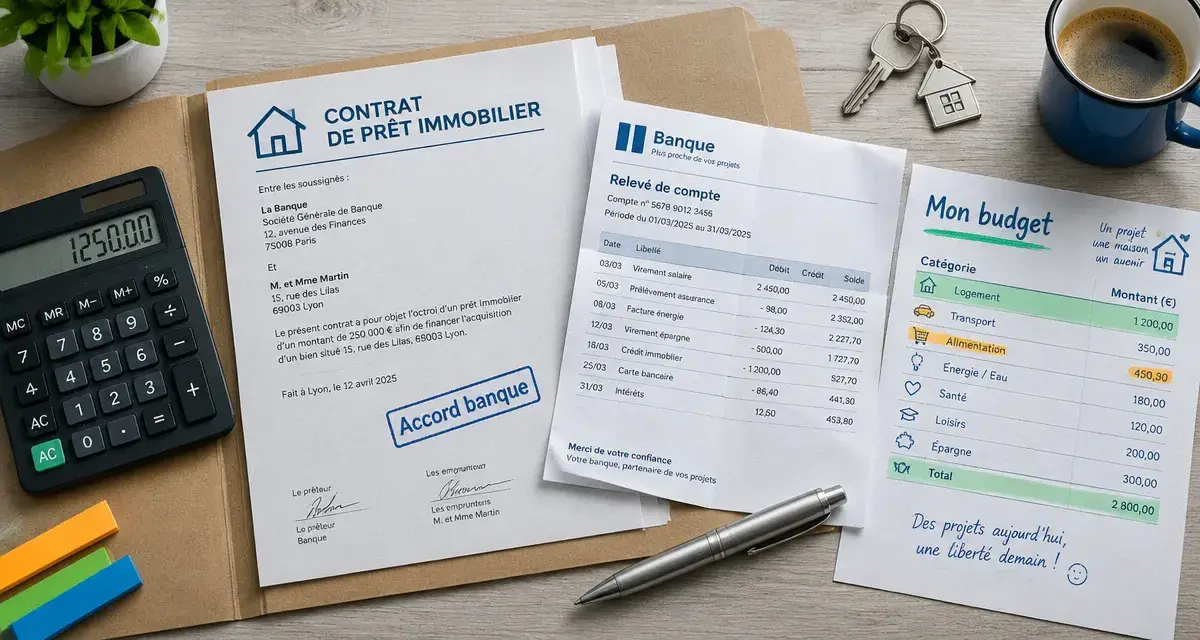
Une séparation ne libère pas automatiquement d’un crédit souscrit à deux. La désolidarisation d’un prêt immobilier permet de retirer un co-emprunteur de son engagement, mais elle exige l’accord de la banque. Pour sécuriser l’opération, il faut traiter séparément le remboursement du prêt, la propriété du logement et l’assurance emprunteur.
Quitter le prêt et quitter la propriété sont deux opérations distinctes
Lorsqu’un contrat comporte une clause de solidarité, la banque peut réclamer à chaque co-emprunteur la totalité des sommes dues, et pas seulement sa moitié. Avec 2 co-emprunteurs, un accord prévoyant que l’un paiera seul les mensualités ne supprime donc pas l’engagement de l’autre envers le prêteur.
Le divorce, la rupture d’un PACS ou la fin du concubinage ne modifient pas, à eux seuls, le contrat de crédit. Même si un jugement ou une convention attribue la charge du remboursement à une seule personne, la banque doit accepter expressément de libérer l’autre.
La désolidarisation concerne la dette, le rachat de soulte concerne le bien
La désolidarisation retire un emprunteur du crédit selon les modalités acceptées par la banque. Elle ne transfère pas ses droits de propriété. Inversement, céder sa part du logement ne suffit pas à sortir du prêt. Le notaire et la banque doivent donc coordonner leurs interventions pour éviter qu’une personne ne reste engagée sur un logement qui ne lui appartient plus.
Lorsque l’un conserve le logement, il peut devoir verser une soulte à l’autre : une compensation correspondant à la valeur de ses droits. Son calcul dépend notamment de la valeur du bien, du capital restant dû, des quotes-parts et des comptes entre les parties. Il ne s’agit pas automatiquement de la moitié du prix du logement.
Ce que la banque vérifie avant de libérer un co-emprunteur
La banque perd un débiteur lorsqu’elle accepte une désolidarisation. Elle réexamine donc la capacité de l’emprunteur restant à rembourser seul. La demande peut être présentée après une séparation, mais aussi lors d’une réorganisation patrimoniale entre co-emprunteurs, sous réserve de l’accord du prêteur.
L’analyse porte notamment sur les revenus, leur stabilité, les charges, les autres crédits et le budget disponible après paiement des mensualités. Si une soulte doit être financée, son remboursement entre également dans l’équation. Un dossier viable à deux ne l’est pas nécessairement avec un seul revenu.
- Les ressources : revenus réguliers, situation professionnelle et justificatifs actualisés.
- Les dépenses : charges courantes, pensions éventuelles et autres engagements financiers.
- Le financement global : crédit restant, soulte éventuelle et frais de l’opération.
- Les garanties : maintien ou adaptation de la sûreté et de l’assurance emprunteur.
Pour préparer ce budget, pensez comme un jardinier qui garde une réserve de semences : ne mobilisez pas toute votre épargne pour rendre la reprise possible sur le papier. Un logement continue à demander des réparations, des charges et parfois des travaux imprévus. Une réserve après paiement de la soulte aide à vérifier que le projet peut tenir dans la durée, pas seulement le jour de la signature.
La banque peut refuser si la capacité de remboursement ou les garanties lui paraissent insuffisantes. Elle peut aussi étudier un montage différent, sans être tenue d’accepter la solution proposée.
Préparer la demande et coordonner les signatures
Contactez la banque dès que le projet se précise, avant de prendre un engagement définitif sur le partage. En parallèle, consultez le notaire pour déterminer les droits de chacun et les conséquences du régime matrimonial ou de l’indivision. Il n’existe pas de délai unique : l’étude bancaire, l’assurance et les actes éventuels doivent s’articuler.
Constituer un dossier cohérent
Formalisez la demande par écrit, de préférence par courrier recommandé avec accusé de réception, en précisant les références du prêt, l’identité des co-emprunteurs et la solution envisagée. La banque vous indiquera les pièces nécessaires ; leur liste varie selon votre situation.
- Justificatifs d’identité, de revenus et avis d’imposition.
- Relevés bancaires, justificatifs des charges et des autres crédits.
- Tableau d’amortissement et montant du capital restant dû.
- Documents relatifs à la séparation ou au divorce, selon l’avancement.
- Estimation du logement et projet de partage ou de rachat de part.
Obtenir une libération écrite et vérifier sa date d’effet
Un accord oral du conseiller ne suffit pas. Demandez les conditions écrites de l’opération : maintien ou remplacement du prêt, garanties, assurance, frais et date de libération du co-emprunteur sortant. L’accord peut rester soumis à des conditions, notamment la signature des actes nécessaires.
Jusqu’à la prise d’effet de la désolidarisation, les obligations contractuelles continuent. Organisez donc le paiement des échéances pendant la transition et conservez les justificatifs. Ne cessez pas unilatéralement de payer en considérant que le départ du logement met fin à votre responsabilité.
Chiffrer les frais sans oublier l’assurance emprunteur
Le coût dépend du montage retenu. Une modification du crédit existant et un nouveau financement ne produisent pas les mêmes frais. Demandez un chiffrage écrit à la banque et au notaire, en distinguant les sommes versées à l’autre propriétaire des frais nécessaires à l’opération.
| Poste | Point à vérifier |
|---|---|
| Frais bancaires | Étude du dossier, avenant ou mise en place d’un nouveau prêt. |
| Frais notariés et fiscaux | Acte de partage ou de cession, formalités et droits selon la situation. |
| Garanties | Adaptation, nouvelle garantie ou mainlevée éventuelle. |
| Remboursement anticipé | Indemnités éventuelles si le prêt est soldé, selon le contrat et les règles applicables. |
| Assurance emprunteur | Nouvelle cotisation et couverture exigée pour l’emprunteur restant. |
L’assurance doit être réexaminée avec la banque et l’assureur. Si la couverture était répartie entre les deux emprunteurs, celui qui reste peut devoir être assuré à 100 % du capital emprunté, selon les exigences du prêteur et les modalités du contrat. Cette adaptation peut entraîner une nouvelle tarification ou des formalités.
Ne résiliez pas prématurément l’assurance du co-emprunteur sortant. Faites confirmer la date à laquelle sa couverture peut prendre fin et celle à laquelle la nouvelle organisation devient effective, afin d’éviter une interruption de protection.
Si la reprise seule ne passe pas, comparer les autres sorties
Un refus de désolidarisation ne signifie pas nécessairement qu’il faut abandonner immédiatement le logement. Vous pouvez demander quels éléments bloquent le dossier et faire étudier un financement auprès d’un autre établissement. Un nouveau prêt permettant de rembourser l’ancien reste toutefois soumis à une nouvelle acceptation et peut modifier le coût global.
La vente constitue une autre solution : le prix sert à rembourser le crédit, puis le solde éventuel est réparti selon les droits et les comptes de chacun. Si le prix ne couvre pas la dette et les frais, la vente n’efface pas le montant restant dû ; son règlement doit être organisé avec la banque.
Enfin, conserver temporairement le bien ensemble peut laisser le temps de préparer une vente ou une reprise. Cette attente ne désolidarise personne. Faites encadrer par écrit l’occupation, les mensualités, les charges et les conditions de sortie avec un professionnel. La décision à privilégier est celle qui sécurise à la fois le logement, le budget futur et la libération effective de l’emprunteur sortant.
- Désolidarisation d’un prêt immobilier : quitter le crédit ne suffit pas à céder sa part - 6 novembre 2026
- Succession et compte bancaire joint : le conjoint survivant peut l’utiliser, pas tout conserver - 5 novembre 2026
- Simulation de remboursement anticipé de prêt immobilier : durée raccourcie ou mensualité allégée ? - 4 novembre 2026
Articles qui pourraient vous intéresser :
 Chantieraccess.fr avis fiables : ce qu’il faut vraiment savoir avant de vous inscrire
 Sélectionner les meilleures actions PEA : 5 critères financiers pour battre les indices
 Valeur mobilière de placement : optimiser sa trésorerie avec efficacité
 Cumul d’activités en micro-entreprise : règles, limites et alternatives