Succession et compte bancaire joint : le conjoint survivant peut l’utiliser, pas tout conserver
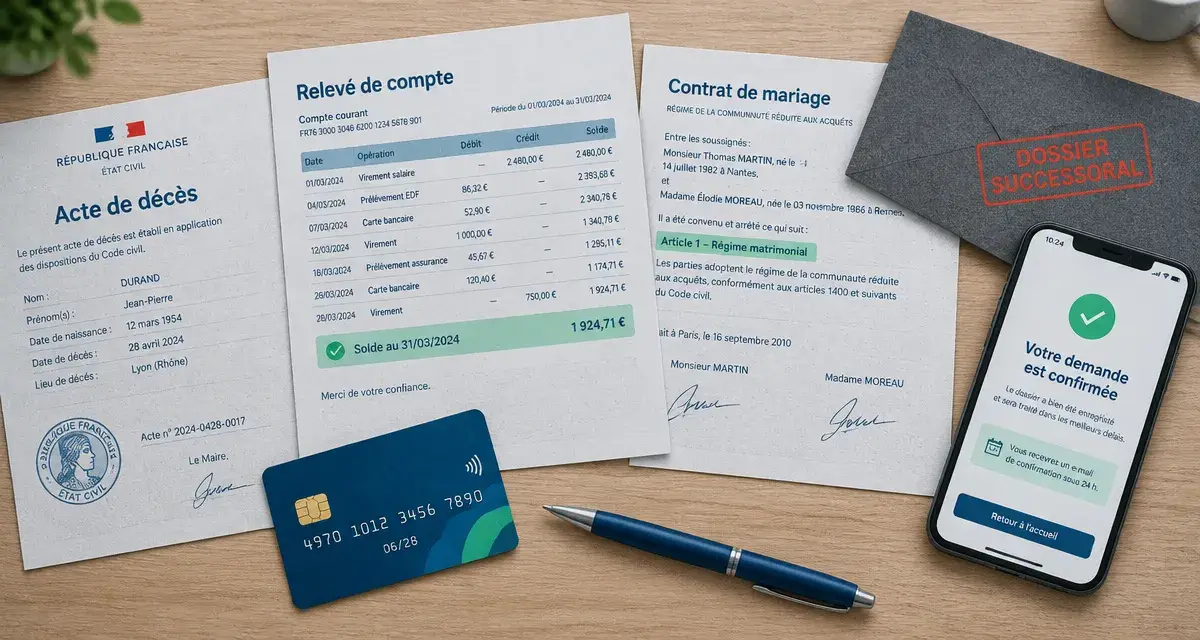
Après le décès de votre conjoint, le compte joint n’est pas automatiquement bloqué : vous pouvez généralement continuer à l’utiliser, sauf opposition des héritiers ou disposition particulière de la convention bancaire. Cela ne signifie toutefois pas que tout l’argent vous appartient. La part attribuée au défunt entre dans sa succession, après examen du régime matrimonial et de l’origine des fonds. Voici les règles applicables en France et les démarches pour préserver vos dépenses courantes sans compromettre les droits des héritiers.
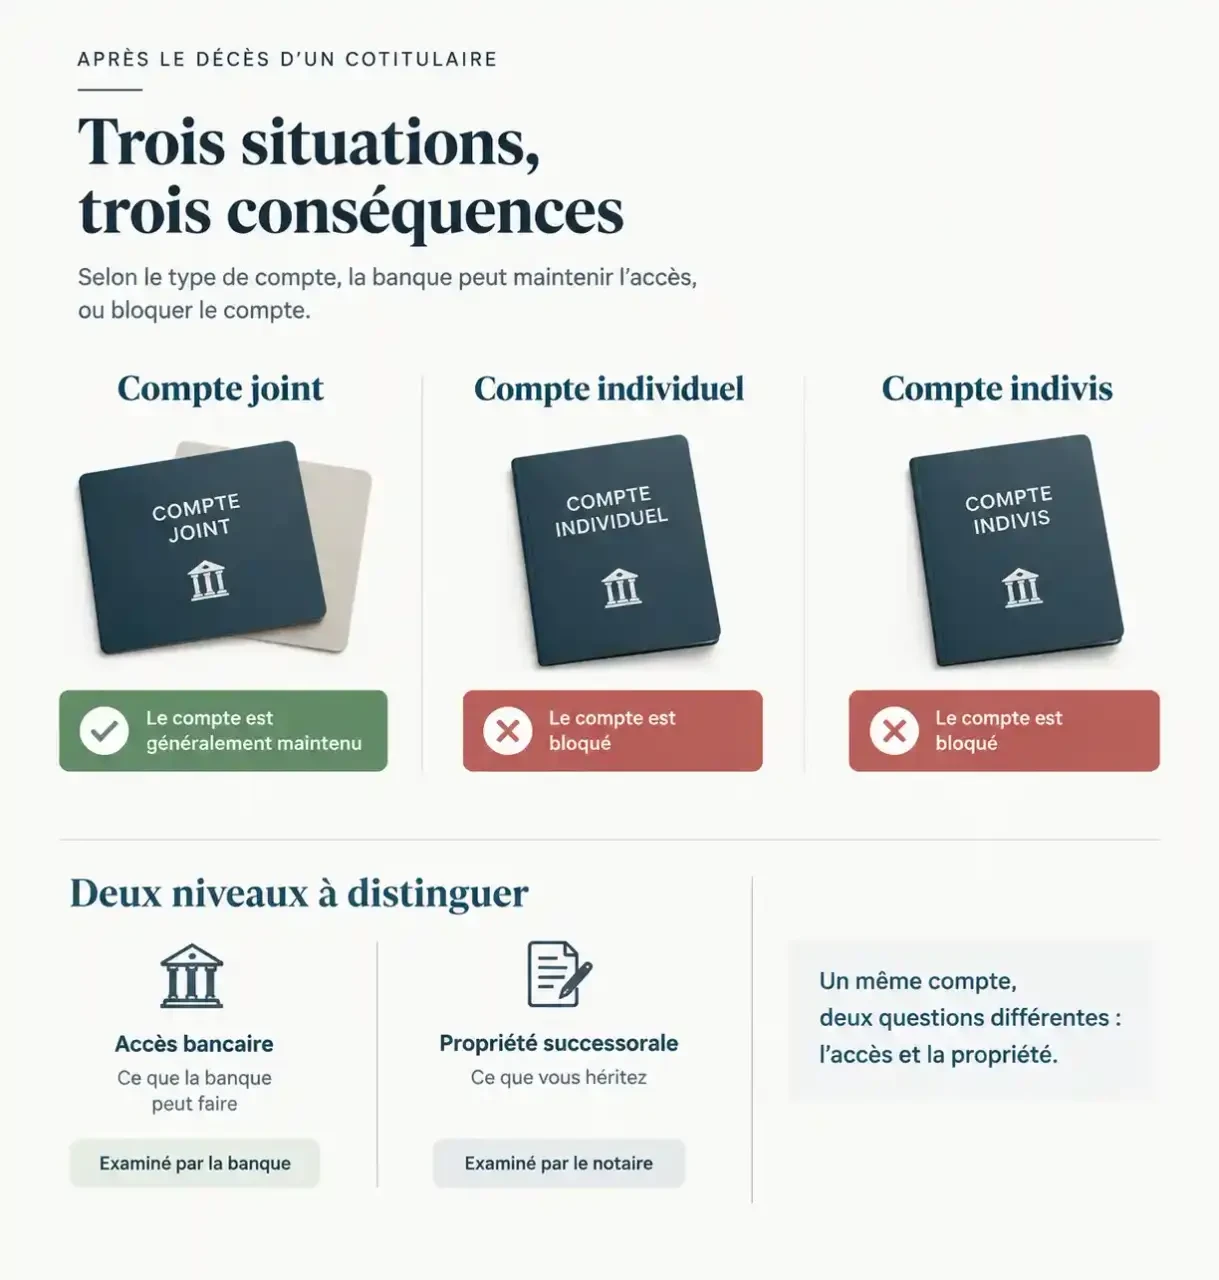
Accéder à l’argent : tout dépend du type de compte
La première vérification porte sur la convention de compte. Un compte utilisé à deux n’est pas nécessairement un compte joint : une procuration sur le compte personnel de votre conjoint ne vous rend pas cotitulaire. Cette procuration prend fin au décès.
Testez vos connaissances sur le compte joint après un décès
Répondez aux six questions pour revoir les principes essentiels.
À retenir : ce QCM aide à retenir les principes généraux, mais ne remplace pas l’analyse du notaire, qui dépend de la situation et des justificatifs.
| Type de compte | Conséquence du décès | Accès aux fonds |
|---|---|---|
| Compte joint | Fonctionnement généralement maintenu, sauf opposition ou clause contraire | Le cotitulaire survivant peut poursuivre les opérations autorisées |
| Compte individuel du défunt | Blocage dès que la banque est informée | Pas de libre utilisation, même avec une ancienne procuration ; certains règlements restent possibles |
| Compte indivis | Blocage au décès d’un cotitulaire | Opérations soumises aux formalités du règlement successoral |
Sur le compte joint, les paiements et prélèvements peuvent donc continuer, sous réserve des modalités confirmées par la banque. Utilisez uniquement vos propres moyens de paiement, jamais la carte personnelle du défunt ni ses identifiants bancaires.
Les héritiers peuvent demander le blocage pour protéger leurs droits. Le notaire peut également intervenir auprès de la banque et solliciter des mesures conservatoires selon la situation. En cas de restriction, demandez une explication écrite précisant son origine, sa portée et les justificatifs nécessaires pour la lever.
Un compte disponible ne signifie pas un solde entièrement acquis
Il faut distinguer le pouvoir d’effectuer une opération et la propriété de l’argent. La continuité bancaire évite une interruption immédiate des dépenses du ménage ; elle ne règle pas le partage de la succession.
La moitié du solde constitue un point de départ, pas une règle intangible
Pour un compte joint détenu par deux personnes, les sommes présentes au jour du décès sont généralement présumées appartenir pour moitié à chacune : 50 % au survivant et 50 % au défunt. Cette répartition peut être remise en cause par des preuves et doit être articulée avec le régime matrimonial.
Par exemple, pour un solde de 20 000 €, le raisonnement initial peut retenir 10 000 € pour chaque cotitulaire. Mais ce calcul ne détermine ni la propriété définitive des fonds ni ce que le conjoint recevra finalement comme héritier. Une succession reçue personnellement, une donation ou des mouvements entre comptes peuvent nécessiter une analyse différente.
Les preuves utiles vont au-delà du dernier relevé
Conservez les relevés retraçant les versements, les actes de donation, les documents relatifs à un héritage et les justificatifs de vente. Un virement provenant d’un compte personnel ne suffit pas toujours à établir que l’argent est juridiquement propre : sous un régime communautaire, notamment, le nom figurant sur le compte n’est pas décisif.
Le solde au jour du décès doit aussi être distingué des mouvements ultérieurs. Un versement reçu après le décès peut devoir être régularisé ; un paiement engagé auparavant peut apparaître plus tard. Demandez un état bancaire daté et gardez la trace des opérations réalisées pendant le règlement successoral.
Le régime matrimonial détermine ce qui entre dans la succession
Avant de répartir l’héritage, il faut déterminer ce qui appartient déjà au conjoint survivant. La liquidation du régime matrimonial et le règlement de la succession sont deux opérations distinctes, même si le notaire les traite ensemble.
- Communauté réduite aux acquêts : les économies communes sont distinguées des biens propres, notamment ceux reçus par donation ou succession. D’éventuels comptes entre patrimoines peuvent modifier le résultat.
- Séparation de biens : la propriété des sommes et les justificatifs de financement prennent une importance particulière ; le compte joint ne transforme pas automatiquement les fonds en biens communs.
- Participation aux acquêts : le décès entraîne une liquidation spécifique, susceptible de faire apparaître une créance entre les patrimoines.
- Communauté universelle : il faut lire le contrat. La transmission intégrale au survivant ne découle pas du seul nom du régime ; une clause d’attribution intégrale et les droits des enfants doivent notamment être examinés.
La part finalement attribuée au défunt rejoint l’actif successoral. Les droits du conjoint dépendent ensuite des héritiers présents et des dispositions prises. En présence uniquement d’enfants communs, l’époux survivant dispose en principe d’un choix entre un quart en pleine propriété et la totalité en usufruit. En présence d’un enfant non commun, le droit légal est en principe d’un quart en pleine propriété, sous réserve des dispositions applicables.
Une donation entre époux ou un testament peut modifier les possibilités. Enfin, un partenaire de PACS ou un concubin cotitulaire peut conserver un accès bancaire sans être héritier : ni l’un ni l’autre n’hérite automatiquement. Un testament et les droits des héritiers réservataires doivent alors être examinés.
Banque et notaire : les démarches pour sécuriser la transition
La banque applique les règles de fonctionnement des comptes et traite les justificatifs. Le notaire établit les droits successoraux et analyse la propriété des fonds. En cas de désaccord, la banque ne tranche pas elle-même un litige entre héritiers.
- Signalez rapidement le décès à chaque établissement, avec l’acte de décès et votre pièce d’identité.
- Demandez une confirmation écrite du statut du compte joint, des moyens de paiement utilisables et des prélèvements maintenus.
- Rassemblez les pièces : relevés, contrat de mariage, livret de famille, dispositions successorales connues et justificatifs d’origine des fonds.
- Faites établir votre qualité d’héritier selon la procédure applicable : acte de notoriété ou, dans certaines situations simples, attestation des héritiers.
- Organisez la suite : répartition des fonds, maintien éventuel du compte à votre seul nom ou clôture, selon les formalités bancaires et successorales.
Pour préserver un cocon quotidien sans brouiller les comptes de la succession, établissez un petit budget de transition : logement, énergie, alimentation et assurances indispensables. Conservez chaque justificatif et distinguez ces dépenses des virements patrimoniaux. Cette organisation donne une visibilité sur vos besoins immédiats tout en facilitant les explications aux héritiers.
Évitez donc de vider le compte ou de transférer tout le solde sur votre compte personnel. Si le compte est débiteur, interrogez aussi la banque sur la solidarité prévue au contrat : le décès n’efface pas automatiquement le découvert.
Obsèques et frais bancaires : les paiements restent encadrés
Le blocage d’un compte individuel n’interdit pas tout règlement. Les frais d’obsèques et certaines dépenses urgentes peuvent être payés sous conditions, sur justificatifs et dans la limite des fonds disponibles. Le plafond indiqué pour 2026 par Service-Public.fr et La Finance pour Tous est de 5 965 €. Faites confirmer le montant applicable au moment de la demande et les dépenses admissibles.
Ce seuil intervient également dans certaines procédures simplifiées de clôture demandées par un héritier, notamment en l’absence de bien immobilier et sous réserve des autres conditions légales. Ce n’est pas une autorisation générale de retirer cette somme.
Pour les frais bancaires de succession, les plafonds mentionnés pour 2026 sont de 1 % des avoirs concernés, avec un maximum de 857 €, sous réserve du champ d’application et des cas de gratuité prévus. Demandez un décompte détaillé. En présence d’enfants d’une précédente union, de fonds propres importants ou d’une contestation, faites valider les opérations envisagées par le notaire avant tout transfert substantiel.
- Succession et compte bancaire joint : le conjoint survivant peut l’utiliser, pas tout conserver - 5 novembre 2026
- Simulation de remboursement anticipé de prêt immobilier : durée raccourcie ou mensualité allégée ? - 4 novembre 2026
- Prêt immobilier et arrêt maladie pour dépression : accord bancaire ne veut pas dire mensualités couvertes - 3 novembre 2026
Articles qui pourraient vous intéresser :
 Alephium la blockchain utxo scalable qui mise sur la simplicité
 Compte-titres entreprise : comment dynamiser vos excédents de trésorerie sans bloquer vos fonds ?
 Investir pour les débutants : 5 supports incontournables et 2 erreurs fatales à éviter
 PEE : 13 cas de déblocage anticipé et les délais à respecter