Optimiser la gestion financière soutient les ventes B2B sans sacrifier la trésorerie
En B2B, une vente signée devient réellement utile lorsqu’elle est facturée, encaissée et suffisamment rentable. Les délais de décision, les interlocuteurs multiples et les règlements différés peuvent créer un écart dangereux entre la croissance commerciale et la trésorerie disponible. Une gestion financière mieux structurée aide à sélectionner les bons clients, à sécuriser les marges et à financer le cycle d’exploitation sans subir les retards de paiement.
Relier le pipeline commercial à la trésorerie réellement encaissée
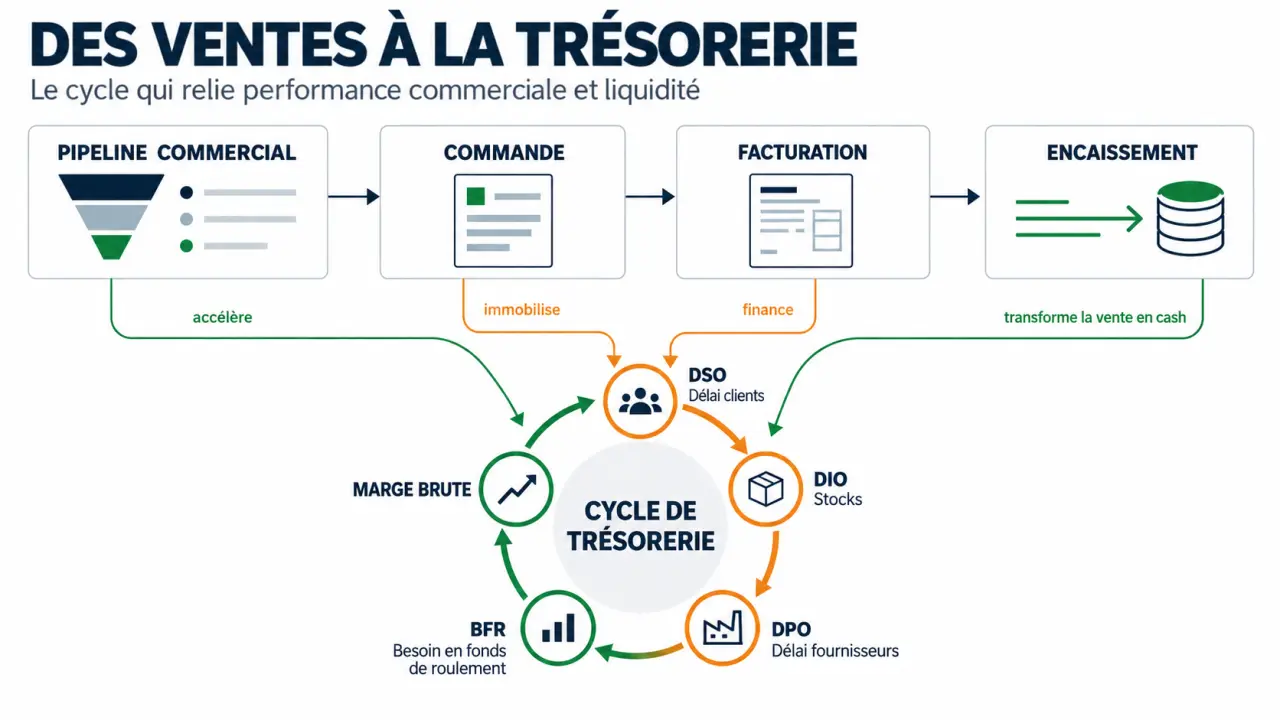
Le chiffre d’affaires facturé, le chiffre d’affaires encaissé et la marge ne racontent pas la même histoire. Une commande importante peut enrichir le pipeline tout en augmentant le besoin en fonds de roulement (BFR), si l’entreprise doit avancer des achats, de la production ou des frais de livraison avant d’être payée. Le pilotage financier doit donc accompagner chaque étape, du devis à l’encaissement.
Vendre au bon rythme, pas seulement au plus vite
Chaque opportunité mérite une évaluation selon son montant, sa marge brute, son délai de signature, ses conditions de règlement et son niveau de risque. Un contrat à forte valeur, réglé tardivement et peu rentable, peut immobiliser davantage de liquidités qu’il n’en rapporte à court terme. À l’inverse, un portefeuille de clients récurrents, avec des paiements prévisibles, soutient mieux une croissance rentable.
Le point de suivi le plus utile relie le moment où le commercial promet une solution à celui où l’entreprise encaisse. En alignant les jalons du CRM avec les échéances de production, de facturation et de paiement, l’équipe repère les ventes qui consomment de la liquidité avant qu’elles ne deviennent un problème. Cette lecture chronologique facilite aussi la négociation d’un acompte, d’une facturation par étape ou d’un échéancier cohérent avec la réalité opérationnelle.
Réduire le BFR en accélérant facturation et recouvrement
Le BFR mesure les ressources nécessaires pour financer l’activité entre les dépenses engagées et les encaissements clients. Dans une activité B2B, les créances clients, les stocks et les délais fournisseurs sont les principaux leviers. La priorité consiste à réduire les frictions administratives qui retardent le paiement, sans dégrader la relation commerciale.
Formaliser un parcours de paiement simple
La facture doit être envoyée dès que la prestation ou la livraison autorise son émission. Elle doit inclure le bon de commande, les références exigées par le client et des coordonnées de paiement exactes. Une facture incomplète alimente les litiges et reporte l’échéance. Proposer plusieurs moyens de paiement, ainsi qu’un portail de suivi lorsque le volume le justifie, facilite la validation par les services achats et comptables.
- définir les conditions de règlement dès le devis ou le contrat ;
- prévoir un acompte pour les projets longs ou sur mesure ;
- programmer une relance courtoise avant l’échéance, puis à l’échéance et en cas de retard ;
- traiter rapidement les avoirs, les contestations et les écarts de commande ;
- segmenter les relances selon le montant, l’ancienneté et la relation client.
L’automatisation de la facturation et des relances réduit les oublis, mais elle ne remplace pas un responsable clairement désigné pour les dossiers sensibles. Le CRM peut centraliser les échanges, les échéances et les opportunités, tandis qu’un logiciel de trésorerie rapproche les prévisions des flux bancaires. Pour développer votre stratégie B2B avec entreprise et marketing, il est pertinent de rapprocher les objectifs commerciaux des règles de marge, d’encaissement et de crédit client.
Suivre un tableau de bord qui éclaire les décisions commerciales
Un tableau de bord utile ne juxtapose pas des données : il permet d’agir. Un suivi hebdomadaire de la trésorerie, complété par une revue mensuelle des ventes et des marges, donne une vision assez rapide pour corriger une dérive. Le CRM centralise les opportunités, tandis qu’un logiciel de trésorerie rapproche les prévisions des flux bancaires et des factures.
| Indicateur | Ce qu’il mesure | Décision à envisager |
|---|---|---|
| DSO | Délai moyen d’encaissement des créances clients | Renforcer les relances, les conditions de paiement ou le contrôle du crédit |
| DPO | Délai moyen de règlement des fournisseurs | Négocier sans fragiliser les partenariats fournisseurs |
| DIO | Durée moyenne de stockage | Ajuster les achats et la rotation des stocks |
| Marge brute | Contribution des ventes avant les charges indirectes | Réviser les prix, les remises et le mix clients |
| Taux de conversion | Part des opportunités transformées | Prioriser les segments et les offres rentables |
Le DSO, le DPO et le DIO composent le cycle de conversion de trésorerie. Les suivre ensemble évite une erreur fréquente : chercher à augmenter les ventes sans mesurer le délai nécessaire pour les transformer en liquidités. Le panier moyen, le coût d’acquisition client et la valeur vie client (CLV) complètent l’analyse, à condition de les examiner par segment plutôt qu’en moyenne globale.
Prévoir les besoins et choisir un financement adapté
Un prévisionnel de trésorerie doit intégrer les encaissements attendus, les charges fixes, les achats, la masse salariale, les impôts et les investissements. Il gagne à comporter plusieurs scénarios : un scénario central, un retard d’encaissement et une hausse d’activité. Anticiper un déficit plusieurs semaines ou plusieurs mois à l’avance laisse le temps de corriger le plan d’action ou de négocier une solution de financement dans de meilleures conditions.
Comparer les solutions à leur coût réel
Le découvert bancaire peut répondre à un besoin ponctuel, tandis qu’une ligne de crédit à court terme apporte davantage de souplesse pour des dépenses récurrentes. L’affacturage ou l’avance sur créances peuvent accélérer la mobilisation des factures, mais leur coût, leurs conditions contractuelles et la qualité des créances doivent être examinés. Un crédit classique convient davantage à un investissement identifiable et amortissable. La diversification des options réduit la dépendance à une seule source, sans transformer le financement en substitut à une marge insuffisante.
La bonne séquence consiste à fiabiliser les données, accélérer les encaissements, protéger la marge, puis financer le besoin résiduel. Cette discipline donne aux équipes commerciales la capacité de poursuivre les opportunités solides sans mettre l’entreprise sous tension. Elle permet aussi de distinguer une croissance réellement soutenable d’une hausse du chiffre d’affaires qui aggrave le BFR.
- VYV assurance habitation : un tarif d’appel attractif, mais des garanties à vérifier - 21 octobre 2026
- Optimiser la gestion financière soutient les ventes B2B sans sacrifier la trésorerie - 21 octobre 2026
- Cybersécurité militaire à Paris : quelle voie choisir entre BTS, bachelor et officier cyber ? - 20 octobre 2026
Articles qui pourraient vous intéresser :
 Usdt trc20 comment ça marche et comment l’utiliser en sécurité
 Taux brut vs taux net : la méthode exacte pour calculer votre rendement réel
 Business plan Excel : 3 ans de prévisionnel pour convaincre vos financeurs
 Délai de grâce pour un crédit à la consommation : le juge peut suspendre les paiements pendant 2 ans