Compte bancaire bloqué sans prévenir : ce que le commissaire de justice peut faire, et vos recours
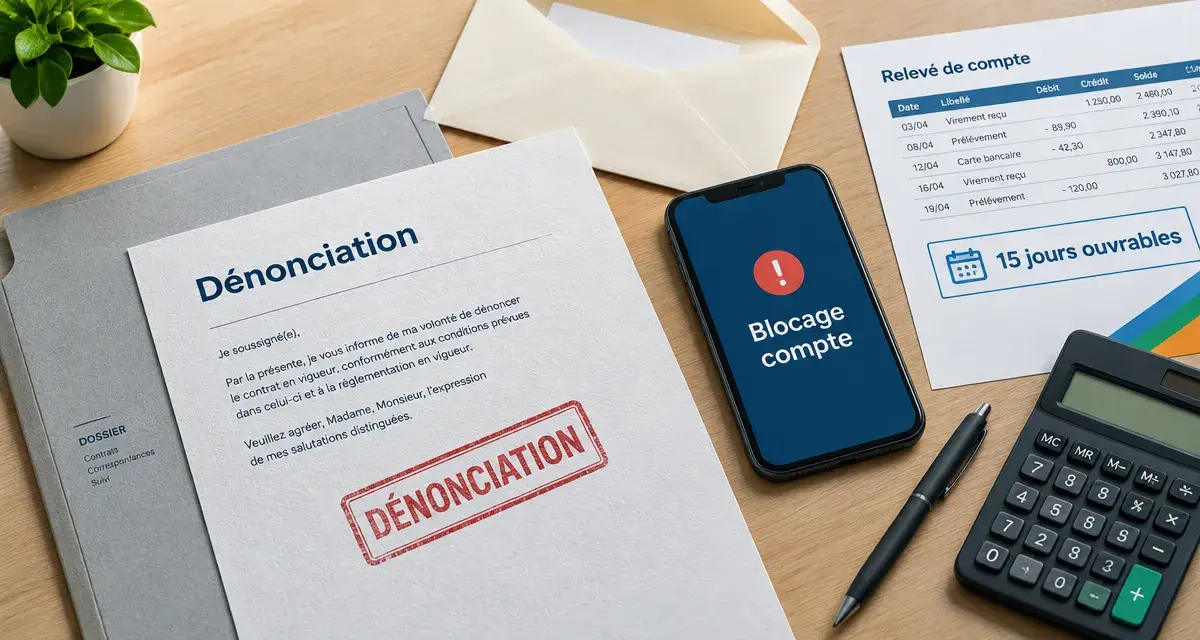
Oui. Un huissier, désormais appelé commissaire de justice, peut faire bloquer un compte bancaire sans avertissement préalable dans le cadre d’une saisie-attribution. Cette absence d’alerte avant la saisie vise à empêcher le retrait des fonds. Elle ne permet toutefois pas de contourner les règles : le créancier doit normalement disposer d’un titre exécutoire, puis le titulaire du compte doit être informé rapidement après le blocage.
Le compte peut être bloqué avant que vous soyez averti
Dans le cadre d’une saisie-attribution, le commissaire de justice signifie d’abord l’acte de saisie à la banque. Dès qu’elle le reçoit, celle-ci bloque les sommes présentes sur le compte, dans la limite du montant réclamé. Le titulaire peut alors découvrir la situation en constatant le refus d’un paiement, une mention de saisie sur son relevé ou un solde devenu indisponible.
Testez vos connaissances sur la saisie bancaire
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score.
Le débiteur doit ensuite recevoir une dénonciation de la saisie dans les huit jours qui suivent la saisie. Cet acte précise notamment l’identité du créancier, le montant demandé, le titre utilisé et les modalités de contestation. Une information tardive, incomplète ou irrégulière peut servir de fondement à une demande d’annulation ou de mainlevée de la mesure.
Un jugement n’est pas le seul titre possible
La saisie-attribution ne suppose pas nécessairement un jugement rendu après un procès classique. Elle exige toutefois, en principe, un titre exécutoire, par exemple une décision de justice exécutoire, un acte notarié revêtu de la force exécutoire ou un autre document reconnu par la loi. Ce titre autorise le créancier à engager un recouvrement forcé.
Si vous ne reconnaissez pas la dette ou si vous n’avez jamais reçu le document invoqué, demandez à en prendre connaissance. L’absence de titre exécutoire, une dette déjà payée, une erreur sur l’identité du débiteur ou un montant mal calculé doivent être vérifiés rapidement. La créance doit aussi pouvoir être réclamée au moment de la saisie.
Trois procédures à ne pas confondre
| Procédure | Qui l’engage ? | Titre exécutoire requis ? | Effet principal |
|---|---|---|---|
| Saisie-attribution | Un créancier par l’intermédiaire d’un commissaire de justice | Oui, en principe | Les sommes disponibles sont bloquées puis attribuées au créancier. |
| Saisie conservatoire | Un créancier, sous certaines conditions | Pas nécessairement au départ | Les fonds sont immobilisés pour garantir une créance, sans paiement immédiat. |
| Saisie administrative à tiers détenteur (SATD) | L’administration | Elle relève d’un régime administratif distinct | Elle sert au recouvrement d’impôts, d’amendes ou d’autres créances publiques. |
La saisie conservatoire a une fonction préventive. Le créancier cherche à empêcher la disparition des fonds avant d’obtenir ou de mettre en œuvre un titre exécutoire. Les sommes sont alors immobilisées, mais elles ne sont pas immédiatement versées au créancier.
La SATD répond à une autre logique. Elle ne provient pas d’une initiative d’un commissaire de justice pour une dette privée, mais d’une demande adressée à la banque par l’administration compétente. Elle peut concerner des impôts, des amendes ou d’autres créances publiques, selon le régime applicable.
Cette distinction permet d’identifier le bon interlocuteur et les bons délais. Une mention bancaire peu précise ne suffit pas toujours. Demandez à la banque l’origine exacte de la mesure et récupérez l’acte correspondant, qu’il s’agisse d’une saisie, d’une dénonciation ou d’une SATD.
Ce que la banque bloque réellement pendant quinze jours ouvrables
La banque bloque généralement les fonds pendant quinze jours ouvrables pour déterminer la somme qui peut effectivement être saisie. Elle doit notamment tenir compte d’opérations engagées avant la saisie, comme des chèques émis, des paiements par carte ou des prélèvements encore susceptibles d’être présentés. Le solde affiché le jour du blocage ne correspond donc pas toujours au montant finalement remis au créancier.
Un compte saisi ne devient pas nécessairement inutilisable dans son intégralité. Les paiements, retraits ou prélèvements peuvent toutefois être refusés ou suspendus selon le solde disponible et le traitement des opérations en cours. Évitez de multiplier les paiements en espérant qu’ils passeront : vous risqueriez surtout de provoquer de nouveaux rejets et des frais.
Le solde évolue avec les opérations en cours
Le solde bancaire n’est pas une donnée figée. Il dépend des autorisations de paiement, des remises de chèques, des virements en cours et des écritures définitivement enregistrées. Ainsi, un chèque de 600 € présenté après la saisie peut modifier le montant retenu alors que le compte affichait initialement 1 200 €.
Pour comprendre la somme bloquée, comparez les relevés des jours précédents, les opérations « à venir » et les écritures comptabilisées. Le seul solde visible dans l’application bancaire ne suffit pas toujours. Demandez aussi à la banque quelles opérations ont été prises en compte dans le calcul de la somme saisissable.
Les fonds qui doivent rester protégés
Une saisie ne permet pas de prendre tout l’argent présent sur le compte. La banque doit laisser à disposition du titulaire le solde bancaire insaisissable (SBI), qui correspond au minimum vital prévu par la réglementation. Le montant indiqué pour 2025 est de 646,52 €. Vérifiez toutefois le montant applicable au moment de la saisie auprès de la banque ou d’un professionnel.
Certaines prestations sociales et indemnités bénéficient également d’une protection totale ou partielle. Si ces sommes ont été versées récemment sur le compte, vous devez pouvoir justifier leur origine avec une attestation de l’organisme payeur, un relevé bancaire, une notification de droits ou un bulletin de paiement.
La protection de ces fonds ne s’applique pas toujours automatiquement au-delà du SBI. Transmettez donc rapidement les justificatifs à la banque et au commissaire de justice. Conservez une copie de chaque document ainsi que la preuve de son envoi. Ces éléments peuvent être utiles pour demander la restitution d’une somme protégée ou la correction du montant bloqué.
Compte joint et compte professionnel : une vigilance particulière
Sur un compte joint, les sommes sont présumées appartenir aux cotitulaires. Le cotitulaire qui n’est pas débiteur peut néanmoins démontrer que tout ou partie des fonds lui appartient. Il peut notamment produire ses bulletins de salaire, ses relevés bancaires ou tout document permettant de retracer l’origine des sommes.
Pour un compte professionnel, la situation dépend de la forme de l’activité et de la nature de la dette. Depuis le 15 mai 2022, l’entrepreneur individuel bénéficie d’une séparation automatique entre ses patrimoines professionnel et personnel, sous réserve des règles et exceptions applicables à sa situation. Il faut donc examiner l’origine de la dette et le compte concerné avant de conclure qu’une saisie est régulière.
Réagir vite : vérifier, protéger, contester ou négocier
La contestation d’une saisie-attribution se fait en principe dans le délai d’un mois devant le juge de l’exécution, ou JEX. Une simple lettre à la banque ne suffit pas. La procédure suppose notamment une assignation et des formalités de notification. En raison de ce délai, un avocat ou un commissaire de justice peut vous aider à vérifier la voie de recours adaptée.
- Récupérez les documents : acte de dénonciation, relevé bancaire, détail de la dette et éventuel titre exécutoire.
- Contrôlez les dates : signification de la saisie à la banque, dénonciation dans les huit jours et point de départ du délai de contestation.
- Identifiez les fonds protégés et transmettez sans délai les justificatifs à la banque et au commissaire de justice.
- Vérifiez le montant : principal, intérêts, frais, paiements déjà effectués et éventuelles erreurs d’identité.
- Contactez le créancier si la dette est admise. Un paiement, un échéancier écrit ou un accord peut permettre d’obtenir une mainlevée.
Si vous contestez la mesure, conservez la preuve de chaque démarche et de chaque envoi. Si vous reconnaissez la dette mais ne pouvez pas la régler immédiatement, une négociation écrite est préférable au silence. Un accord doit préciser les montants, les dates de paiement et les conditions de la mainlevée.
Le blocage sans avertissement préalable ne vous prive donc ni du solde bancaire insaisissable, ni de la protection applicable à certaines prestations, ni du droit de demander au juge le contrôle de la procédure. Vérifiez rapidement l’acte, l’origine de la dette, les délais et les sommes réellement saisissables.
- Compte bancaire bloqué sans prévenir : ce que le commissaire de justice peut faire, et vos recours - 16 octobre 2026
- La RQTH n’empêche pas un prêt immobilier, mais l’assurance reste décisive - 15 octobre 2026
- Le CRM des entreprises de cybersécurité doit sécuriser les POC et les renouvellements - 14 octobre 2026
Articles qui pourraient vous intéresser :
 Avis sur l’action drone volt en bourse : analyse complète et risques
 Cumul AAH et auto-entrepreneur : 6 mois de neutralisation et règles de calcul
 Investir dans la forêt : 3 dispositifs fiscaux et 4 critères pour valoriser votre patrimoine vert
 500 euros rapidement sans vous piéger : vendre, travailler ou emprunter