Prêt immobilier CASDEN : ce que la simulation révèle, et ce qu’elle ne garantit pas
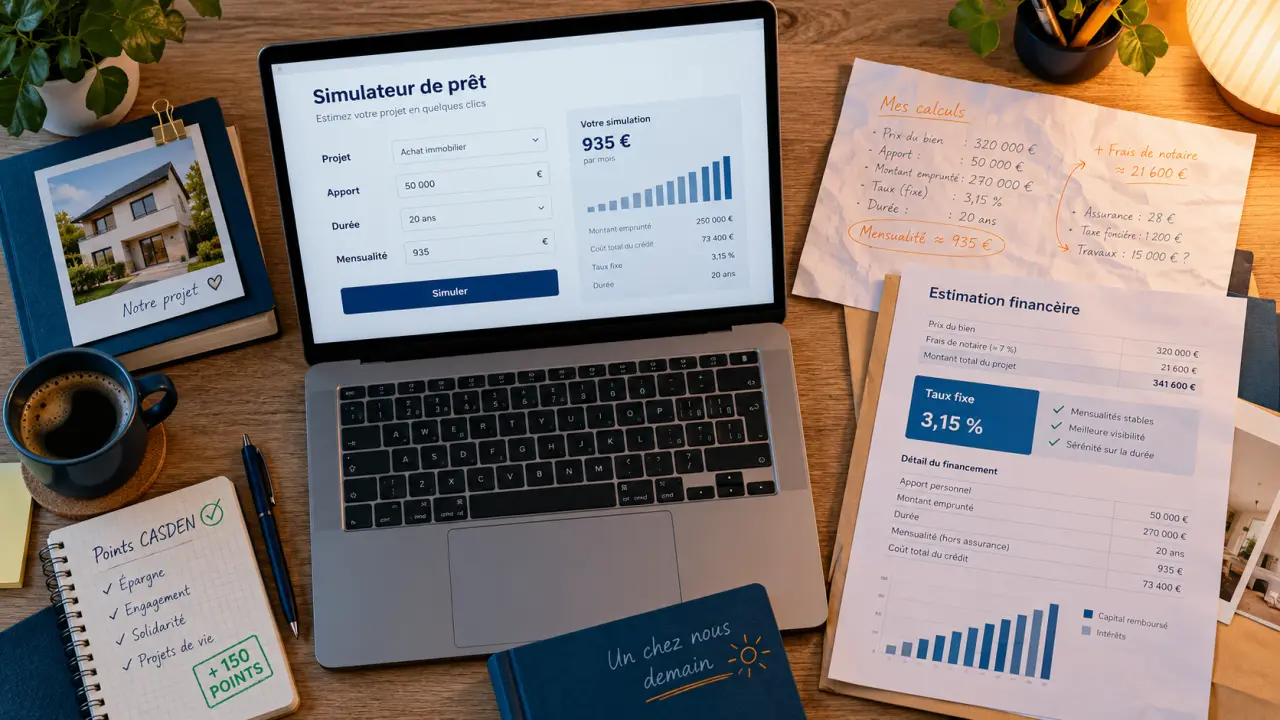
Pour simuler un prêt immobilier CASDEN, rendez-vous sur le site officiel, dans la rubrique consacrée aux simulations immobilières. Préparez le montant de votre projet, votre apport et votre solde de Points CASDEN, si vous en avez. Le résultat donne une première estimation. Une étude personnalisée précisera ensuite le taux, les mensualités et les conditions du financement.
Préparer une simulation qui reflète votre budget réel
Une estimation utile commence par un besoin de financement bien défini. Le prix du logement ne suffit pas : ajoutez les frais d’acquisition, les travaux éventuels et les autres dépenses liées au projet. Distinguez ensuite l’épargne que vous souhaitez mobiliser de celle que vous préférez garder pour les imprévus.
Le prêt immobilier CASDEN peut financer une résidence principale, une résidence secondaire ou un investissement locatif. Précisez l’usage du bien dès le départ. L’achat de votre logement et le financement d’un bien destiné à la location ne répondent pas aux mêmes contraintes budgétaires.
- Le projet : prix du bien, frais d’acquisition et travaux envisagés.
- L’apport : somme réellement disponible pour l’opération.
- Le budget mensuel : revenus, charges récurrentes et crédits en cours.
- Le financement souhaité : montant à emprunter et durée envisagée.
- Votre situation CASDEN : statut de sociétaire et nombre de Points disponibles.
Ces informations vous aideront à préparer l’estimation et votre rendez-vous, même si le simulateur ne les demande pas toutes. Lorsque l’outil le permet, comparez plusieurs durées. Une mensualité plus faible peut entraîner un coût total plus élevé.
Une simulation n’est ni un accord de prêt ni une offre contractuelle. Elle dépend des informations saisies et des hypothèses retenues. L’étude de financement est plus complète : elle examine vos justificatifs, votre capacité de remboursement et les caractéristiques précises du bien.
Points CASDEN et taux fixe : deux mécanismes à distinguer
Les Points peuvent réduire le taux, pas le capital à financer
Les versements sur le compte épargne Dépôt Solidarité CASDEN permettent de cumuler des Points CASDEN. Ceux-ci peuvent ensuite servir à obtenir un taux d’emprunt réduit. Ils ne remplacent pas un apport personnel : l’épargne mobilisée et les Points remplissent des fonctions différentes dans le financement.
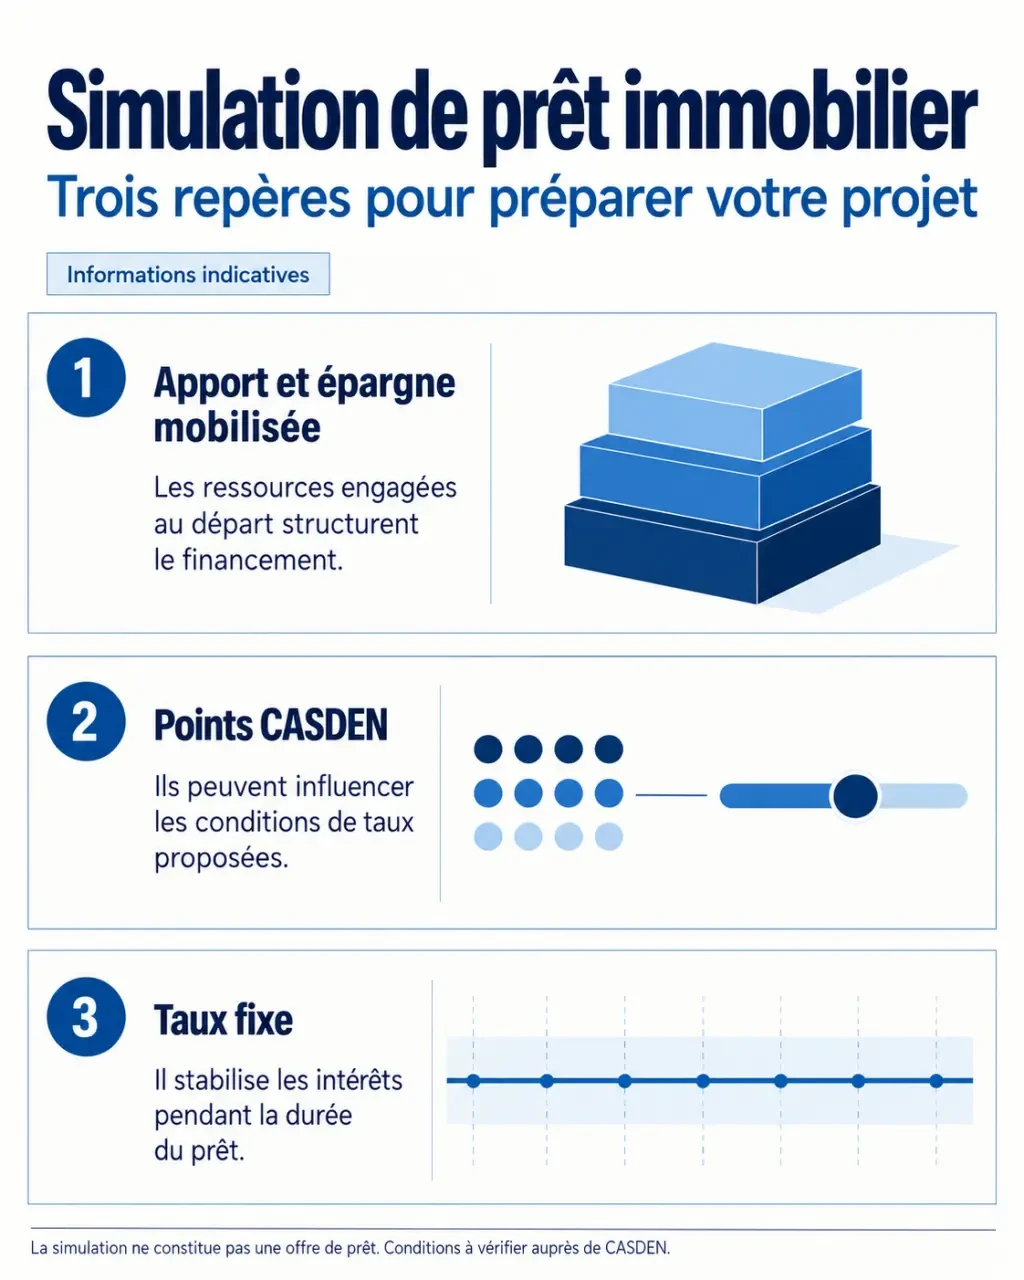
Le nombre de Points utilisés intervient dans les conditions proposées. Il n’existe toutefois pas de valeur universelle en euros ni de réduction de taux automatique à appliquer. Demandez une estimation fondée sur votre solde de Points, le montant emprunté et la durée souhaitée, ainsi qu’une explication de l’avantage obtenu.
Le taux fixe sécurise les intérêts, pas toutes les dépenses du logement
Le prêt immobilier CASDEN est présenté comme un prêt à taux fixe : le taux d’intérêt convenu ne varie pas pendant la durée du prêt. Cette stabilité facilite la prévision des remboursements. Elle ne signifie pas que toutes les dépenses liées au logement restent constantes. Les charges de copropriété, l’entretien et la fiscalité peuvent évoluer.
Le taux fixe protège donc des variations du taux d’intérêt, mais pas des autres dépenses du propriétaire. Pour tester la solidité du projet, ajoutez à l’échéance du crédit une enveloppe consacrée aux frais courants et aux imprévus. Pour un investissement locatif, prévoyez aussi une période sans loyer. Cette vérification peut révéler une fragilité que le montant de la mensualité ne montre pas.
Identifier la solution correspondant à votre profil
L’offre s’adresse notamment aux sociétaires CASDEN, agents de la Fonction publique en activité ou à la retraite. Les conjoints peuvent également être concernés, selon les conditions applicables. Être éligible au dispositif ne garantit pas l’acceptation du crédit : chaque dossier reste soumis à une étude.
Si vous n’avez pas suffisamment de Points, votre projet n’est pas nécessairement exclu. Plusieurs solutions peuvent être examinées avec un conseiller, selon votre âge, votre situation familiale et le financement recherché.
| Votre situation | Piste à examiner | Point à vérifier |
|---|---|---|
| Sociétaire disposant de Points | Prêt immobilier CASDEN à taux fixe | Réduction de taux obtenue avec les Points mobilisables |
| Nombre de Points insuffisant | Étude auprès d’une Banque Populaire régionale partenaire | Montage et conditions proposés pour votre dossier |
| Jeune agent public de moins de 36 ans sans Points | Prêt STARDEN immobilier | Conditions d’accès à cette solution spécifique |
| Enfant ou parent bénéficiaire d’un transfert de Points | Prêt Alter Ego Immobilier | Modalités du transfert et éligibilité du bénéficiaire |
Le Prêt Alter Ego Immobilier permet d’envisager le transfert de l’avantage lié aux Points à un enfant ou à un parent. Avant de l’intégrer à votre simulation, faites confirmer le nombre de Points transférables et leurs conditions d’utilisation. De même, si vous avez moins de 36 ans, renseignez-vous sur STARDEN sans présumer d’une acceptation automatique.
Comparer le coût du financement, pas seulement le taux affiché
Un taux réduit grâce aux Points CASDEN mérite d’être comparé à d’autres propositions. Pour obtenir une comparaison pertinente, retenez le même montant emprunté, la même durée et des garanties d’assurance comparables. Sinon, l’écart de mensualité peut simplement venir d’hypothèses différentes.
Demandez une estimation qui distingue clairement les éléments suivants :
- Le taux nominal : il sert au calcul des intérêts du prêt.
- Le TAEG : il permet de comparer le coût du crédit en intégrant les frais obligatoires concernés.
- L’assurance emprunteur : son coût, ses garanties, ses exclusions et la couverture de chaque emprunteur.
- Les frais et garanties : frais de dossier et coût de la garantie demandée.
- Les modalités du contrat : remboursement anticipé et possibilités éventuelles d’adapter les échéances.
Vérifiez aussi si l’assurance est comprise dans la mensualité annoncée. Cette précision change la lecture de votre budget mensuel. Demandez enfin le coût total du financement, qui complète le taux et évite de retenir uniquement l’échéance la plus basse.
Aucun taux unique ne peut représenter tous les dossiers CASDEN. Le repère utile est une proposition personnalisée, datée et accompagnée de ses hypothèses, plutôt qu’un taux isolé, sans montant, durée ni profil d’emprunteur.
Passer de l’estimation à une demande étudiée
Après la simulation, vous pouvez joindre un conseiller CASDEN au 01 64 80 64 80, du lundi au vendredi, de 8h30 à 18h30 en métropole. Vous pouvez aussi prendre rendez-vous dans une Délégation Départementale CASDEN ou échanger avec un conseiller Banque Populaire régional.
Pour préparer cet échange, rassemblez vos justificatifs de revenus, les informations sur vos crédits en cours, le montant de votre épargne disponible et les documents liés au projet que vous avez déjà. Le conseiller vous précisera la liste exacte des pièces selon votre situation.
- Conservez le résultat de la simulation et les hypothèses utilisées.
- Faites confirmer votre éligibilité et les Points mobilisables.
- Demandez une étude incluant l’assurance, la garantie et les frais.
- Comparez les propositions sur une base identique avant de prendre votre décision.
Banque Populaire rappelle qu’aucun versement ne peut être exigé avant l’obtention d’un ou plusieurs prêts d’argent. Cette protection est distincte de l’épargne CASDEN, qui répond à un autre mécanisme. Pour passer de l’estimation à un financement adapté à votre projet et à votre budget, demandez une étude complète.
- Prêt immobilier CASDEN : ce que la simulation révèle, et ce qu’elle ne garantit pas - 22 octobre 2026
- VYV assurance habitation : un tarif d’appel attractif, mais des garanties à vérifier - 21 octobre 2026
- Optimiser la gestion financière soutient les ventes B2B sans sacrifier la trésorerie - 21 octobre 2026
Articles qui pourraient vous intéresser :
 Combien de temps peut-on vraiment vivre avec 300 000 euros
 Investir en bourse avec 50 € par mois : la méthode pour bâtir un patrimoine durable
 Plafond de versement du PEA : les règles de cumul et limites par type de compte
 Trésorerie, impayés, fraude : les risques financiers qui fragilisent vraiment les PME