Statut juridique de la SCI : définition, fonctionnement et fiscalité
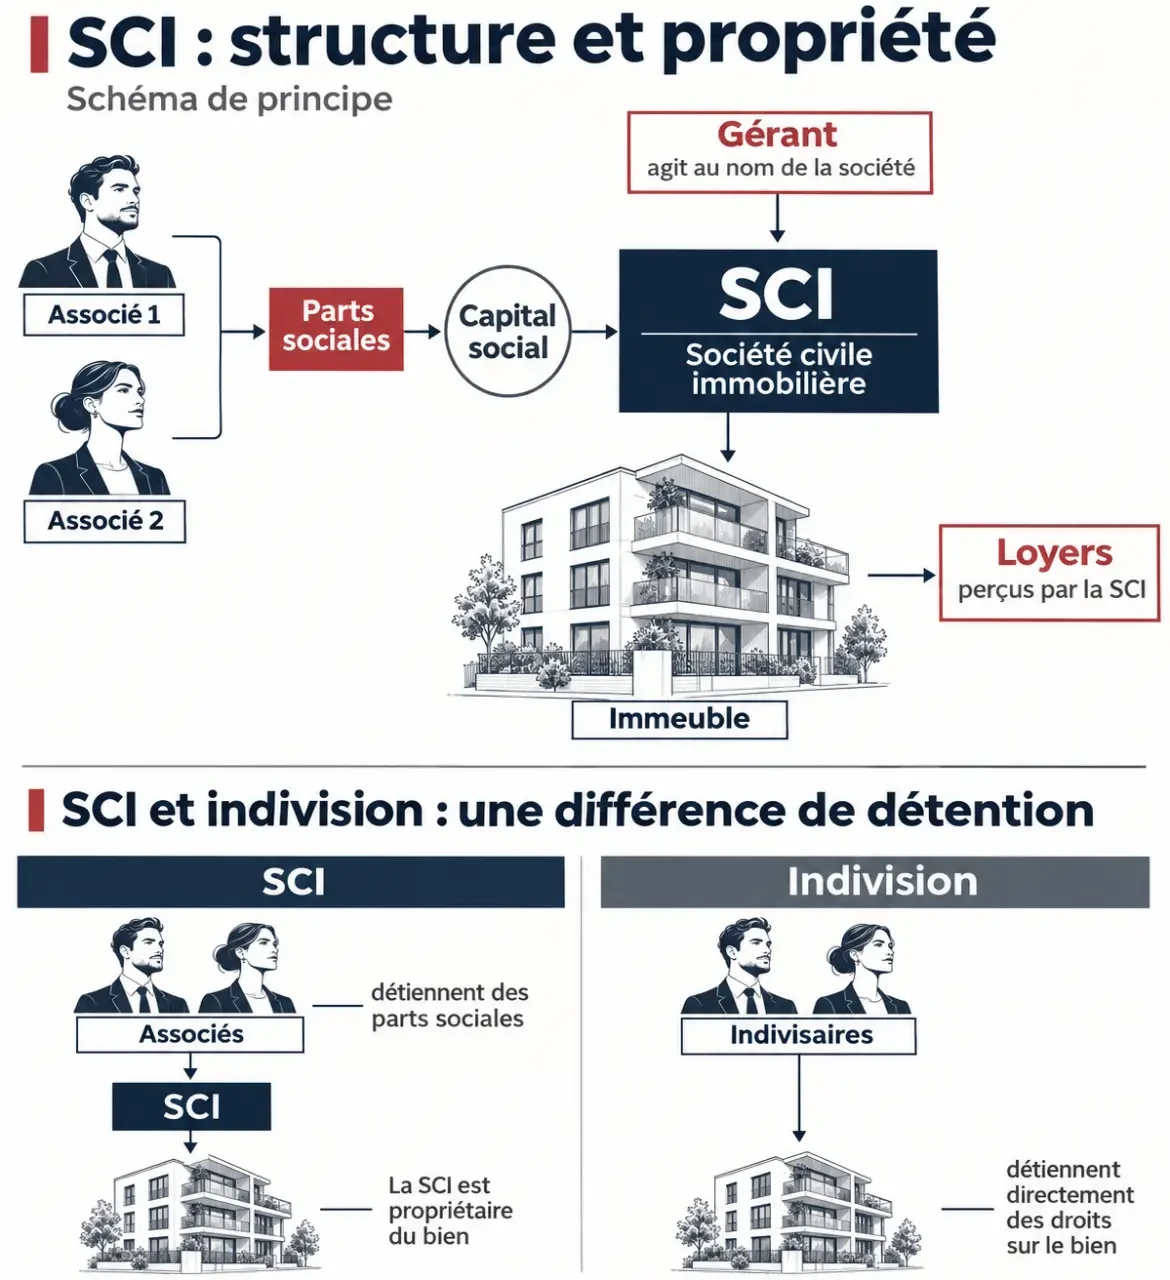
La SCI, ou société civile immobilière, est une société créée par au moins deux associés pour détenir et gérer un patrimoine immobilier. Elle possède les biens en son nom, tandis que les associés détiennent des parts sociales. Son activité habituelle doit rester civile, comme la location d’un logement nu.
Ce statut permet d’organiser la gestion d’un bien à plusieurs et de préparer sa transmission. Il impose aussi des formalités et n’efface pas la responsabilité des associés pour les dettes de la société.
Quel est le statut juridique d’une SCI ?
La SCI est une société civile, et non une société commerciale. Son objet peut comprendre l’acquisition, la construction, la détention et l’administration de biens immobiliers. Elle peut les louer ou les mettre à la disposition de ses associés.
Testez vos connaissances sur le statut juridique d’une SCI
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Une fois immatriculée, elle dispose d’une personnalité morale distincte de celle de ses membres. Concrètement, c’est la société qui est propriétaire de l’immeuble, signe les contrats et encaisse les loyers. Les associés possèdent des parts de la SCI, pas une fraction directement identifiable de chaque logement.
Il faut distinguer le statut juridique de la SCI de ses statuts : le premier désigne sa forme de société civile ; les seconds sont le document qui fixe ses règles de fonctionnement.
Qui peut créer une SCI et avec quel capital ?
Au moins deux associés
Une SCI ne peut pas être créée seul. Elle réunit au minimum deux associés, qui peuvent être des personnes physiques ou des personnes morales, comme une autre société. Deux époux peuvent également en constituer une.
Une SCI familiale fonctionne sur les mêmes principes qu’une SCI classique. Sa particularité tient aux liens familiaux entre ses associés : elle peut, par exemple, réunir des parents et leurs enfants pour gérer un bien et transmettre progressivement des parts.
Un capital fixé librement
La loi n’impose pas de montant minimum de capital social. Les associés choisissent son montant et effectuent des apports :
- En numéraire : ils apportent une somme d’argent à la société.
- En nature : ils apportent un bien, notamment un immeuble. L’apport immobilier nécessite un acte notarié.
En contrepartie, les associés reçoivent des parts sociales. Par exemple, si deux personnes apportent respectivement 6 000 € et 4 000 € et reçoivent des parts proportionnelles à leurs apports, elles détiennent 60 % et 40 % du capital.
Le capital peut être fixe ou variable. Un capital variable donne davantage de souplesse pour faire évoluer son montant dans les limites prévues par les statuts. Dans les deux cas, un capital très faible ne dispense pas la société de financer ses dépenses ni ses associés de répondre de ses dettes.
Que faut-il prévoir dans les statuts ?
Les statuts constituent le mode d’emploi de la SCI. Ils indiquent notamment sa dénomination, son siège social, son objet, sa durée, son capital et les apports de chaque associé. La durée prévue ne peut pas dépasser 99 ans.
Ils organisent aussi la nomination du gérant, ses pouvoirs et les décisions des associés.
- Objet social : décrivez les opérations envisagées, comme l’achat et la location nue, sans autoriser une activité commerciale habituelle incompatible avec une SCI de gestion.
- Décisions collectives : fixez les règles de consultation et de majorité pour les décisions importantes, par exemple la vente d’un immeuble.
- Gérance : précisez les actes que le gérant peut accomplir seul et ceux qui nécessitent l’accord des associés.
- Cession des parts : organisez les conditions d’agrément d’un nouvel associé et le départ d’un associé existant.
Par exemple, une clause peut soumettre la vente d’un immeuble à l’accord des associés. Elle limite alors les pouvoirs du gérant dans ses rapports avec eux.
Comment fonctionne la gérance d’une SCI ?
La société est dirigée par un ou plusieurs gérants, nommés dans les statuts ou par une décision séparée. Le gérant peut être un associé ou une personne extérieure. Il représente la SCI et accomplit les actes nécessaires à sa gestion, dans le cadre de ses pouvoirs.
En pratique, il peut notamment suivre les loyers, régler les charges, faire réaliser des travaux et tenir les associés informés. Les décisions qui dépassent ses pouvoirs ou que les statuts réservent aux associés doivent être prises collectivement.
Il faut conserver les pièces, suivre les comptes de la société et formaliser les décisions. Il est utile de distinguer clairement les dépenses de la SCI de celles des associés.
Les associés sont-ils responsables des dettes ?
Oui. Leur responsabilité est indéfinie, mais non solidaire. Elle est proportionnelle à leurs droits dans le capital. Après avoir préalablement et vainement poursuivi la société, un créancier peut se retourner contre les associés pour obtenir le paiement de leur part de la dette.
Indéfinie ne signifie pas que chaque associé doit payer toute la dette : cela signifie que sa contribution n’est pas limitée au montant de son apport. Non solidaire signifie qu’en principe chacun répond de la part correspondant à ses droits.
Exemple : après des poursuites infructueuses contre une SCI, un créancier peut réclamer à un associé la part de la dette correspondant à ses droits, même si elle dépasse son apport initial. Une garantie personnelle accordée séparément, comme un cautionnement, peut créer une obligation supplémentaire.
Quelle fiscalité pour une SCI : IR ou IS ?
| Point de comparaison | Impôt sur le revenu : IR | Impôt sur les sociétés : IS |
|---|---|---|
| Principe | Régime applicable par défaut à une SCI de gestion civile. | Régime accessible sur option ou applicable dans certaines situations, notamment en présence d’une activité commerciale. |
| Imposition du résultat | Chaque associé est imposé sur sa part du résultat, même si la SCI ne lui verse pas l’argent. | La société paie l’impôt sur son bénéfice ; les sommes distribuées aux associés peuvent aussi être imposées chez eux. |
| Immeuble | Pour les associés personnes physiques, les revenus relèvent généralement des revenus fonciers et la vente du régime des plus-values immobilières des particuliers. | L’immeuble peut en principe être amorti, mais cet amortissement influe sur le calcul de la plus-value lors de la vente. |
L’IR peut convenir à des associés qui privilégient une détention patrimoniale et veulent rester dans le cadre des revenus fonciers. L’IS peut intéresser ceux qui souhaitent conserver des bénéfices dans la société, mais son effet à la revente doit entrer dans le calcul.
Repère : à l’IR, un associé déclare en principe sa part du résultat imposable, y compris si la SCI conserve cette somme pour des travaux. Son impôt dépend ensuite de sa situation fiscale.
L’option pour l’IS engage sur la durée. Une renonciation reste possible jusqu’au cinquième exercice suivant celui de l’option, sous réserve de respecter le délai de notification applicable. Passé ce délai, l’option devient irrévocable.
Location meublée et TVA : quels risques ?
La location nue relève de l’activité civile. En revanche, la location meublée est une activité commerciale sur le plan fiscal. Elle peut entraîner l’imposition de la SCI à l’IS, même sans option. Une tolérance administrative permet toutefois, sous conditions, de conserver le régime fiscal des sociétés de personnes lorsque les recettes commerciales restent accessoires par rapport aux recettes totales. Cette tolérance fiscale ne modifie pas l’objet civil de la SCI.
L’achat habituel d’immeubles pour les revendre pose une difficulté comparable : il correspond à une activité commerciale, différente de la gestion d’un patrimoine immobilier. La vente ponctuelle d’un bien détenu par la SCI ne transforme pas, à elle seule, son activité en commerce.
La TVA est une question distincte de l’IR et de l’IS. Certaines locations peuvent y être soumises, notamment lorsque l’hébergement meublé s’accompagne de prestations comparables à celles de l’hôtellerie. Une location nue d’habitation est en principe exonérée de TVA.
SCI ou indivision : comment choisir ?
| Question | SCI | Indivision |
|---|---|---|
| Qui détient le bien ? | La société ; les associés détiennent des parts. | Les indivisaires détiennent directement des droits sur le bien. |
| Comment gérer ? | Un gérant agit dans le cadre de ses pouvoirs ; les statuts organisent les décisions collectives. | Les décisions suivent les règles de l’indivision et, éventuellement, une convention entre indivisaires. |
| Quelles contraintes ? | Création d’une société, formalités, suivi et décisions à documenter. | Pas de société à créer, mais des désaccords peuvent compliquer certaines décisions. |
| Comment transmettre ? | Il est possible de transmettre des parts de la société. | La transmission porte sur les droits indivis dans le bien. |
Critère de choix : pour un achat simple à deux, sans projet de transmission particulier, l’indivision évite la création et la gestion d’une société. Pour plusieurs biens ou plusieurs générations d’associés, la SCI devient plus intéressante si la famille veut définir à l’avance qui gère et comment les décisions sont prises.
Quelles sont les étapes pour créer une SCI ?
- Définir le projet : choisissez les associés, le bien ou le type de biens visés, l’activité et le régime fiscal envisagé.
- Fixer les apports et les règles : déterminez le capital, la répartition des parts, les pouvoirs du gérant et les règles de décision.
- Rédiger et signer les statuts : prévoyez l’intervention d’un notaire si un immeuble est apporté à la société.
- Accomplir les formalités : publiez l’annonce légale de constitution, puis déposez le dossier d’immatriculation sur le guichet unique des formalités des entreprises.
- Organiser le suivi : conservez les justificatifs, suivez les recettes et dépenses et formalisez les décisions des associés.
Le budget comprend notamment l’annonce légale et l’immatriculation. Il augmente si vous faites rédiger les statuts ou si un apport immobilier nécessite un acte notarié.
Existe-t-il plusieurs types de SCI ?
La SCI de gestion, souvent utilisée pour louer un bien nu, n’est pas la seule forme de société civile immobilière. D’autres répondent à des projets précis :
- La SCI de construction-vente vise la construction d’immeubles destinés à être vendus.
- La SCI d’attribution acquiert ou construit un immeuble destiné à être réparti entre ses associés, en propriété ou en jouissance.
- La SCI d’accession progressive à la propriété permet à des locataires de logements HLM d’accéder progressivement à la propriété de leur logement.
Ces formes particulières ne remplacent pas automatiquement une SCI de gestion : leur objet doit correspondre à l’opération envisagée dès la rédaction des statuts.
Quels sont les avantages et les limites d’une SCI ?
Les avantages
- Gestion organisée : un gérant agit au nom de la société dans le cadre fixé par les statuts, sans qu’il faille l’accord de chacun pour tous les actes courants.
- Règles sur mesure : les statuts fixent la majorité requise, les pouvoirs du gérant et les conditions d’entrée d’un nouvel associé.
- Transmission par les parts : on peut transmettre des parts de la société plutôt que le bien lui-même, y compris progressivement. C’est l’intérêt principal d’une SCI familiale réunissant parents et enfants.
- Patrimoine regroupé : plusieurs biens peuvent être détenus par une même société, avec des règles de gestion communes.
Les limites
- Responsabilité : les associés répondent indéfiniment des dettes de la société, à proportion de leurs parts.
- Formalités et suivi : la création, la tenue des comptes et la formalisation des décisions représentent une charge que l’indivision n’impose pas.
- Désaccords : même avec de bons statuts, un désaccord persistant entre associés peut bloquer une décision.
- Cession des parts : elle peut être soumise à un agrément et suppose des formalités. Des droits peuvent être dus, selon la nature de la transmission et les abattements ou exonérations applicables.
- Fiscalité : une activité commerciale, comme la location meublée habituelle, peut conduire à l’impôt sur les sociétés.
- Statut juridique de la SCI : définition, fonctionnement et fiscalité - 17 novembre 2026
- Reconversion professionnelle en CDI : comment changer sans tout risquer ? - 16 novembre 2026
- SP Santé et mutuelle : carte, tiers payant et remboursements - 15 novembre 2026
Articles qui pourraient vous intéresser :
 Usdt trc20 comment ça marche et comment l’utiliser en sécurité
 Taux brut vs taux net : la méthode exacte pour calculer votre rendement réel
 Business plan Excel : 3 ans de prévisionnel pour convaincre vos financeurs
 Délai de grâce pour un crédit à la consommation : le juge peut suspendre les paiements pendant 2 ans